猜你想问
这份研报的核心内容是什么?
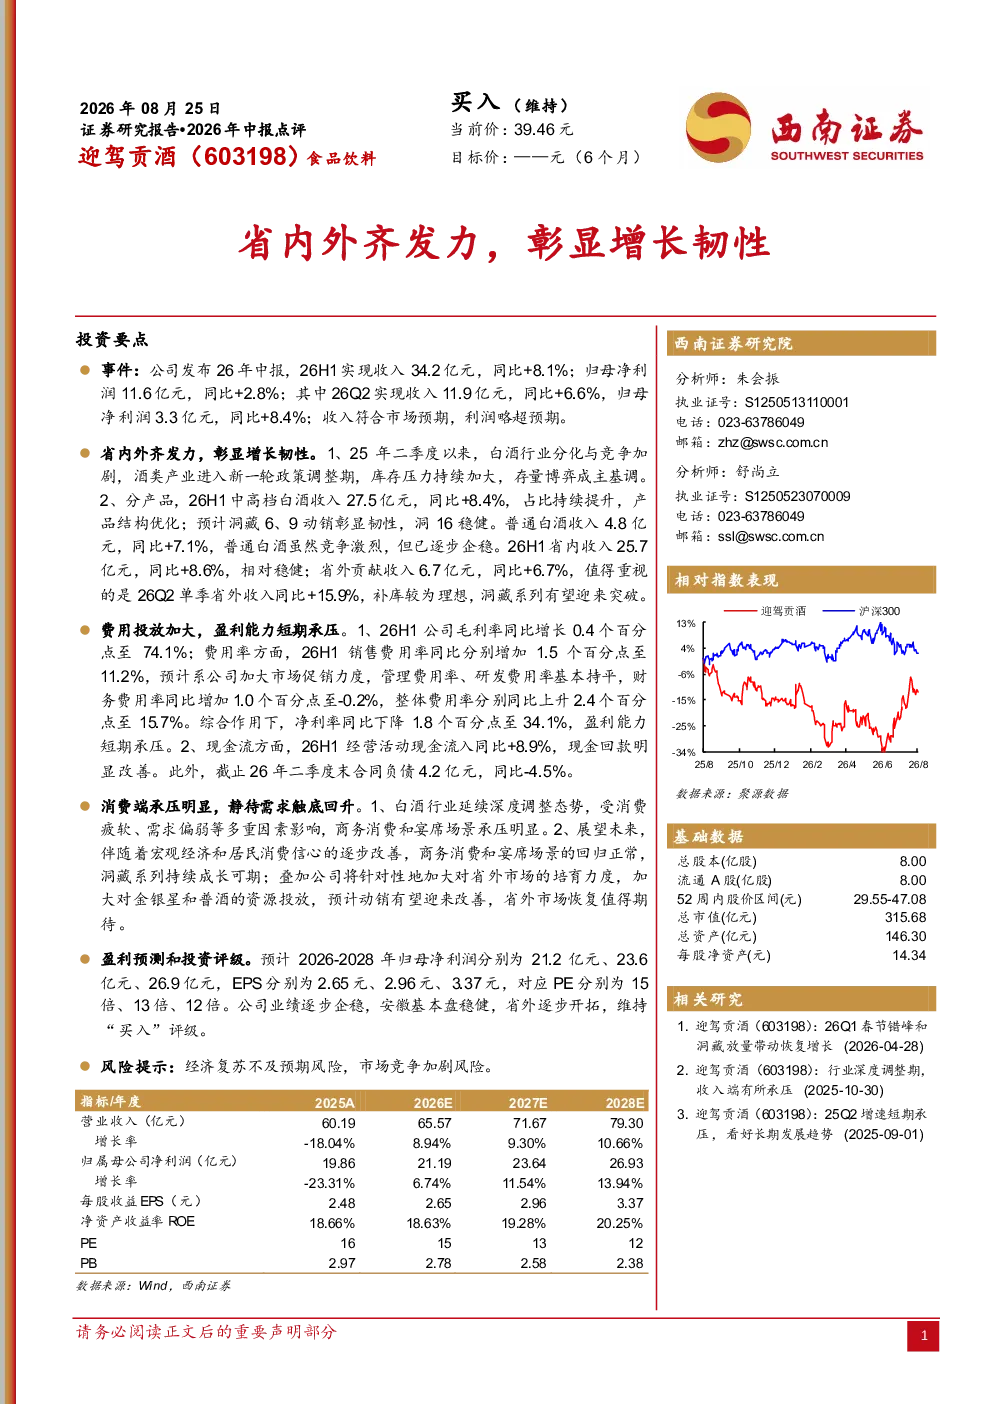
该研报指出白酒行业进入新一轮政策调整期,库存压力加大。迎驾贡酒通过产品结构优化和省内外市场发力展现增长韧性,省外市场表现突出,省外收入同比增长15.9%,补库理想。26H1中高档白酒收入27.5亿元,同比+8.4%,占比提升;普通白酒收入4.8亿元,同比+7.1%,逐步企稳。省内收入25.7亿元,同比+8.6%;省外收入6.7亿元,同比+6.7%,26Q2省外收入同比+15.9%。毛利率74.1%,费用率15.7%,净利率34.1%(同比下降1.8个百分点)。经营活动现金流入同比+8.9%,合同负债4.2亿元,同比-4.5%
白酒行业未来发展趋势如何?
白酒行业目前处于深度调整期,商务消费和宴席场景承压明显。但宏观经济和消费信心的改善可能推动行业触底回升。研报分析认为,行业政策调整和库存压力是当前主要挑战,企业需通过产品结构优化和渠道拓展应对市场变化。中高档白酒占比提升是行业趋势,省外市场潜力较大,补库需求为行业复苏提供动力。未来行业增长仍需依赖消费场景恢复和品牌价值提升
研报重点分析了哪些方面?
研报重点分析了迎驾贡酒的产品结构优化策略及省内外市场拓展成效。公司通过提升中高档白酒收入占比,实现收入稳健增长。省外市场表现尤为突出,26Q2省外收入同比增长15.9%,显示出良好的市场拓展能力。此外,研报还分析了公司费用控制情况,26H1毛利率74.1%,费用率15.7%,净利率34.1%,虽净利率略有下降,但仍保持较高水平。经营活动现金流入同比+8.9%,合同负债同比减少,财务状况稳健
当前白酒市场现状如何判断?
当前白酒市场处于政策调整和行业洗牌阶段,库存压力普遍存在,商务和宴席消费场景受疫情影响较大。但整体来看,随着经济复苏和消费信心逐步恢复,行业有望触底回升。中高档白酒需求相对稳定,而省外市场存在较大增长空间,成为企业重点发力方向。迎驾贡酒等领先企业通过产品升级和市场拓展,展现出较强的增长韧性。行业竞争加剧,但头部企业凭借品牌优势仍能保持领先地位
研报提示了哪些风险?
研报提示的主要风险包括经济复苏不及预期和市场竞争加剧。经济复苏放缓可能影响白酒消费需求,特别是商务和宴席场景的恢复速度。同时,行业竞争激烈,新品牌和跨界竞争者不断涌现,可能加剧市场分额争夺。此外,政策调整的不确定性也可能对行业产生短期影响。企业需密切关注宏观经济变化,加强市场研判,灵活调整经营策略以应对潜在风险