猜你想问
有色日报20260826(2)主要分析了哪些内容?
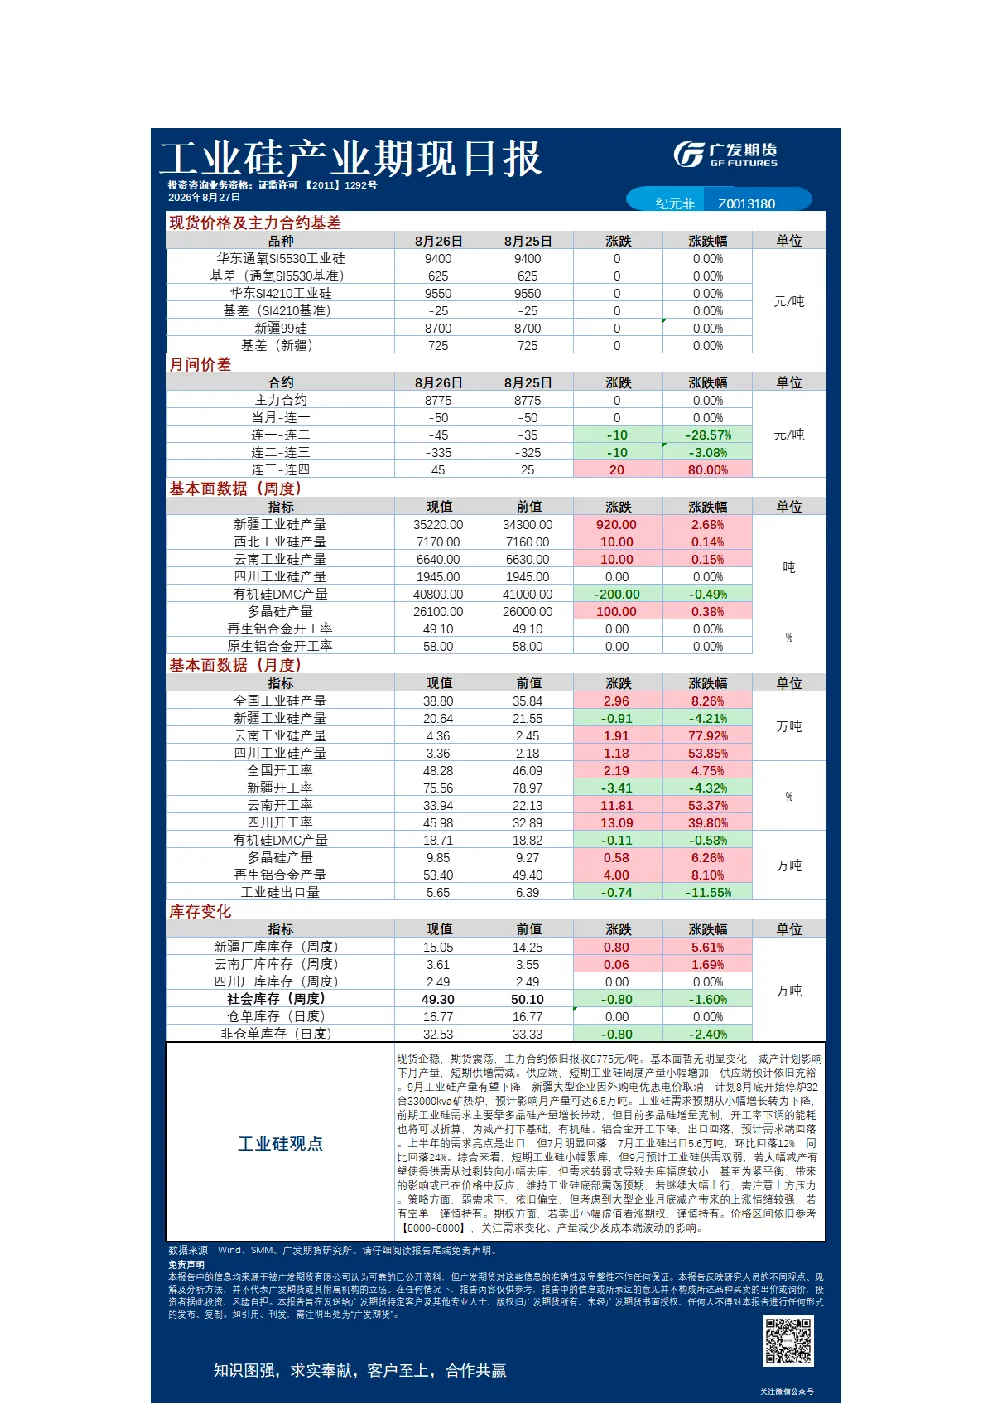
该研报分析了工业硅、多晶硅、碳酸锂、锡、不锈钢、镍、铝、铝合金、铜、锌等有色行业的现货企稳和期货震荡情况。工业硅短期供应端充裕,需求预期转降,9月新疆减产计划影响月产量6.5万吨;多晶硅现货依托政策底线支撑,但终端库存高企成交不畅;铝和铝合金价格窄幅震荡,成本支撑明显;锌LME库存偏紧,现货升水下游补库机会窗口开启。研报建议关注供需变化、产量调整及成本端波动。
报告对有色行业的发展趋势有何判断?
报告指出工业硅供需双弱,多晶硅需减产平衡供需,铝和铝合金短期维持区间震荡,锌价底部重心支撑。整体来看,现货企稳但期货震荡,部分品种如铝和铝合金受成本支撑,而工业硅需求转弱。报告强调需关注政策变化、订单恢复节奏及地域性供需错配,但未给出具体投资建议。
研报重点分析了哪些品种?
研报重点分析了工业硅、多晶硅、碳酸锂、锡、不锈钢、镍、铝、铝合金、铜、锌等品种。工业硅关注新疆减产影响,多晶硅关注政策支撑与库存压力,铝和铝合金关注成本与开工,锌关注LME库存与现货升水。碳酸锂、锡、不锈钢、镍暂无具体分析。报告强调各品种需结合供需、成本、政策等多维度判断。
当前有色市场现状如何?
当前有色市场呈现现货企稳、期货震荡格局。工业硅短期累库,多晶硅成交不畅,铝和铝合金价格窄幅波动,锌现货升水下游补库。部分品种如工业硅供应端充裕,需求预期转弱;多晶硅政策底线支撑价格,但库存压力较大;铝和铝合金成本高企构成底部支撑。整体供需矛盾尚不突出,但地域性错配问题存在。
研报提示了哪些风险?
研报提示需关注工业硅需求转弱可能导致的去库幅度较小风险,多晶硅进一步减产必要性,铝和铝合金税票政策变化及金九银十订单恢复节奏,锌海外货币政策预期变化、LME库存及基差变化等风险。报告强调各品种需结合供需、成本、政策等多维度判断,但未给出具体投资建议,建议投资者做好风控管理。
你可能感兴趣
2有色日报
广发期货2024-08-05
北证50小幅收涨,半年报密集发布——北交所日报(20260826)
中泰证券2026-08-26
20260826申万期货品种策略日报-原油甲醇
申万期货2026-08-26
20260826申万期货品种策略日报-乙二醇
申万期货研究所2026-08-26
天风金属从今日港股有色板块大涨谈谈假期间有色行业需要更新的几件大事和最新观点2
未知机构2026-02-24
月报 | 新湖有色(锌)2月报:基本面有支撑 关注节后结构性机会
新湖期货2024-02-06
【国君有色】关于“加拿大政府要求中国矿业公司撤出三家加拿大矿业公司”事件点评 2
未知机构2022-11-03
有色(铝、氧化铝)2025年2季报:氧化铝延续背靠成本震荡 警惕沪铝冲高回落风险
国信期货2025-03-28
【国盛有色】周观点:三季度锂产业链景气度环比升温,大宗回落带动电气金属全系加码2
未知机构2022-07-11
浙商有色+汽车【比亚迪财报拆析】最新公告:预计2
未知机构2022-10-18