猜你想问
这份研报主要分析了什么内容?
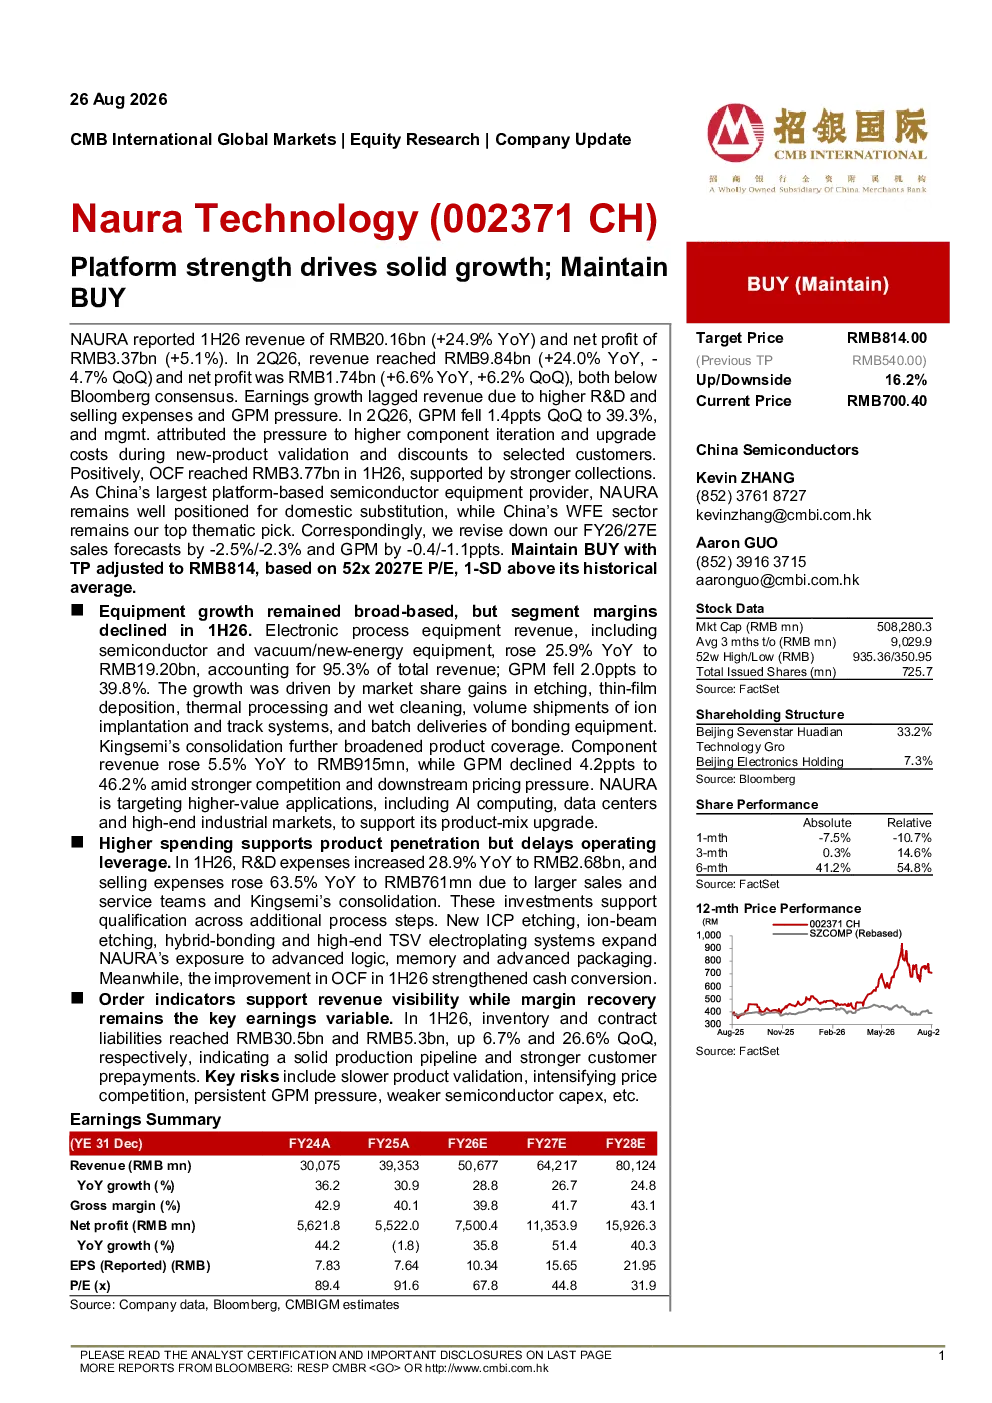
这份研报主要分析了NAURA 2026年上半年的业绩表现。报告显示,公司营收20.16亿元(同比增长24.9%),净利润3.37亿元(同比增长5.1%)。其中,二季度营收9.84亿元(同比增长24.0%,环比下降4.7%),净利润1.74亿元(同比增长6.6%,环比增长6.2%),均低于彭博一致预期。净利润增速滞后于营收增速,主要受研发和销售费用增加以及毛利率压力影响。二季度毛利率环比下降1.4个百分点至39.3%,管理层将压力归因于新产品验证期间组件迭代和升级成本增加,以及对部分客户提供的折扣。报告还提到,2026年上半年经营现金流达3.77亿元,得益于收款能力增强。作为中国最大的平台型半导体设备供应商,NAURA在国内替代领域仍具优势,中国半导体设备(WFE)行业仍是首选主题。
半导体设备赛道的发展趋势如何?
半导体设备赛道的发展趋势显示,中国半导体设备(WFE)行业具有显著的增长潜力。NAURA作为中国最大的平台型半导体设备供应商,在国内替代领域占据优势地位。报告指出,电子工艺设备营收同比增长25.9%至19.20亿元,占总营收95.3%;组件业务营收同比增长5.5%至9.15亿元。这些数据表明,随着国内半导体产业的快速发展,对高端设备的需求持续提升。NAURA正通过技术创新和产品升级,拓展在先进逻辑、存储和先进封装领域的覆盖,进一步巩固其市场地位。同时,报告也提到,AI计算、数据中心和高端工业市场等高价值应用正成为行业新的增长点。
研报重点分析了哪些方面?
研报重点分析了NAURA的业绩表现、业务结构和未来发展趋势。在业绩方面,报告详细解读了公司2026年上半年的营收和净利润数据,以及二季度的环比变化情况。在业务结构方面,报告分别分析了电子工艺设备和组件业务的营收增长和毛利率变化,指出电子工艺设备营收同比增长25.9%,但毛利率下降2.0个百分点至39.8%;组件业务营收同比增长5.5%,但毛利率下降4.2个百分点至46.2%。此外,报告还关注了NAURA的研发投入和销售费用增长,指出研发费用同比增长28.9%至2.68亿元,销售费用同比增长63.5%至7.61亿元,这些投入支持了公司在更多工艺步骤的资格认证和市场拓展。
当前半导体设备市场的现状如何?
当前半导体设备市场的现状显示,行业正处于快速发展阶段,但竞争也日益激烈。NAURA作为中国最大的平台型半导体设备供应商,在国内市场占据领先地位,但仍面临毛利率压力和价格竞争的挑战。报告指出,电子工艺设备营收同比增长25.9%,但毛利率下降2.0个百分点至39.8%,组件业务毛利率也下降4.2个百分点至46.2%。这反映了市场竞争加剧和下游价格压力的影响。同时,报告也提到,NAURA正通过技术创新和产品升级,拓展在先进逻辑、存储和先进封装领域的覆盖,以支持产品结构升级。此外,报告还指出,中国半导体设备(WFE)行业仍是首选主题,显示出行业的长期增长潜力。
研报提示了哪些主要风险?
研报提示了几个主要风险,包括产品验证放缓、价格竞争加剧、毛利率持续压力和半导体资本开支减弱。产品验证放缓可能导致新产品的市场推出延迟,影响公司的营收增长。价格竞争加剧将进一步压缩公司的利润空间,导致毛利率持续下降。半导体资本开支减弱可能影响行业整体的需求,对公司的业绩产生负面影响。此外,报告还提到,研发和销售费用的增加也对公司的盈利能力造成压力。这些风险需要公司密切关注并采取相应措施加以应对。