猜你想问
宝城期货橡胶早报核心内容是什么?
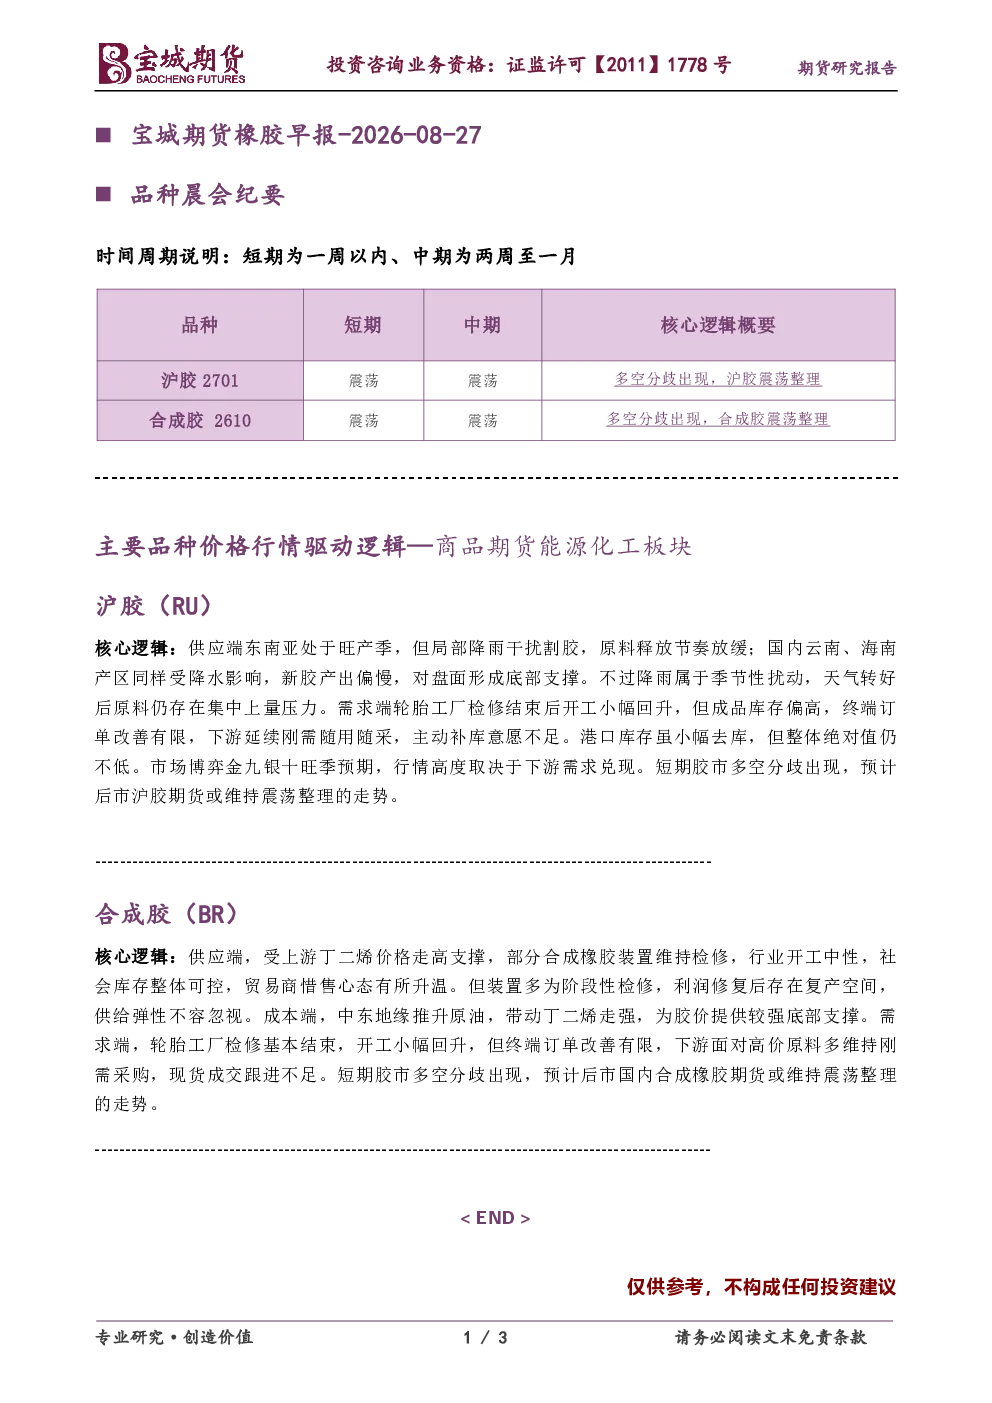
本报告分析沪胶(RU)和合成胶(BR)的供需情况。东南亚割胶受降雨影响放缓,国内产区同样受影响,原料释放节奏放缓;轮胎工厂开工回升但订单改善有限,下游刚需采购,港口库存绝对值仍高。合成胶方面,上游丁二烯价格走高支撑检修装置,但存在复产空间,成本端中东地缘冲突推升原油带动丁二烯走强。市场博弈金九银十旺季预期,短期胶市多空分歧明显。
橡胶行业未来发展趋势如何?
橡胶行业未来走势取决于供需两端变化。供应端,东南亚割胶季节性波动影响原料节奏,国内产区同样受天气影响;合成胶装置检修多为阶段性,供给弹性需关注。需求端,轮胎工厂开工回升但终端订单改善有限,下游采购谨慎。市场关注金九银十旺季需求兑现情况,预计短期维持震荡整理。
报告重点分析了哪些方向?
报告重点分析了沪胶(RU)和合成胶(BR)的供需平衡。沪胶关注东南亚割胶节奏、国内产区天气影响及下游轮胎开工和订单情况;合成胶关注上游丁二烯价格、装置检修与复产、成本支撑及下游刚需采购行为。市场博弈旺季预期是当前胶价关键变量。
当前橡胶市场现状如何判断?
当前橡胶市场呈现多空分歧状态。供应端存在季节性扰动,但天气转好后原料仍有集中上量压力;需求端轮胎工厂开工回升但订单改善有限,下游采购意愿不强。港口库存虽去库但绝对值仍高,合成胶方面装置检修提供成本支撑,但供给弹性不容忽视。
本研报有哪些风险提示?
本报告提示关注橡胶市场季节性供需变化风险。东南亚割胶受天气影响存在不确定性,国内产区同样面临天气扰动;下游轮胎行业景气度变化可能影响需求恢复速度;合成胶装置检修结束后可能存在复产压力。市场博弈旺季预期存在不确定性,需持续跟踪供需两端变化。
你可能感兴趣
宝城期货橡胶早报-2025-09-04
基础化工宝城期货2025-09-04
宝城期货橡胶早报
基础化工宝城期货2025-12-08
宝城期货橡胶早报-2026-01-30
宝城期货2026-01-30
宝城期货橡胶早报-2025-05-19
基础化工宝城期货2025-05-19
宝城期货橡胶早报-2025-05-16
化石能源宝城期货2025-05-16
宝城期货橡胶早报-2025-08-13
基础化工宝城期货2025-08-13
宝城期货橡胶早报-2025-05-23
基础化工宝城期货2025-05-23
宝城期货橡胶早报:偏空力量占优,橡胶震荡偏弱
基础化工宝城期货2025-04-18
宝城期货橡胶早报
基础化工宝城期货2025-03-10
宝城期货橡胶早报(2026年7月17日)
宝城期货2026-07-17