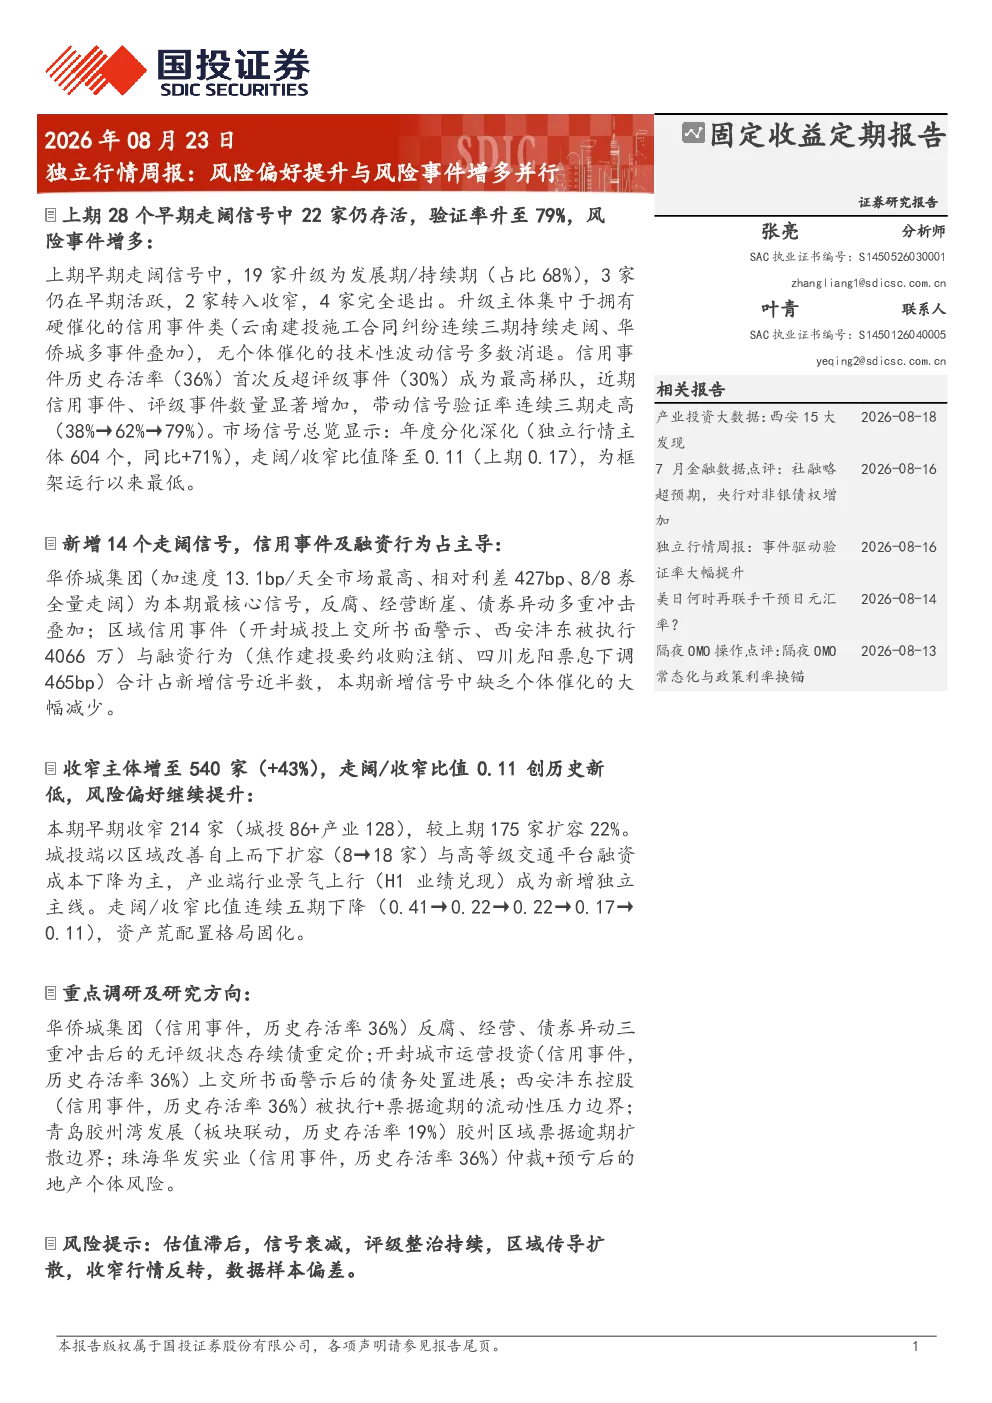
- 分析框架说明:采用"信号生命周期追踪"框架,识别早期走阔/收窄信号,追踪其后续存活、升级或退出,并按驱动类型统计历史存活率,评估信号质量、指导研究资源分配。经过前六期积累,框架的核心发现得到进一步验证:早期走阔信号的整体存活率约22%,但按驱动类型分化极大。信用事件类(存活率36%)、评级事件类(存活率30%)这类有个体催化的信号存活率最高,融资行为(20%)、板块联动(19%)、业绩预警(19%)这类有区域或业绩背景的信号存活率中等,中小银行信用分层(18%)、技术性波动(12%)这类群体性/无个体催化的信号存活率较低。研究资源应继续向信用事件、评级事件倾斜。
- 历年纪录与策略回测:2026年以来独立行情主体数604个(同比增长71%),2025年以来独立行情数量触底反弹。从回测看,2023-2026年策略仍保持正收益,26年以来超额收益(4.17bp)较上期小幅回升,胜率回升至63.2%。超额收益中枢已系统性下移,抄底难度在增加;2026年依赖抄底胜率回升,债市风险偏好或抄底情绪短期内在提升。
- 市场信号总览:本期数据截至2026年8月21日,监控债券23346只,市场中位收益率1.6816%。进入8月下旬走阔面继续收敛,走阔主体数从64家降至57家(-11%),收窄端则大幅扩容,收窄主体从377家暴增至540家(+43%),走阔/收窄比值从0.17进一步压缩至0.11,为框架运行以来最低。走阔内部结构显著分化:早期走阔26家较上期28家基本持平,但新增14家中信用事件类占主导,硬催化信号成为本期走阔主力;收窄端则为资产荒下的全线追入,高等级核心平台与化债受益主体占据绝大多数。
- 上期信号验证:上期(0814)28个早期走阔信号中,22家仍存活(验证率79%),其中19家升级为发展期/持续期,3家仍在早期活跃,2家转入收窄(首开股份、大连城投),4家完全退出(荆门城投、美的置业、河源润业)。云南建投(施工合同纠纷)的连续三期持续走阔值得关注。信用事件(存活率36%)、评级事件(30%)这类有个体催化的信号存活率最高。
- 城投早期信号:本期城投早期走阔主体13家,按历史存活率排序:信用事件类(4家,驱动类型:信用事件,历史存活率36%):开封城投、西安沣东、西安曲江金控、昆明土地;融资行为类(3家,驱动类型:融资行为,历史存活率20%):焦作建投、四川龙阳天府、天津泰达;板块联动类(3家,驱动类型:板块联动,历史存活率19%):青岛胶州湾、即墨城投、寿光金旭;技术性波动类(2家,驱动类型:技术性波动,历史存活率12%):山东鲁中、兰州轨交。
- 产业早期信号:本期产业早期走阔主体13家,按历史存活率排序:信用事件类(4家,驱动类型:信用事件,历史存活率36%):华侨城集团、珠海华发实业、上海豫园、南山集团;融资行为类(2家,驱动类型:融资行为,历史存活率20%):中*公司、五矿资本;板块联动类(3家,驱动类型:板块联动,历史存活率19%):新希望五新实业、中交房地产、仁怀酱酒;中小银行信用分层类(2家,驱动类型:中小银行信用分层,历史存活率18%):淮北农商行、吉林榆树农商行;技术性波动类(2家,驱动类型:技术性波动,历史存活率12%):湖北宏泰、湖南财鑫。
- 早期机会探讨:本期早期收窄主体214家(城投86+产业128),较上期175家扩容22%。收窄端延续"资产荒"格局下高评级核心平台相对利差持续压缩的主线,本期扩容主要由区域化债推进与半年报业绩兑现驱动。
- 城投端三大线索:区域改善自上而下扩容至18家;高等级交通/高速平台融资成本系统性下降成独立主线;前期超调修复与产业逻辑主体。
- 产业端三大线索:行业景气上行成为本期新增独立主线;券商板块集体收窄;房企独立收窄。
- 定价模式观察:目前累计189个信号、已验证信号超50条,跨期统计观察:
- 信用事件存活率最高(36%),首次反超评级事件(30%)。
- 技术性波动存活率降至12%且样本最大。
- 信号构成持续优化:本期新增14个走阔信号中信用事件与融资行为占主导,技术性波动占比进一步压降,新增信号质量延续上期改善趋势。
- 风险提示:估值滞后风险、信号衰减风险、评级整治持续风险、区域传导扩散风险、收窄行情反转风险、数据样本偏差风险。