猜你想问
宏鑫科技2026年半年度报告核心内容有哪些?
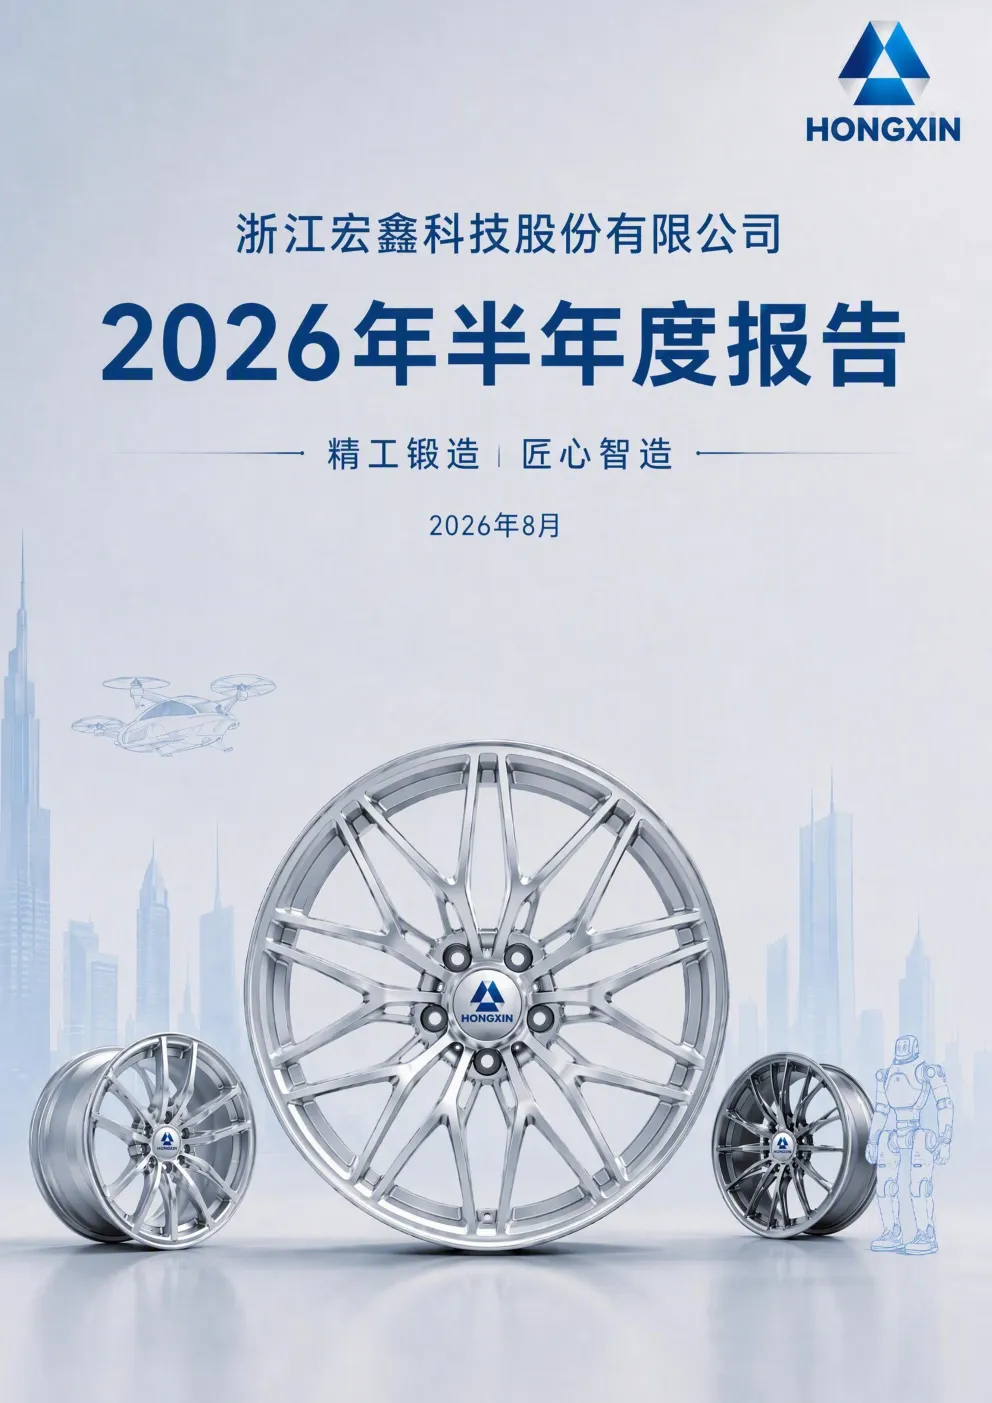
宏鑫科技2026年半年度报告显示,公司专注于汽车锻造铝合金车轮研发制造,上半年营收同比增长27.32%达6.38亿元,乘用车和商用车车轮收入分别增长37.93%和49.81%。公司积极拓展飞行汽车结构件、机器人结构件等新业务,并推进泰国基地建设以拓展海外市场。报告还提到铝价上涨等因素导致净利润同比下降162.36%至-1766.17万元。
汽车铝合金车轮行业发展趋势如何?
汽车铝合金车轮行业呈现结构性调整,供需结构加速优化,新兴市场需求释放,海外出口成为重要增长点。汽车轻量化是核心发展主线,公司通过材料升级和工艺创新实现产品轻量化,具备行业优势。未来行业将向技术密集型发展,环保法规趋严也将推动材料创新。
宏鑫科技报告重点分析了哪些方向?
宏鑫科技报告重点分析了公司核心竞争力,包括锻造工艺、产品轻量化、技术创新、优质客户资源、品牌质量优势及团队机制。同时报告关注新业务拓展,如机器人躯体结构件已获小批量订单,飞行器零部件业务确认收入。此外,泰国基地建设计划及风险因素如行业波动、市场竞争、原材料价格波动等也纳入分析。
当前汽车车轮市场现状如何判断?
当前汽车车轮市场供需结构加速调整优化,海外市场需求成为重要增长来源。轻量化成为行业核心趋势,推动材料升级和工艺创新。市场竞争激烈,国内外品牌竞争加剧,公司凭借锻造工艺和轻量化产品在商用车市场打破国外品牌垄断。但行业仍面临汽车行业波动、原材料价格波动等挑战。
宏鑫科技研报提示了哪些风险?
宏鑫科技研报提示的主要风险包括下游汽车行业波动风险,市场竞争及客户稳定性风险,以及原材料价格波动风险。报告指出铝价上涨、财务费用增加和折旧摊销增加导致净利润下滑。此外,新业务拓展的不确定性及泰国基地建设面临的政策环境变化也是潜在风险因素。
你可能感兴趣
宏鑫科技:2024年半年度报告
财报2024-08-27
宏鑫科技:2025年半年度报告
财报2025-08-27
吉鑫科技:2026年半年度报告
财报2026-08-25
汉鑫科技:2026年半年度报告
财报2026-08-28
宏工科技:2026年半年度报告
财报2026-08-27
宏景科技:2026年半年度报告
财报2026-08-29
宏微科技:2026年半年度报告
财报2026-08-29
宏海科技:2026年半年度报告
财报2026-08-26
华宏科技:2026年半年度报告
财报2026-08-25
宏和科技:2026年半年度报告
财报2026-08-14