猜你想问
中信建投上半年利润增长主要来自哪些方面?
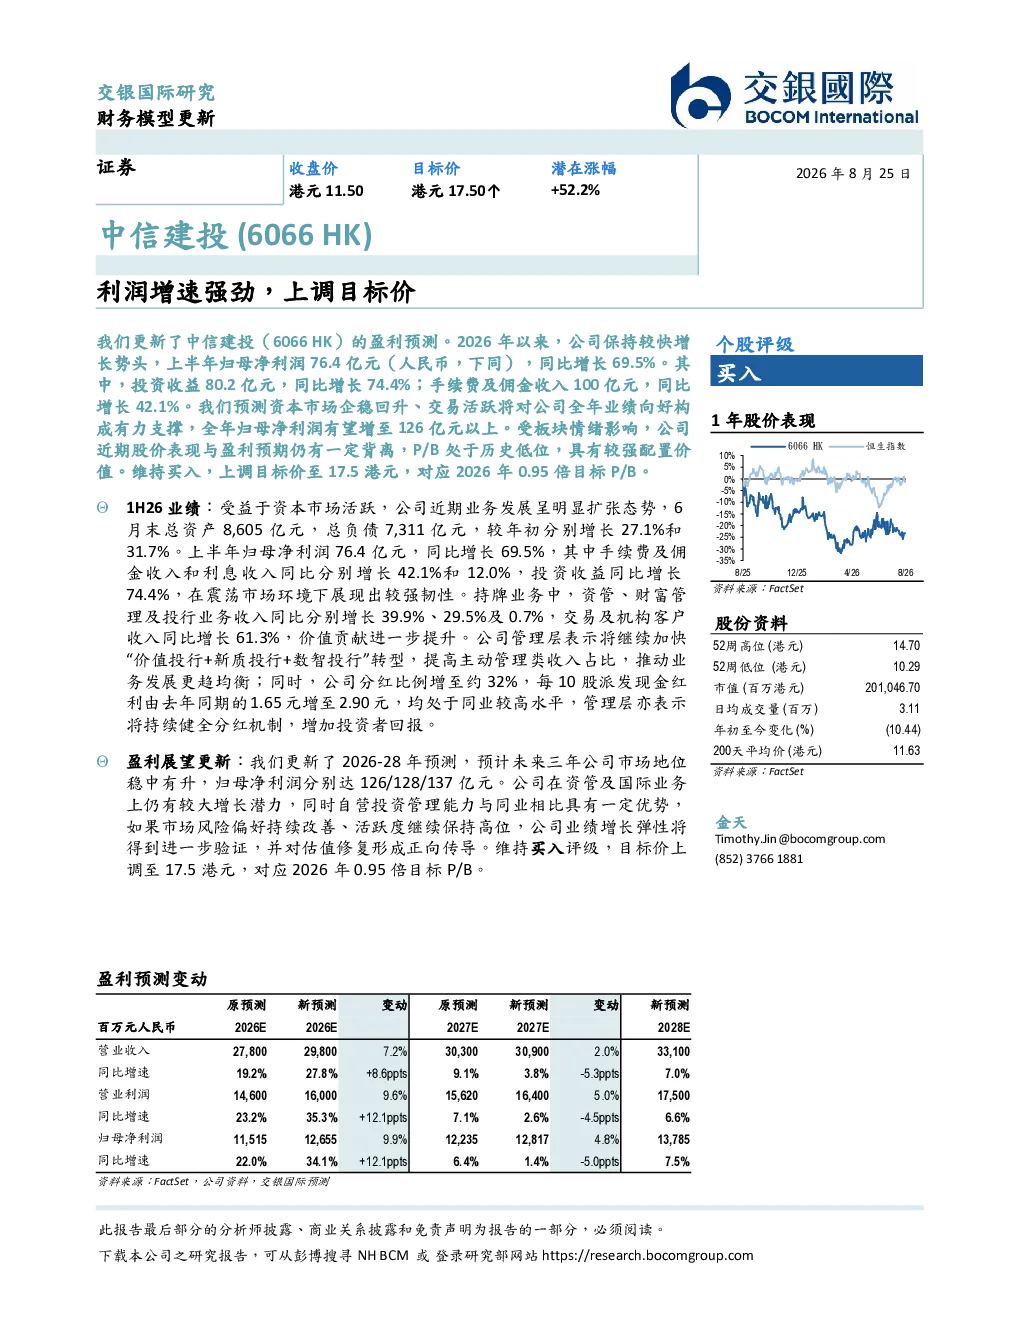
中信建投上半年归母净利润同比增长69.5%,主要得益于投资收益增长74.4%和手续费及佣金收入增长42.1%。公司总资产和总负债分别增长27.1%和31.7%,业务发展呈扩张态势。持牌业务中,资管、财富管理、投行业务、交易及机构客户收入同比分别增长39.9%、29.5%、0.7%和61.3%。
报告对中信建投未来几年的盈利预测如何?
分析师更新了2026-2028年盈利预测,预计未来三年归母净利润分别达126/128/137亿元。公司资管及国际业务增长潜力较大,自营投资管理能力具有优势,若市场风险偏好持续改善,业绩增长弹性将进一步验证。
中信建投的业务发展方向是什么?
公司管理层表示将继续加快“价值投行+新质投行+数智投行”转型,提高主动管理类收入占比。同时,公司计划增加投资者回报,分红比例增至约32%,每10股派发现金红利由1.65元增至2.90元。
当前市场环境下中信建投的表现如何?
中信建投的P/B处于历史低位,具有较强配置价值。公司自营投资管理能力具有优势,若市场风险偏好持续改善,业绩增长弹性将进一步验证,并对估值修复形成正向传导。
中信建投报告中有哪些需要注意的风险?
报告未明确提及具体风险,但提示市场风险偏好变化可能影响公司业绩增长弹性。此外,公司转型过程中可能面临业务结构调整的挑战,需关注其执行效果。
你可能感兴趣
凯莱英 (6821 HK) 2025年新兴业务驱动业绩强劲复苏,2026年指引超预期,上调目标价
交银国际2026-04-02
CSC金融(601066 CH/6066 HK) A/H股: 买入/买入: 经纪业务和自营交易推动收入增长
汇丰银行2025-07-10
中国财险(02328 HK):上调目标价14.2%
国泰君安证券2013-10-07
昆仑能源:2012年业绩不及市场预期;上调目标价至HK $ 17.0
美银美林2013-03-22
冠捷科技(903 HK)问题1:由于液晶电视的强势,跟踪效果好于预期;上调目标价至6.00港元
Chardan Capital Markets, LLC.2010-01-20
科伦博泰生物 (6990 HK) ESMO 2025 大会核心 ADC 产品大放异彩,上调目标价
交银国际2025-10-22
信达生物(1801 HK):上市产品销售延续强势,管线全球开发进入关键阶段;上调目标价
交银国际2025-08-29
药明合联(2268 HK):1H26业绩延续高增,项目+产能扩张下M端成长拐点将至,上调目标价
交银国际2026-08-25
大唐新能源(01798 HK):限电改善如预期,上调目标价
国泰君安证券2013-07-19
华润电力 (00836 HK):上调盈利预测和目标价,“收集”
国泰君安证券2013-02-22