猜你想问
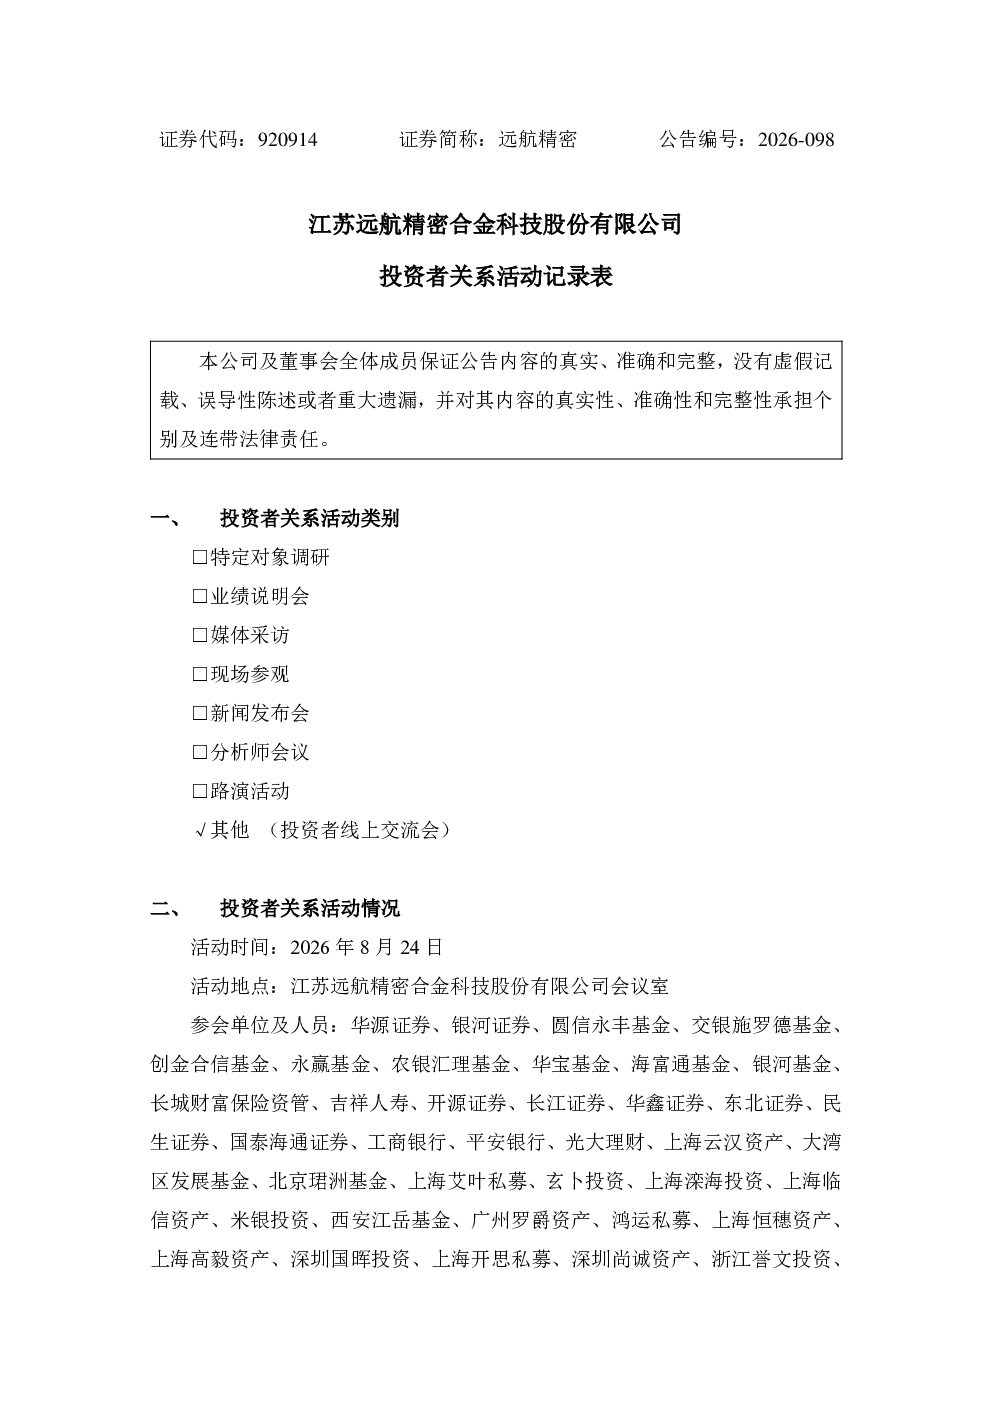
远航精密投资者关系活动记录表核心内容是什么?
本次投资者线上交流会主要围绕远航精密的精密镍带材料项目进展、应收账款增长原因及市场竞争策略展开。会议透露,“年产2,500吨精密镍带材料项目”主体完工,设备进入安装调试阶段,预计2026年底投产,达产后将新增年产能2,500吨。应收账款增长主要受电解镍价格上涨带动产品售价提升及销量增长超15%影响,信用期约3个月。公司保持镍带、箔产品行业前列市场份额,未来将加大新材料研发投入,拓展新能源、储能领域,优化产业链协同与成本管控。
精密镍带材料赛道发展趋势如何?
精密镍带材料赛道受益于新能源汽车、储能等新兴领域快速发展,市场需求持续增长。行业竞争激烈,头部企业凭借技术、产能优势占据主导地位。远航精密作为行业领先者,通过加大研发投入、推进产品创新、拓展新兴应用领域,持续提升产品竞争力。未来,新材料研发、产业链协同与成本管控将成为企业差异化竞争的关键。
远航精密报告重点分析了哪些方向?
报告重点分析了远航精密的项目进展、财务表现及竞争策略。项目方面,“年产2,500吨精密镍带材料项目”主体完工,预计2026年底投产,将显著提升公司产能。财务方面,应收账款增长主要受产品售价提升和销量增长影响,信用期约3个月。竞争策略方面,公司将持续加大新材料研发投入,拓展新能源、储能等新兴领域,优化产业链协同与成本管控,以巩固行业领先地位。
精密镍带材料市场现状如何?
精密镍带材料市场呈现供需两旺态势,下游应用领域广泛,包括新能源汽车、储能、电子等。行业竞争激烈,头部企业凭借技术、产能优势占据主导地位。远航精密在镍带、箔产品领域长期位居行业前列,市场份额较高。然而,行业也面临原材料价格波动、技术迭代快等挑战,企业需持续提升技术水平和成本控制能力。
远航精密研报存在哪些风险提示?
远航精密研报提示的主要风险包括:项目进度不及预期风险,设备安装调试可能存在不确定性,影响投产时间;原材料价格波动风险,电解镍等主要原材料价格波动可能影响公司盈利能力;市场竞争加剧风险,行业竞争激烈可能导致产品价格下降或市场份额被侵蚀;新兴领域拓展风险,新能源、储能等新兴领域市场前景尚存不确定性,拓展过程中可能面临挑战。