猜你想问
丰光精密投资者关系活动报告核心内容是什么?
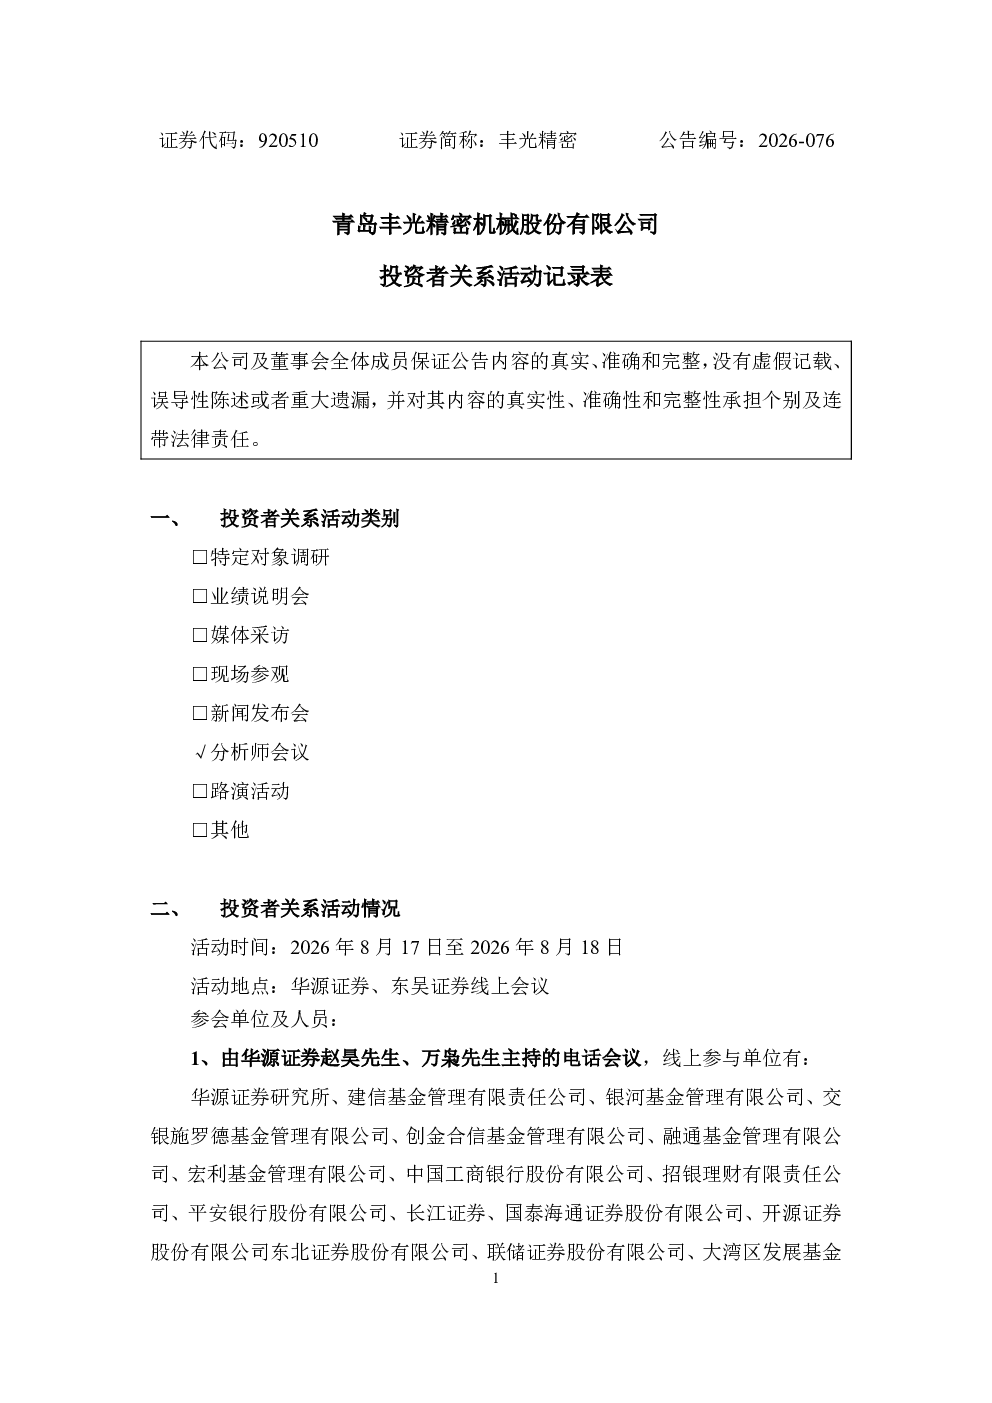
丰光精密投资者关系活动报告主要围绕2026年8月17日至18日的分析师会议展开,披露了公司2026年上半年的经营业绩、业绩驱动因素、机器人谐波减速器业务进展、收购北京唯实深蓝科技有限公司的情况以及未来发展战略。报告显示公司上半年实现营业收入1.33亿元,同比增长30.86%;归母净利润扭亏为盈,同比增长332.67%;扣非净利润同比增长171.55%。业绩增长主要得益于半导体业务增长、产能爬坡与成本控制、业务结构优化等因素。收购唯实深蓝科技有限公司将有助于公司深化半导体业务和推进机器人自动化业务,形成产业链互补。
半导体行业发展趋势如何?
半导体行业目前处于高景气周期,全球半导体需求持续增长,为丰光精密的半导体业务提供了良好的发展机遇。丰光精密的半导体业务收入大幅提升,毛利率也得到提升,显示出其在半导体领域的竞争优势。未来,随着半导体行业的持续发展,丰光精密有望进一步放大高毛利业务占比,实现业绩的持续增长。同时,半导体行业的竞争也较为激烈,丰光精密需要不断提升技术水平和产品竞争力,以应对市场变化。
报告重点分析了丰光精密的哪些业务方向?
报告重点分析了丰光精密的半导体业务和机器人自动化业务。在半导体业务方面,报告披露了公司半导体业务的收入增长情况、毛利率提升情况以及未来发展方向。丰光精密的半导体业务增长迅速,成为公司重要的业绩增长点。在机器人自动化业务方面,报告披露了公司机器人谐波减速器的业务进展、产品迭代与客户认证情况以及未来发展战略。丰光精密的机器人谐波减速器业务已具备全系列量产能力,未来将加速产品认证与交付,推进与唯实深蓝协同发展。
目前丰光精密的市场现状如何?
丰光精密目前的市场现状表现为业绩快速增长,经营情况良好。公司2026年上半年实现了营业收入和净利润的双增长,显示出其在市场上的竞争优势。同时,公司也在积极拓展新的业务领域,如机器人自动化业务和半导体业务,以实现多元化发展。然而,公司也面临一定的市场风险,如行业周期波动、市场需求变化等,需要密切关注市场动态,及时调整经营策略。
丰光精密投资者关系活动报告存在哪些风险提示?
丰光精密投资者关系活动报告提示了公司战略规划存在不确定性风险。公司的发展战略受宏观环境、行业周期、市场需求等因素影响,存在一定的不确定性。此外,公司收购唯实深蓝科技有限公司也存在商誉减值、业绩承诺不达预期等风险。商誉减值风险主要源于被收购公司未来经营业绩未达预期,而业绩承诺不达预期风险则主要源于被收购公司自身经营状况的不确定性。公司需要加强风险管理,以应对这些潜在风险。