猜你想问
银行会缩表吗?
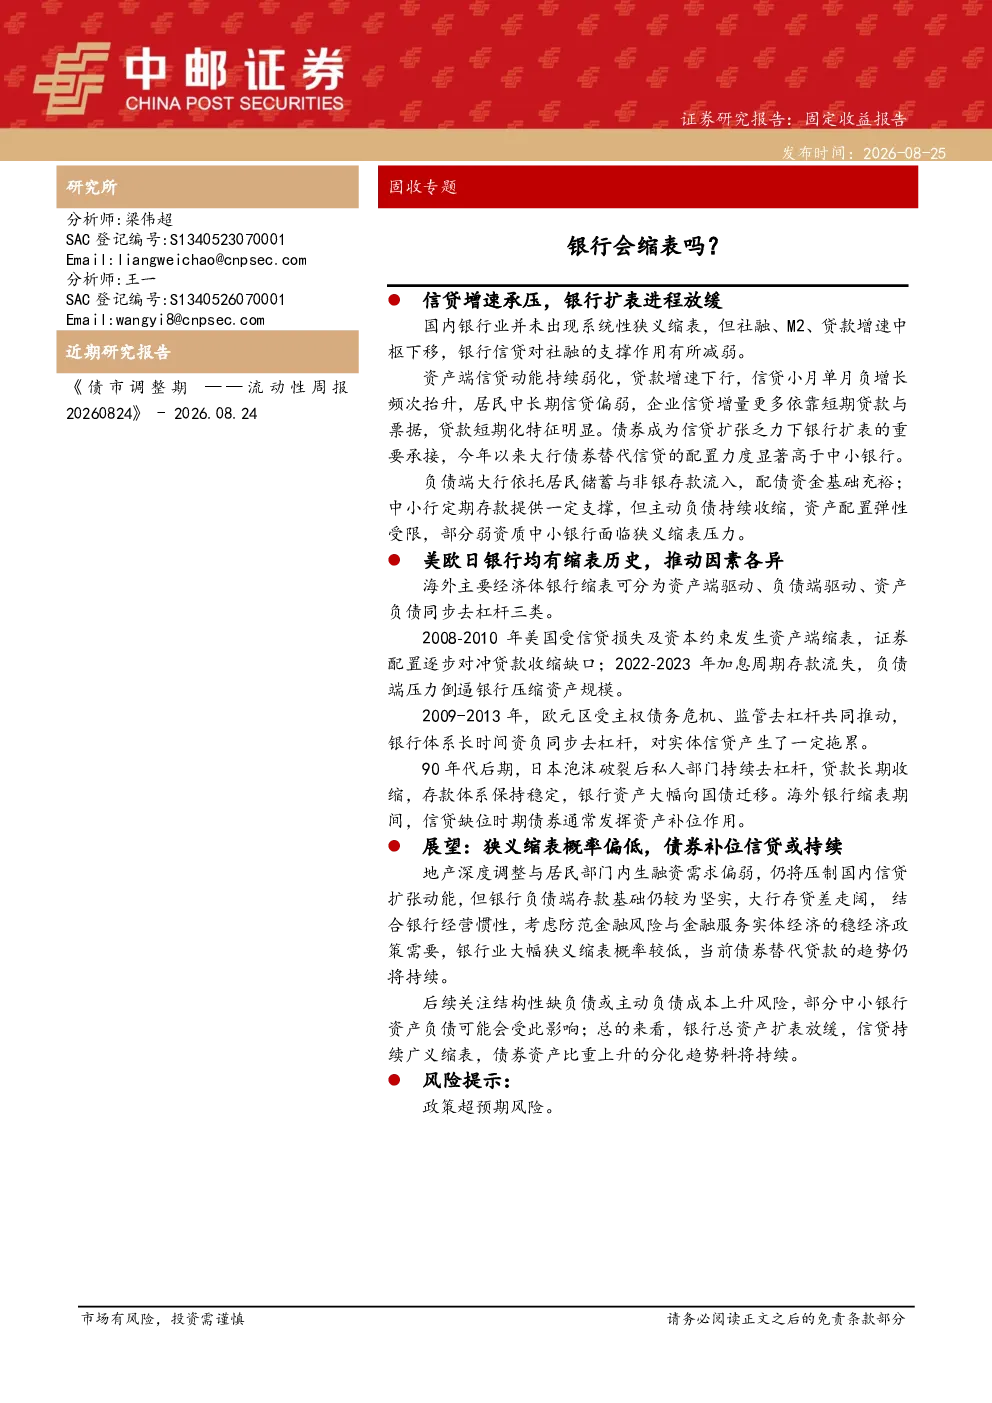
国内银行业并未出现系统性狭义缩表,但社融、M2、贷款增速中枢下移,银行信贷对社融的支撑作用有所减弱。资产端信贷动能持续弱化,贷款增速下行,居民中长期信贷偏弱,企业信贷增量更多依靠短期贷款与票据,贷款短期化特征明显。债券成为信贷扩张乏力下银行扩表的重要承接,大行债券替代信贷的配置力度显著高于中小银行。负债端大行依托居民储蓄与非银存款流入,配债资金基础充裕;中小行主动负债持续收缩,资产配置弹性受限,部分弱资质中小银行面临狭义缩表压力。
银行业发展趋势如何?
银行业资产端信贷动能持续弱化,贷款增速下行,居民中长期信贷偏弱,企业信贷增量更多依靠短期贷款与票据,贷款短期化特征明显。债券成为信贷扩张乏力下银行扩表的重要承接,大行债券替代信贷的配置力度显著高于中小银行。负债端大行依托居民储蓄与非银存款流入,配债资金基础充裕;中小行主动负债持续收缩,资产配置弹性受限。银行业总资产扩表放缓,信贷持续广义缩表,债券资产比重上升的分化趋势料将持续。
报告重点分析了哪些方向?
报告重点分析了国内银行业信贷动能弱化、债券替代信贷的趋势、银行资产负债结构变化以及不同类型银行面临的压力。资产端关注贷款增速下行、居民中长期信贷偏弱、企业信贷短期化特征明显等问题;负债端关注大行配债资金基础充裕与中小行主动负债收缩的对比。此外,报告还对比了海外主要经济体银行缩表的驱动因素和影响,包括美国资产端缩表、欧元区资负同步去杠杆、日本私人部门持续去杠杆等案例。
当前银行业市场现状如何?
当前国内银行业并未出现系统性狭义缩表,但社融、M2、贷款增速中枢下移,银行信贷对社融的支撑作用有所减弱。资产端信贷动能持续弱化,贷款增速下行,居民中长期信贷偏弱,企业信贷增量更多依靠短期贷款与票据,贷款短期化特征明显。债券成为信贷扩张乏力下银行扩表的重要承接,大行债券替代信贷的配置力度显著高于中小银行。负债端大行依托居民储蓄与非银存款流入,配债资金基础充裕;中小行主动负债持续收缩,资产配置弹性受限。
报告提示了哪些风险?
报告提示后续需关注结构性缺负债或主动负债成本上升的风险,部分中小银行资产负债可能会受此影响。当前债券替代贷款的趋势仍将持续,银行业总资产扩表放缓,信贷持续广义缩表,债券资产比重上升的分化趋势料将持续。此外,还需关注不同类型银行在资产负债管理上的差异,弱资质中小银行可能面临狭义缩表压力,而大行则依托充裕的配债资金基础保持相对稳健。