猜你想问
这份研报主要讲了平安银行的哪些核心内容?
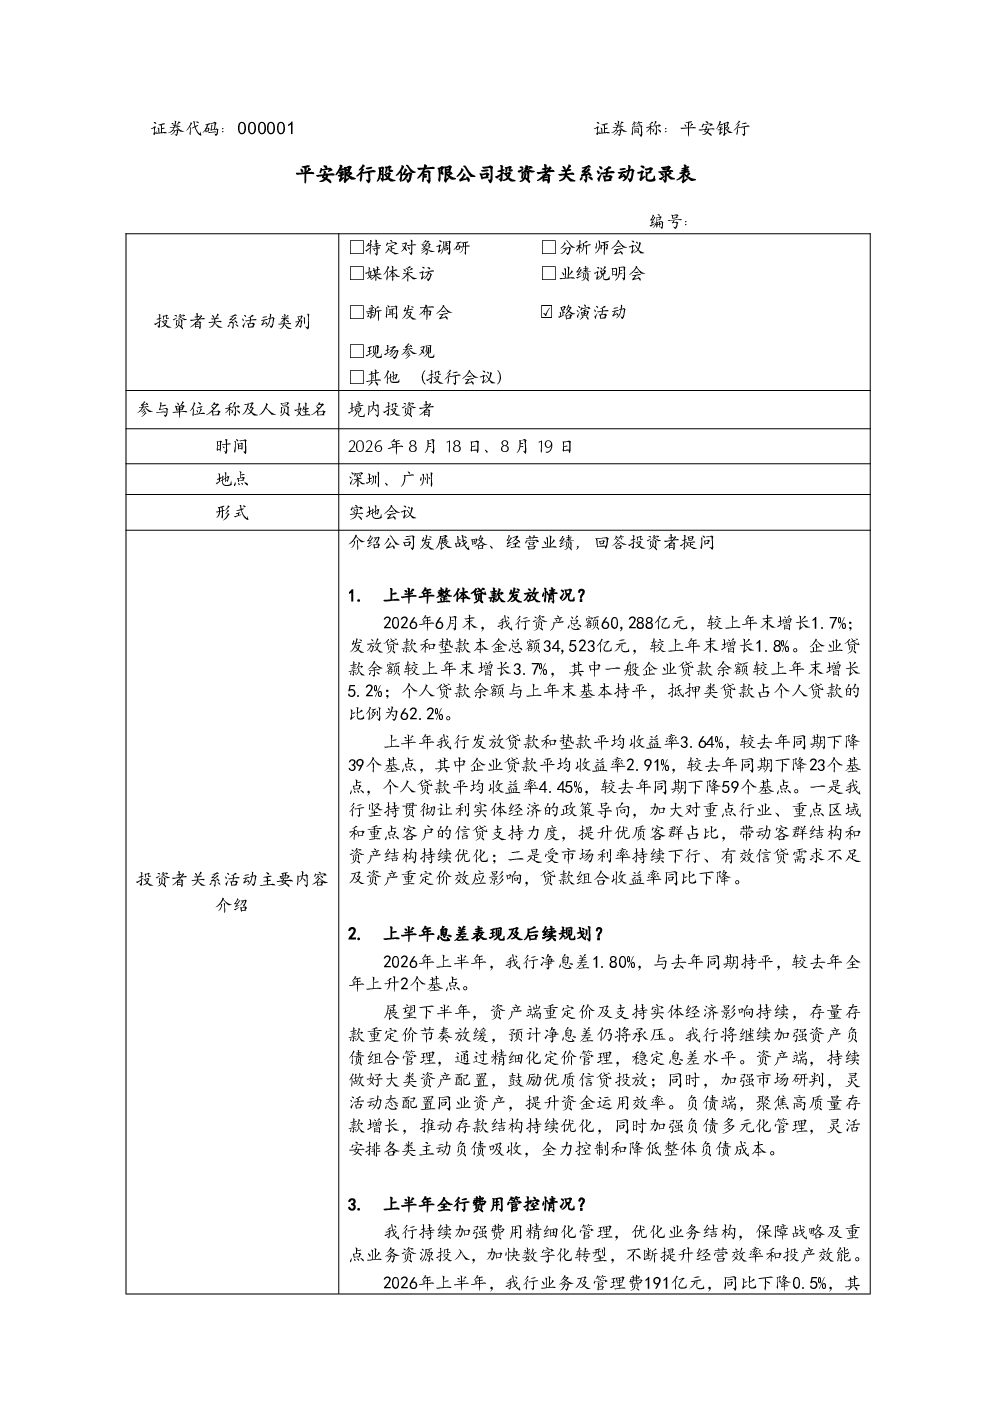
该研报详细分析了平安银行的资产、贷款、存款及对公业务情况。2026年6月末,该行资产总额60,288亿元,同比增长1.7%;贷款总额34,523亿元,同比增长1.8%。企业贷款增长3.7%,个人贷款基本持平,抵押类贷款占比62.2%。上半年贷款平均收益率3.64%,同比下降39个基点,主要受政策让利、市场利率下行及资产重定价影响。净息差1.80%,预计下半年仍承压。费用管控方面,业务及管理费191亿元,同比下降0.5%,成本收入比27.06%。手续费及佣金净收入132亿元,同比增长3.7%。个人存款余额12,918亿元,增长0.3%,AUM余额增长9.0%。对公客户数101万户,增长4.8%,战略客户贷款余额增长9.8%,科技企业贷款余额增长8.7%
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化特点。政策层面,监管持续加强,推动行业规范化发展。利率市场化改革深入,对银行净息差形成挑战,需加强资产负债管理。数字化转型加速,金融科技赋能传统银行业务,提升服务效率和客户体验。业务模式创新,如财富管理、普惠金融等领域成为新的增长点。同时,经济结构调整和产业升级为银行带来新的业务机遇,如绿色金融、供应链金融等。市场竞争加剧,银行需提升风险管理能力和服务竞争力以应对变化
研报中对平安银行的哪些方面进行了重点分析?
研报重点分析了平安银行的资产负债结构、盈利能力及业务发展情况。在资产负债方面,报告关注了贷款结构变化,特别是企业贷款和个人贷款的增长情况,以及抵押类贷款占比的提升。盈利能力方面,分析了净息差的变化及影响因素,以及手续费及佣金净收入的增长情况。业务发展方面,报告重点分析了个人存款、AUM余额的增长,以及对公客户数的拓展,特别是战略客户和科技企业贷款的增长。此外,报告还关注了费用管控情况,如业务及管理费和成本收入比的变化
当前银行市场的现状如何?
当前银行市场呈现稳中向好的发展态势,但面临多重挑战。宏观经济环境复杂多变,对银行资产质量带来不确定性。利率市场化改革持续深化,银行净息差承压,需提升资产质量和收益能力。金融科技快速发展,传统银行面临数字化转型压力,需加强科技投入和创新。市场竞争激烈,同业竞争和跨界竞争加剧,银行需提升服务水平和差异化竞争力。同时,监管政策趋严,银行需加强合规管理,防范金融风险。总体来看,银行市场正处于转型升级的关键时期,机遇与挑战并存
研报中提示了哪些风险?
研报中提示了银行面临的主要风险包括:利率风险,市场利率下行压力可能导致银行净息差收窄;信用风险,宏观经济波动可能影响贷款资产质量;流动性风险,经济下行压力可能增加银行流动性压力;操作风险,金融科技应用和数据安全带来新的操作风险;监管风险,监管政策变化可能影响银行经营策略。此外,银行数字化转型过程中可能面临的技术风险和人才风险也需关注。这些风险需引起银行管理层的高度重视,并采取有效措施进行管理和防范