猜你想问
东阿阿胶Q2业绩表现如何?
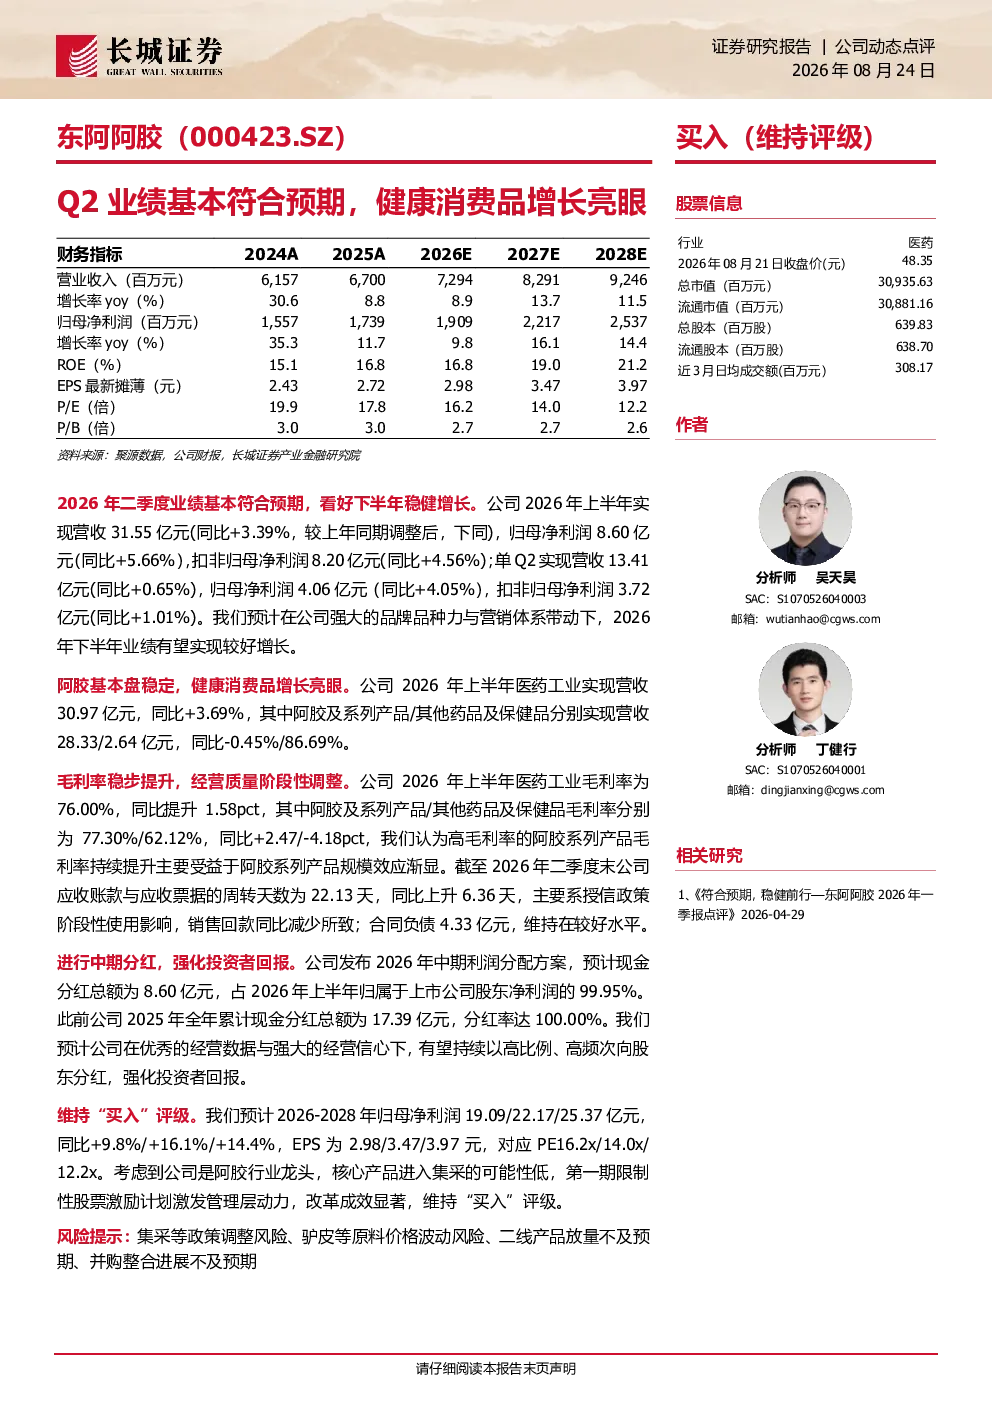
东阿阿胶2026年Q2业绩基本符合预期,单季度实现营收13.41亿元,同比微增0.65%,归母净利润4.06亿元,同比提升4.05%。公司上半年整体营收31.55亿元,同比增长3.39%,归母净利润8.60亿元,增长5.66%。阿胶基本盘保持稳定,健康消费品增长亮眼,但医药工业中阿胶及系列产品营收同比略有下降0.45%。毛利率稳步提升,上半年医药工业毛利率达76.00%,同比提升1.58个百分点,主要得益于阿胶系列产品的规模效应。公司中期利润分配方案显示,预计现金分红总额为8.60亿元,占上半年净利润的99.95%
东阿阿胶健康消费品发展情况怎样?
东阿阿胶健康消费品业务增长亮眼,成为公司重要增长点。上半年医药工业营收30.97亿元,同比增长3.69%,其中阿胶及系列产品营收28.33亿元,同比微降0.45%。这表明健康消费品虽然增速较快,但阿胶传统业务仍需稳固基本盘。毛利率方面,医药工业毛利率提升至76.00%,同比增加1.58个百分点,主要受益于阿胶系列产品的规模效应。公司持续加大健康消费品研发投入,未来有望成为新的利润增长引擎
东阿阿胶未来业绩预期如何?
东阿阿胶未来三年业绩预期乐观,预计2026-2028年归母净利润分别为19.09/22.17/25.37亿元,同比增速分别为9.8%/16.1%/14.4%,EPS分别为2.98/3.47/3.97元,对应PE分别为16.2x/14.0x/12.2x。公司维持“买入”评级,主要增长动力来自健康消费品业务拓展及阿胶系列产品的规模效应。未来需关注集采政策调整、原料价格波动等风险因素
医药行业发展趋势如何?
医药行业整体保持稳定增长,东阿阿胶作为行业代表,展现出健康消费品转型的积极成效。公司上半年医药工业营收同比增长3.69%,毛利率提升至76.00%,显示行业竞争格局持续优化。阿胶基本盘稳定,健康消费品成为新的增长点,但阿胶及系列产品营收微降0.45%,提示传统业务仍面临挑战。未来行业发展趋势将围绕创新药、健康消费品等领域展开,规模效应和品牌优势将成为核心竞争力
东阿阿胶面临哪些风险?
东阿阿胶面临的主要风险包括集采政策调整和原料价格波动。集采政策可能导致阿胶产品价格下降,影响公司盈利能力;原料价格波动,尤其是驴皮等关键原料价格波动,将直接影响生产成本。此外,健康消费品市场竞争加剧也可能对公司业务增长造成压力。公司需加强成本控制,提升产品附加值,同时密切关注政策变化,确保业务稳定发展