猜你想问
这份研报主要分析了甲醇的哪些核心内容?
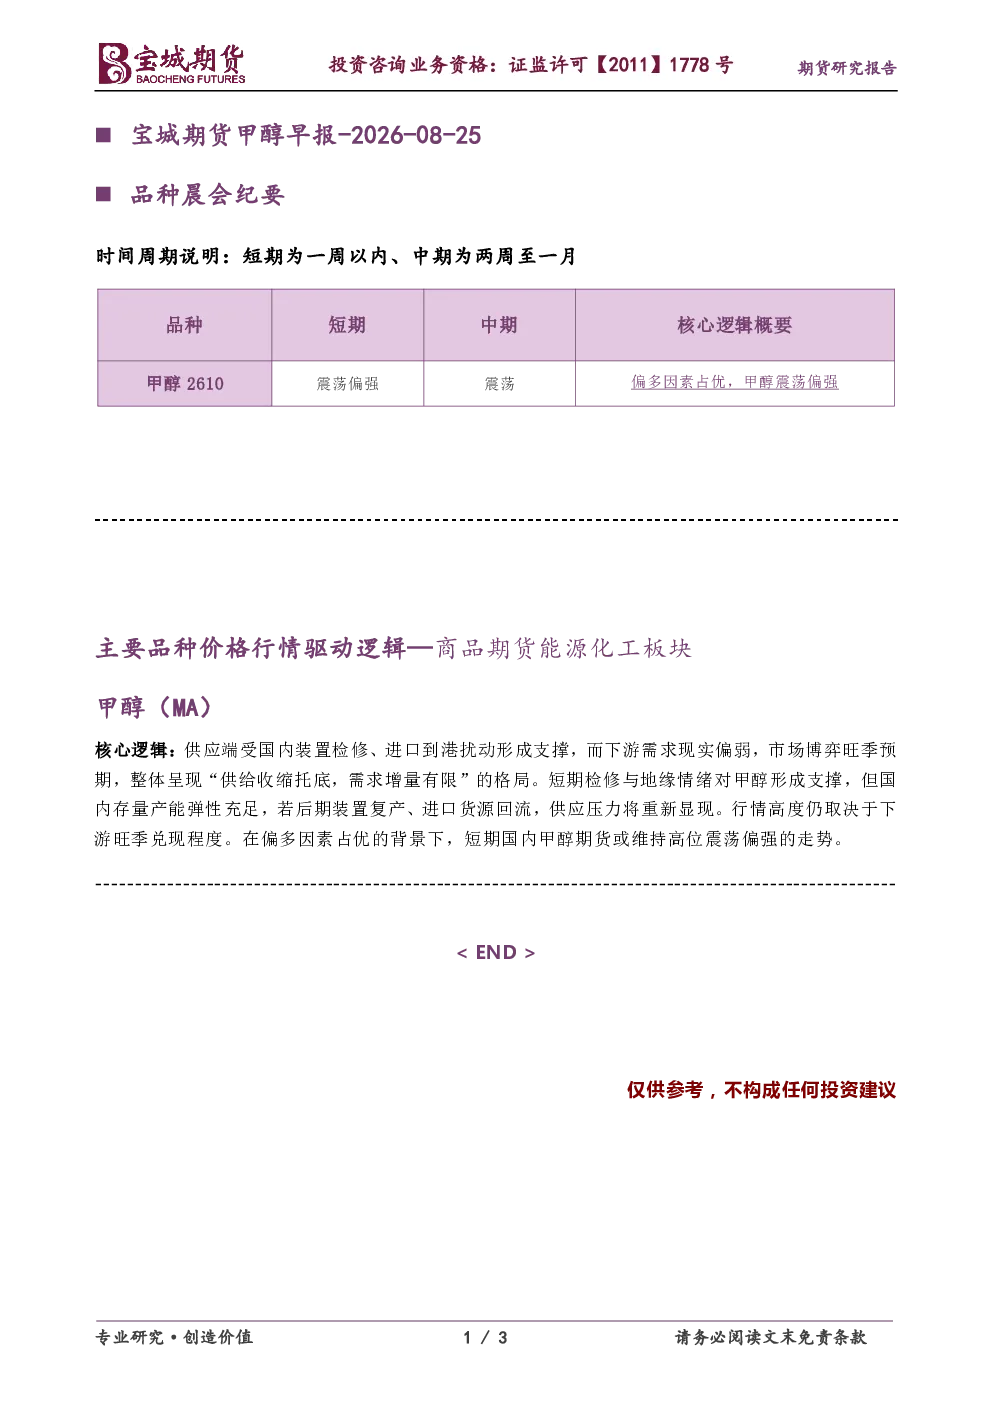
本报告核心分析了甲醇的供应端和需求端。供应端方面,国内装置检修和进口到港扰动为甲醇价格形成支撑;需求端方面,下游需求现实偏弱,市场博弈旺季预期。整体格局呈现供给收缩托底,需求增量有限的态势。短期来看,检修与地缘情绪对甲醇形成支撑,但国内存量产能弹性充足,后期装置复产和进口货源回流可能带来供应压力。报告指出,甲醇行情高度取决于下游旺季兑现程度,短期国内甲醇期货或维持高位震荡偏强的走势。
甲醇行业未来的发展趋势如何?
甲醇行业未来发展趋势需关注供需两端的变化。从供应端看,国内装置检修和进口到港的扰动将短期支撑价格,但长期需关注产能扩张和进口格局变化。需求端方面,甲醇下游应用广泛,但实际需求受经济周期和替代品竞争影响。旺季预期的博弈将贯穿报告分析周期,投资者需关注下游行业景气度变化。整体而言,甲醇行业呈现周期性波动特征,供需平衡是影响价格的关键因素。
研报重点分析了甲醇的哪些方面?
本报告重点分析了甲醇的供应与需求平衡状态。供应端重点关注国内装置检修计划、进口到港量及港口库存变化;需求端则聚焦下游甲醇消费企业的开工率、订单情况及替代品影响。报告还分析了短期驱动因素,包括检修对供应的支撑作用以及地缘政治情绪对甲醇期货的提振效果。此外,报告也提示了潜在压力,即国内存量产能的弹性释放可能对价格形成压制。
当前甲醇市场处于什么状态?
当前甲醇市场呈现供需阶段性错配状态。供应端受国内装置检修和进口到港节奏影响,阶段性偏紧;需求端则因下游企业备货谨慎,实际需求偏弱,市场博弈旺季预期较为明显。整体来看,甲醇价格处于底部区域震荡,但向上空间受制于下游需求兑现力度。短期而言,偏多因素占优,价格或维持高位震荡偏强走势,但需警惕供应端弹性释放带来的压力。
阅读这份研报需要注意哪些风险?
阅读本报告需注意以下风险:一是供应端风险,若检修计划不及预期或进口货源提前到港,可能引发供应过剩压力;二是需求端风险,下游旺季预期若未能兑现,可能导致需求疲软拖累价格;三是政策风险,环保政策收紧可能影响装置开工率,地缘政治冲突也可能干扰进口物流。此外,报告内容仅供参考,不构成投资建议,投资者应结合自身风险承受能力独立判断。