猜你想问
厦门钨业2026年半年度业绩说明会核心内容是什么?
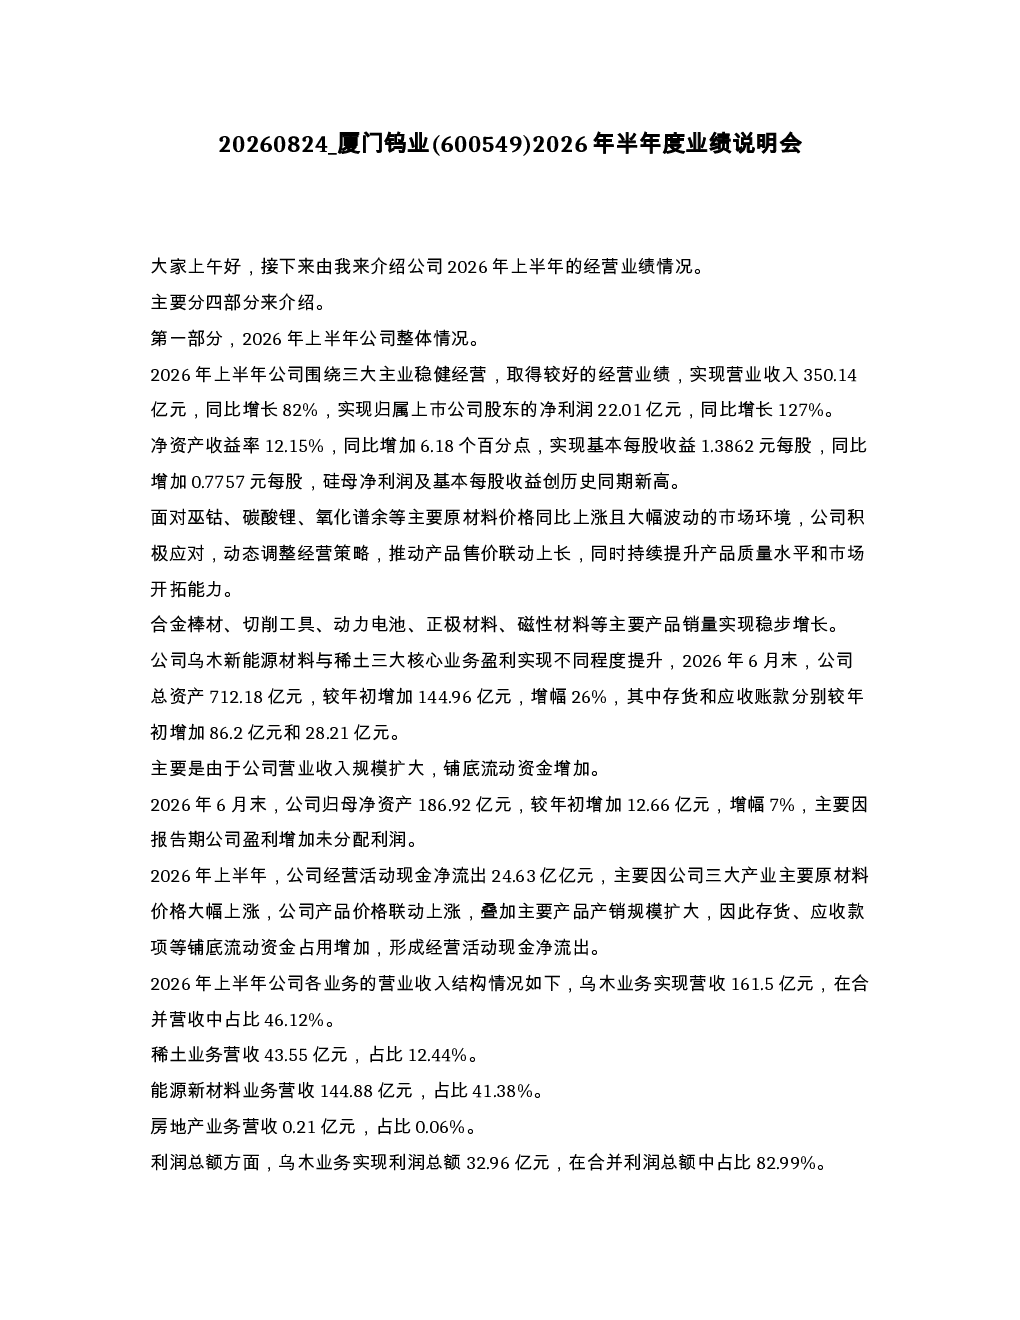
厦门钨业2026年半年度业绩说明会显示,公司围绕钨钴、稀土、能源新材料三大主业稳健经营,取得较好业绩。整体实现营业收入350.14亿元(同比增长82%),净利润22.01亿元(同比增长127%),净资产收益率12.15%(同比增加6.18个百分点),基本每股收益1.3862元(同比增加0.7757元)。主要产品销量稳步增长,合金棒材、切削工具、动力电池、正极材料、磁性材料等销量均实现增长。乌木、稀土、能源新材料三大核心业务盈利均实现提升。
钨钴、稀土、能源新材料赛道发展趋势如何?
钨钴业务方面,国内钨消费同比增长7.30%,主要来自硬质合金需求增加。稀土业务下游应用行业包括空调、新能源汽车、工业机器人,产量分别增长0.1%、6.7%、28%。能源新材料业务中,新能源汽车增速放缓,但三元材料、磷酸铁锂产量分别同比增长45.11%、61%。整体看,三大赛道在下游需求和技术创新驱动下,仍保持较好发展态势。
报告重点分析了哪些方向?
报告重点分析了厦门钨业三大核心业务经营情况,包括钨钴业务的产销数据、原材料价格波动及经营策略;稀土业务的下游应用、供给情况及产品结构优化;能源新材料业务的下游市场变化、供给增长及产品销量表现。此外,还涉及公司整体财务状况、主要投资项目进展及筹资情况。
当前市场现状如何判断?
从市场现状看,厦门钨业面对原材料价格波动积极应对,推动产品售价联动上涨,提升产品质量和市场开拓能力。公司资产规模扩大,总资产712.18亿元,但经营活动现金净流出24.63亿元,主要因产销规模扩大及原材料价格上涨导致存货、应收款项等铺底流动资金占用增加。整体市场环境复杂,公司需持续优化经营策略以应对挑战。
研报有哪些风险提示?
研报显示,公司资产负债率59.17%(较上年末上升6.78个百分点),主要因产销规模扩大及原材料价格上涨。经营活动现金净流出,主要因存货、应收款项等铺底流动资金占用增加。此外,钨精矿产量同比下降14.75%,黑钨精矿均价同比上涨356.06%,原材料价格波动对公司经营带来一定风险。需关注行业供需变化及成本控制能力。