猜你想问
钢材早报主要分析了哪些内容?
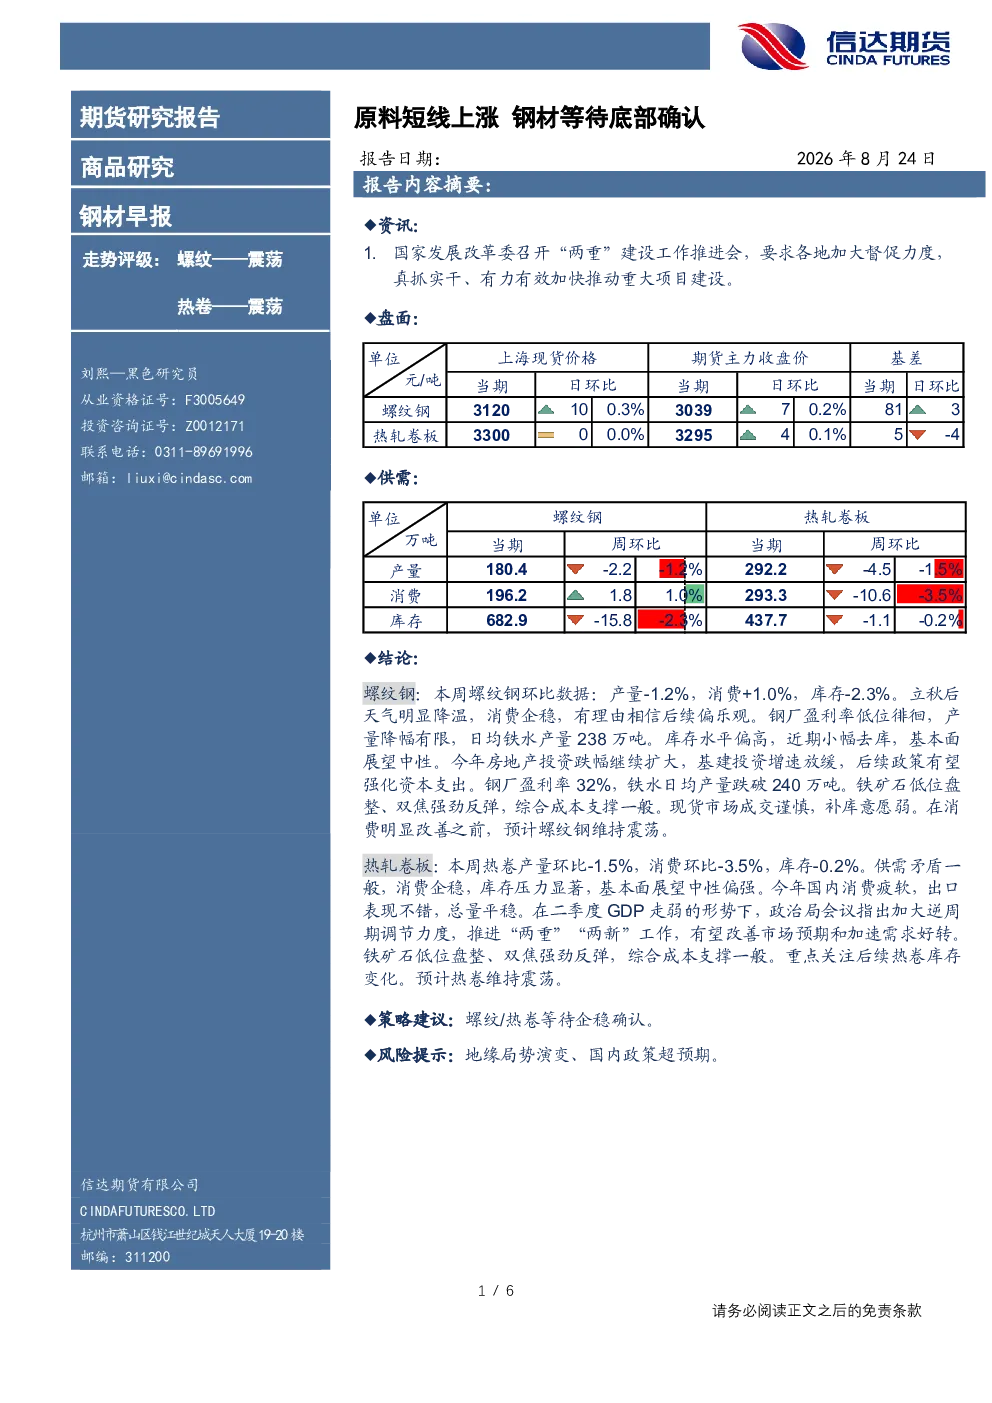
本报告分析了钢材市场原料短线上涨的情况,对螺纹钢和热轧卷板的走势进行了评级,均为震荡。报告详细解读了螺纹钢和热轧卷板的产量、消费、库存数据,以及铁矿石、双焦等原料的成本支撑情况。同时,报告还探讨了房地产投资、基建投资等宏观经济因素对钢材市场的影响,并提出了螺纹/热卷等待企稳确认的策略建议。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注多方面因素。从供需关系看,螺纹钢和热轧卷板的产量和消费数据均呈现小幅波动,库存水平偏高但近期有所去库。从成本端看,铁矿石和双焦价格虽有波动,但综合成本支撑一般。宏观经济方面,房地产投资和基建投资增速放缓,但政策有望强化资本支出,改善市场预期。总体而言,钢材行业未来走势仍需等待更多积极信号确认。
本报告重点分析了哪些方向?
本报告重点分析了螺纹钢和热轧卷板的走势评级、供需关系、成本支撑以及宏观经济影响。具体而言,报告详细解读了螺纹钢的产量-1.2%、消费+1.0%、库存-2.3%的环比数据,以及热轧卷板的产量-1.5%、消费环比-3.5%、库存-0.2%的环比数据。此外,报告还探讨了铁矿石低位盘整、双焦强劲反弹对综合成本的影响,以及房地产投资和基建投资等宏观经济因素。
当前钢材市场现状如何判断?
当前钢材市场现状呈现震荡走势,螺纹钢和热轧卷板均面临一定的供需压力。从数据上看,螺纹钢和热轧卷板的产量和消费均有所波动,库存水平偏高但近期有所去库。成本端,铁矿石和双焦价格虽有波动,但综合成本支撑一般。宏观经济方面,房地产投资和基建投资增速放缓,但政策有望强化资本支出,改善市场预期。总体而言,钢材市场仍需等待更多积极信号确认企稳。
本报告有哪些风险提示?
本报告提示的主要风险包括地缘局势演变和国内政策超预期。地缘局势的不确定性可能对全球供应链和市场预期产生影响,而国内政策的调整也可能对钢材市场的供需关系和价格走势带来变化。此外,铁矿石和双焦等原料价格的不稳定也可能对钢材成本端造成影响。投资者需密切关注这些风险因素,谨慎评估市场变化。