猜你想问
浙江鼎力1H23业绩表现如何?
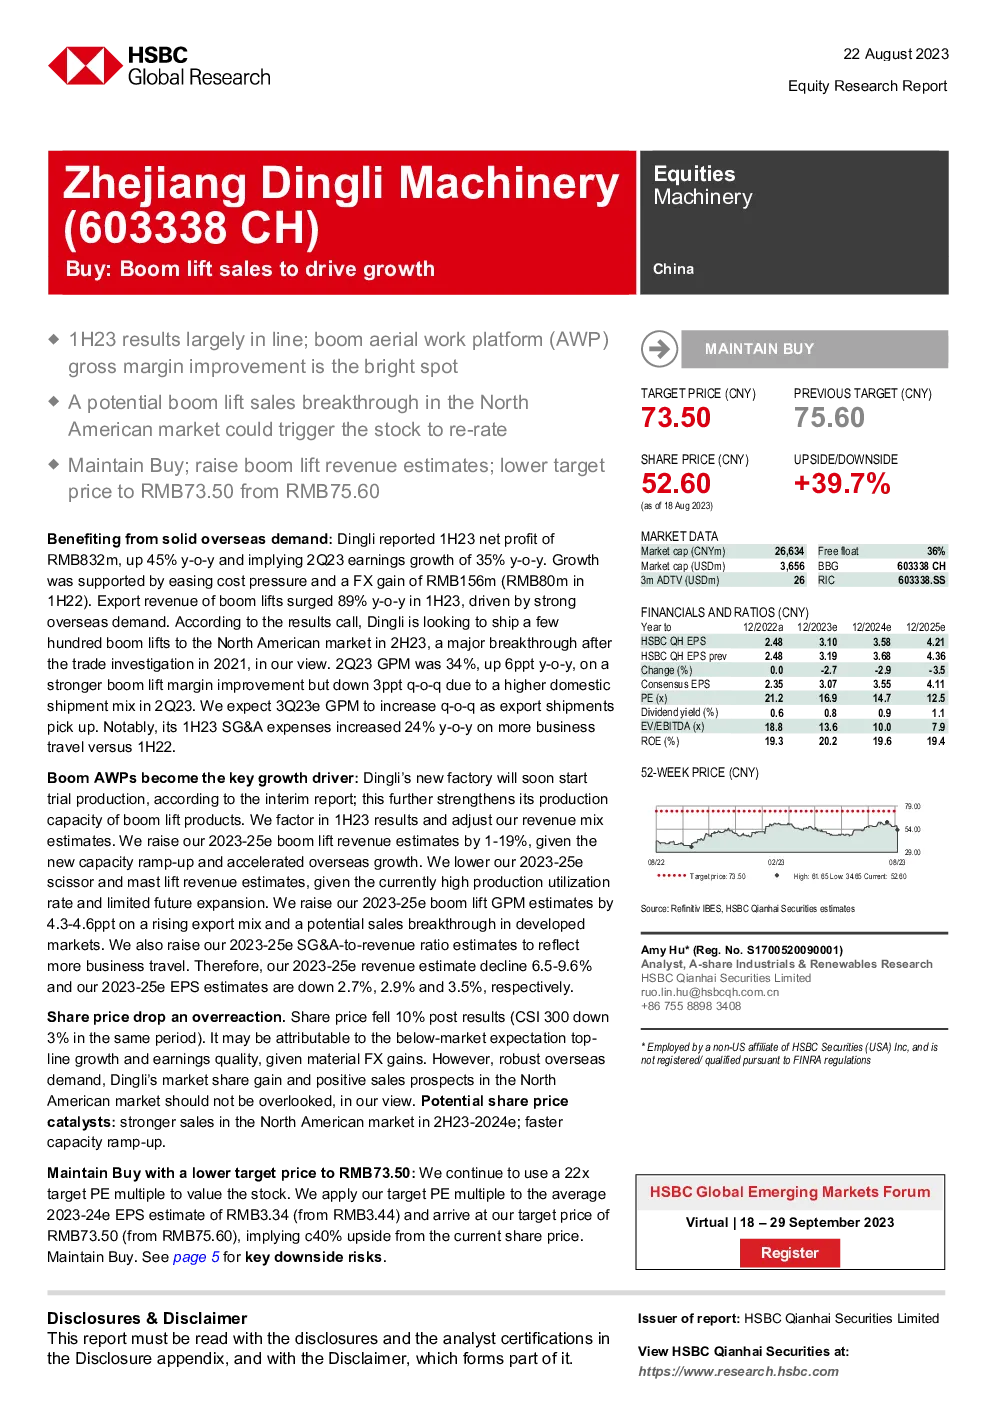
浙江鼎力2023年上半年业绩符合预期,高空作业平台销售推动增长。臂式高空作业平台毛利率改善是亮点,第一季度净利润同比增长45%,第二季度同比增长35%。随行升降平台出口收入同比增长89%,主要受海外需求强劲驱动。吊臂式高空作业车成为关键增长动力,新工厂即将开始试生产,2023-25年收入预测上调1-19%,毛利率预测上调4.3-4.6个百分点。但剪式和桅杆式收入预测下调13-37%
高空作业平台行业发展趋势如何?
高空作业平台行业受益于海外需求强劲,随行升降平台出口增长显著。北美市场销量增长潜力大,计划在2023年下半年向该市场发货数百台随行升降平台,是2021年贸易调查后的重大突破。吊臂式高空作业车成为关键增长动力,新工厂将增强吊臂式产品的生产能力。但国内市场竞争加剧,剪式和桅杆式收入预测下调,反映未来扩张有限。
研报重点分析了哪些方面?
研报重点分析了高空作业平台销售对浙江鼎力的推动作用,特别是臂式高空作业平台毛利率的提升。海外市场需求强劲,随行升降平台出口收入同比增长89%。新工厂将增强吊臂式产品的生产能力,2023-25年吊臂式收入和毛利率预测均上调。同时,剪式和桅杆式收入预测下调,反映未来扩张有限。此外,研报还分析了费用率预测上调,以及收入和EPS预测下调的情况。
当前高空作业平台市场现状如何?
高空作业平台市场现状显示,海外需求强劲,随行升降平台出口收入同比增长89%,北美市场销量增长潜力大。吊臂式高空作业车成为关键增长动力,新工厂将增强生产能力。但国内市场竞争加剧,剪式和桅杆式收入预测下调,反映未来扩张有限。此外,2023年第二季度毛利率为34%,同比增长6个百分点,但环比下降3个百分点,由于国内出货结构有所变化。
研报提示了哪些风险?
研报提示的主要风险包括盈利能力下降,原材料价格突然上涨可能导致成本转嫁困难,中国劳动力成本上升。国内市场竞争加剧,更多国内机械制造商进入AWP市场可能降低售价或采用激进信贷政策。海外市场占丁立的收入比重60%,可能面临执行、运营或财务风险。新增产能爬坡相关的不确定性,新工厂设计产能增加4,000台AWPs,若产能爬坡速度低于预期,将给营收增长预期和利润率带来压力