猜你想问
这份研报的核心内容是什么?
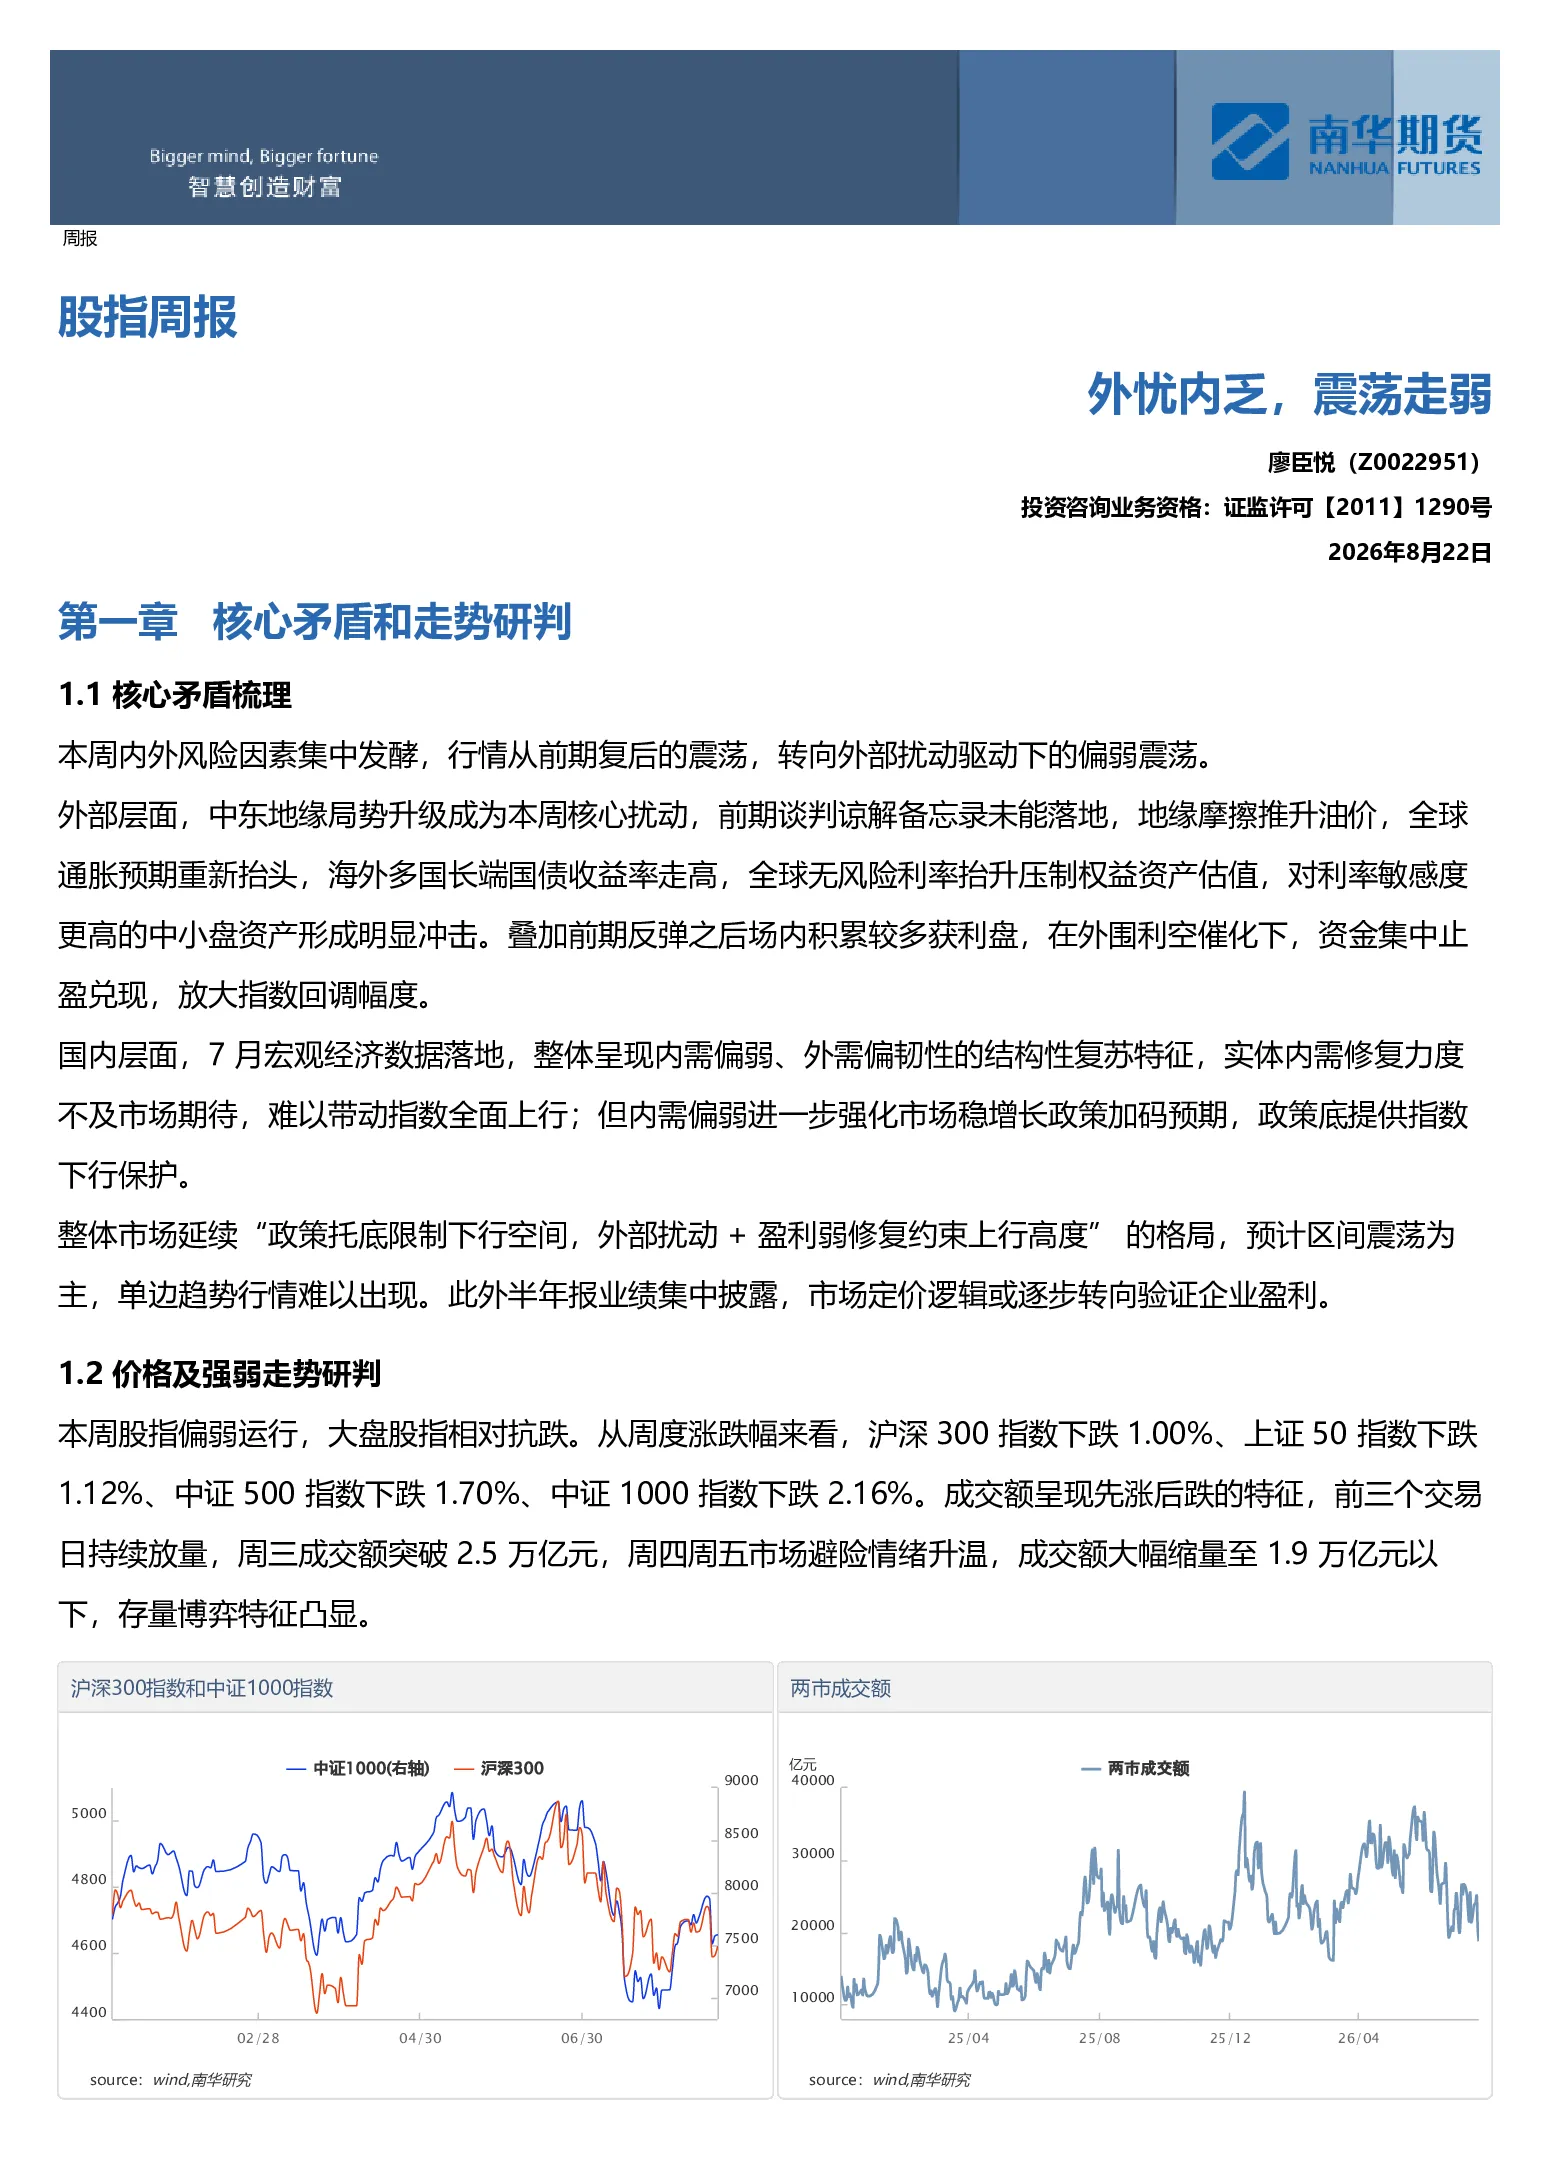
本报告分析了本周A股市场受外部和内部因素共同影响呈现震荡走弱态势的原因。外部因素包括中东地缘局势升级推升油价、全球通胀预期重新抬头、海外多国长端国债收益率走高,这些因素导致全球无风险利率抬升,压制权益资产估值,尤其对中小盘资产形成明显冲击。国内方面,7月宏观经济数据显示内需偏弱,实体内需修复力度不及市场期待,但内需偏弱强化市场稳增长政策加码预期,政策底提供指数下行保护。整体市场延续政策托底限制下行空间,外部扰动+盈利弱修复约束上行高度的格局,预计区间震荡为主,单边趋势行情难以出现。此外,半年报业绩集中披露,市场定价逻辑或逐步转向验证企业盈利。
报告对哪些赛道或行业发展趋势进行了分析?
报告重点关注了国内经济结构性复苏特征及海外利率环境对A股市场的影响。国内方面,报告指出生产端高技术制造业、装备制造业维持高景气,新动能对工业增长贡献持续提升;需求端修复偏弱,消费呈现服务偏强、商品偏弱的分化,可选消费修复乏力,固定资产投资承压,地产仍是最大拖累项,但高技术产业投资保持正向增长。海外方面,报告强调多国长端国债收益率创阶段新高,美债收益率上行抬升全球无风险利率,压制中小盘资产估值,同时美债资产吸引力提升带来全球资金风险偏好下行,压制A股风险偏好。报告建议关注政策扶持赛道、高景气新动能板块以及业绩确定性较强的价值板块。
报告重点分析了哪些方向?
报告重点分析了内外因素对A股市场的影响及市场定价逻辑的变化。外部方面,报告持续跟踪中东地缘冲突、全球通胀预期、海外长端国债收益率走势及其对A股市场风险偏好的影响。国内方面,报告深入分析了7月宏观经济数据体现的内需疲软、外需偏韧性的结构性复苏特征,以及实体内需修复力度不及市场期待的问题。报告还关注了半年报业绩集中披露对市场定价逻辑的影响,指出市场定价重心将进一步向企业真实业绩回归。此外,报告提示了下周美最新PCE数据将公布,其结果将直接影响市场对于美联储加息、降息的预期,传导至美债收益率、美元指数,进而影响A股市场。
报告对当前市场现状有何判断?
报告判断短期A股大概率延续区间震荡、波段磨底的运行格局,很难走出单边行情。下行方向上,前期国家队、央企回购增持构筑政策估值底,内需偏弱将持续博弈稳增长政策加码,指数大幅下杀空间有限。上行方向仍面临多重约束,国内内需修复力度不足,企业盈利缺少持续改善信号,海外通胀与地缘带来外部流动性扰动,市场缺少统一的强催化,指数向上突破阻力较大。当前正值半年报集中披露窗口期,在缺少宏观强驱动背景下,市场定价重心将进一步向企业真实业绩回归,行情将以结构性轮动为主。风格层面,本周大盘展现更强防御属性,短期外部扰动未平息阶段,大盘价值仍具备相对韧性。
报告提示了哪些风险?
报告提示的主要风险包括中东地缘冲突再度反复推升油价与全球避险情绪。此外,报告强调海外各国长端国债收益率创新高带来的风险,美债收益率上行抬升全球无风险利率,提高权益资产折现率,中小盘资产估值直接承压,同时美债资产吸引力提升带来全球资金风险偏好下行,压制A股风险偏好。国内方面,报告指出7月经济数据显示内需疲软延续,强化A股结构性行情特征,资金会更加聚焦政策扶持赛道、高景气新动能板块以及业绩确定性较强的价值板块,但内需疲软反而强化市场对后续稳增长政策加码的预期,单纯依靠政策预期难以驱动指数持续向上突破,仍需要看到内需实质改善信号。