猜你想问
滨江服务2026年中期业绩核心数据有哪些?
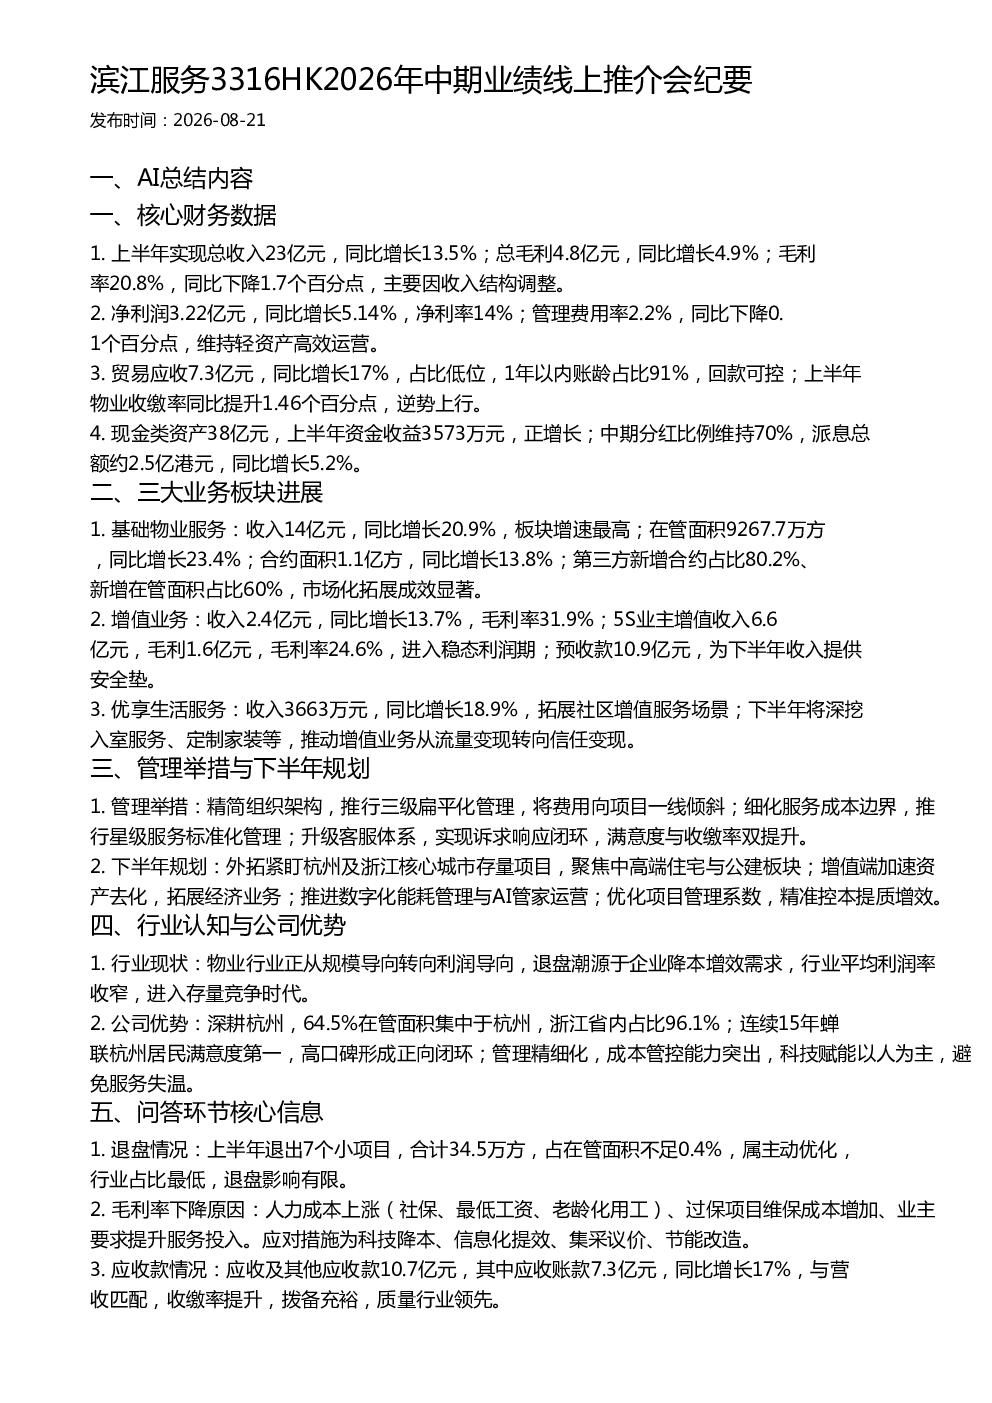
上半年实现总收入23亿元,同比增长13.5%;总毛利4.8亿元,同比增长4.9%;毛利率20.8%,同比下降1.7个百分点,主要因收入结构调整。净利润3.22亿元,同比增长5.14%,净利率14%;管理费用率2.2%,同比下降0.1个百分点,维持轻资产高效运营。贸易应收7.3亿元,同比增长17%,占比低位,1年以内账龄占比91%,回款可控;上半年物业收缴率同比提升1.46个百分点,逆势上行。现金类资产38亿元,上半年资金收益3573万元,正增长;中期分红比例维持70%,派息总额约2.5亿港元,同比增长5.2%
物业服务行业发展趋势如何?
物业行业正从规模导向转向利润导向,退盘潮源于企业降本增效需求,行业平均利润率收窄,进入存量竞争时代。滨江服务深耕杭州,64.5%在管面积集中于杭州,浙江省内占比96.1%;连续15年蝉联杭州居民满意度第一,高口碑形成正向闭环;管理精细化,成本管控能力突出,科技赋能以人为主,避免服务失温。
报告对滨江服务下半年规划的解读?
下半年规划包括:外拓紧盯杭州及浙江核心城市存量项目,聚焦中高端住宅与公建板块;增值端加速资产去化,拓展经济业务;推进数字化能耗管理与AI管家运营;优化项目管理系数,精准控本提质增效。通过精细化管理和科技赋能,推动业务从流量变现转向信任变现,实现提质增效。
滨江服务市场现状如何?
上半年退出7个小项目,合计34.5万方,占在管面积不足0.4%,属主动优化,行业占比最低,退盘影响有限。应收及其他应收款10.7亿元,其中应收账款7.3亿元,同比增长17%,与营收匹配,收缴率提升,拨备充裕,质量行业领先。公司维持1年两次分红,采取稳健积极的分红政策。
滨江服务研报中需关注的风险点?
毛利率下降主要因人力成本上涨、过保项目维保成本增加、业主要求提升服务投入。应对措施为科技降本、信息化提效、集采议价、节能改造。应收账款同比增长17%,需关注回款风险。行业进入存量竞争时代,需警惕同业竞争加剧带来的利润率压力。