猜你想问
短期渠道重组对巨子生物收入表现有何影响?
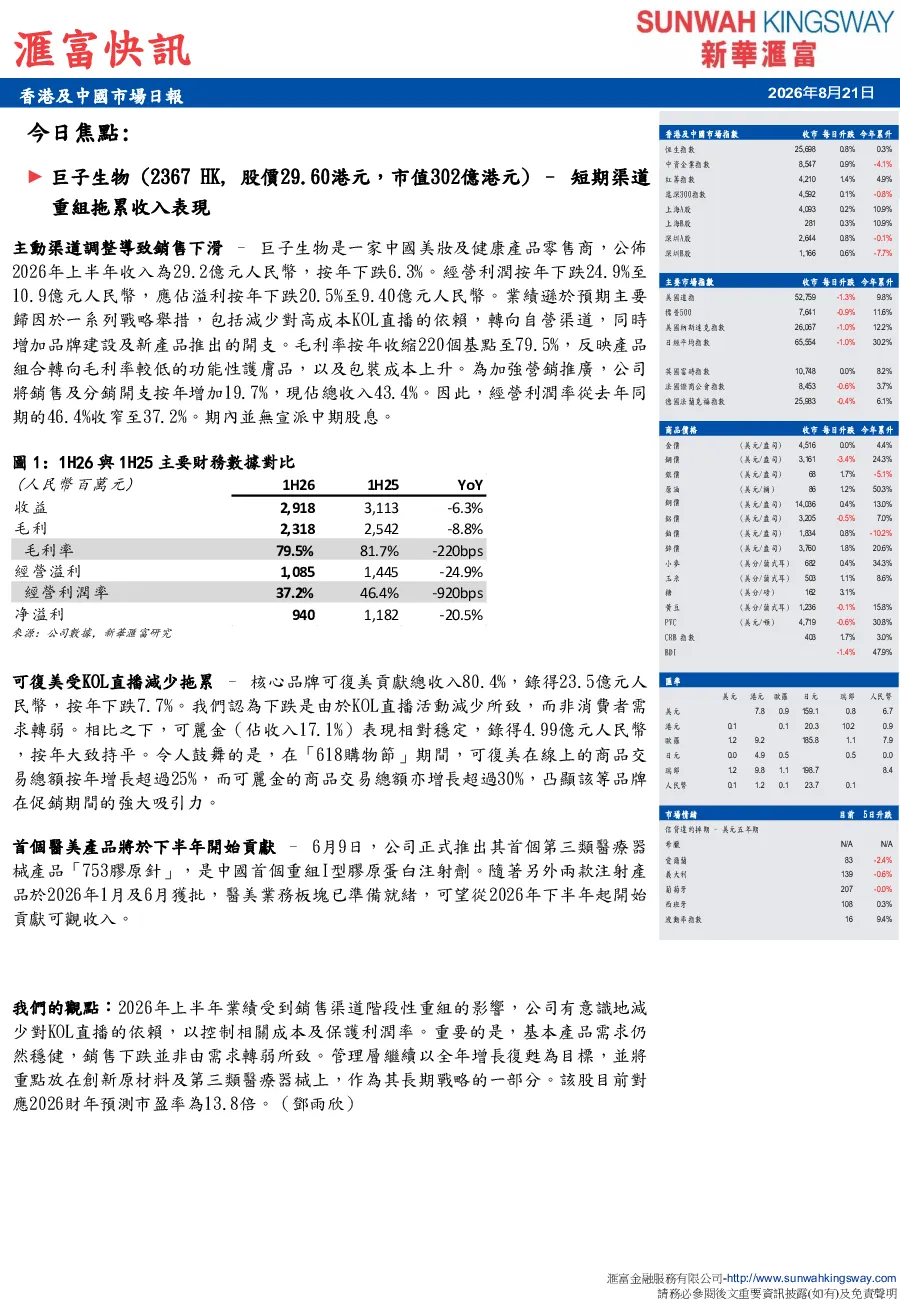
巨子生物2026年上半年收入29.2亿元人民币,同比下跌6.3%,主要受短期渠道重组影响。公司减少对高成本KOL直播的依赖,转向自营渠道,同时增加品牌建设及新产品推出的开支,导致收入和利润下滑。毛利率按年收窄220基点至79.5%,反映产品组合转向毛利率较低的功能性护肤品,以及包装成本上升。销售及分销开支按年增加19.7%,占总收入43.4%,经营利润率从46.4%收窄至37.2%
医美赛道发展趋势如何?
医美赛道持续发展,巨子生物作为行业参与者,积极布局第三类医疗器械。公司首个重组I型胶原蛋白注射剂“753胶原蛋白针”于6月9日推出,是中国首个此类产品。另两款注射产品也已获批,预计从2026年下半年起贡献可观收入。医美业务板块准备就绪,显示赛道长期增长潜力,但短期渠道重组导致业绩波动
报告重点分析了哪些方面?
报告重点分析了巨子生物短期渠道重组对业绩的影响,包括收入利润下滑、毛利率收窄、销售开支增加等具体数据。同时分析了核心品牌可复美和可丽金的表现,前者受KOL直播减少影响收入下跌7.7%,后者表现相对稳定。此外,报告还关注了医美业务的进展,如新产品推出和市场布局
当前医美市场现状如何?
当前医美市场呈现分化态势,巨子生物通过渠道重组和产品创新应对竞争。公司主动减少对KOL直播的依赖,转向自营渠道以控制成本,同时加大品牌建设。医美业务板块已准备就绪,预计下半年贡献收入,但短期业绩受渠道调整影响。618购物节期间,可复美和可丽金线上销售表现强劲,显示品牌在促销期间的吸引力
研报提示哪些风险?
研报提示短期渠道重组可能导致业绩波动,公司主动调整销售策略以保护利润率,但转型期间可能面临市场接受度挑战。产品组合转向毛利率较低的功能性护肤品,以及包装成本上升,可能影响盈利能力。此外,医美业务虽前景广阔,但市场竞争激烈,新产品推广仍需时间验证市场反应
你可能感兴趣
2021年一季报点评:收入平稳增长,销售投入加大拖累短期利润表现
食品饮料民生证券2021-04-28
2021年半年报点评:核心渠道收入表现亮眼,高基数下短期业绩承压不改长期成长空间
机械设备华创证券2021-08-22
渠道逆势扩张,收入表现稳健,业绩短期承压
纺织服装国盛证券2022-09-03
2022年一季报点评:小米渠道收入下滑拖累Q1业绩,自主品牌&To B收入快速提升
机械设备东吴证券2022-04-30
2026Q1产品结构优化提高盈利能力,电商渠道仍有收入拖累
国信证券2026-05-06
2016中报点评:渠道调整拖累收入,看好与百草味的协同发展
食品饮料财富证券2016-08-18
2024年Q3业绩点评:中国区降速拖累业绩表现,积极调整应对渠道变革
食品饮料东吴证券2024-10-24
公司事件点评报告:闭店拖累营收表现,聚焦线上渠道打造
食品饮料华鑫证券2024-10-24
多因素拖累Q1表现,期待渠道持续优化成效
基础化工国金证券2022-04-28
实际动销情况良好,渠道利润矛盾拖累报表表现
食品饮料开源证券2023-08-29