猜你想问
Greenlane 2026年Q2财报核心内容有哪些?
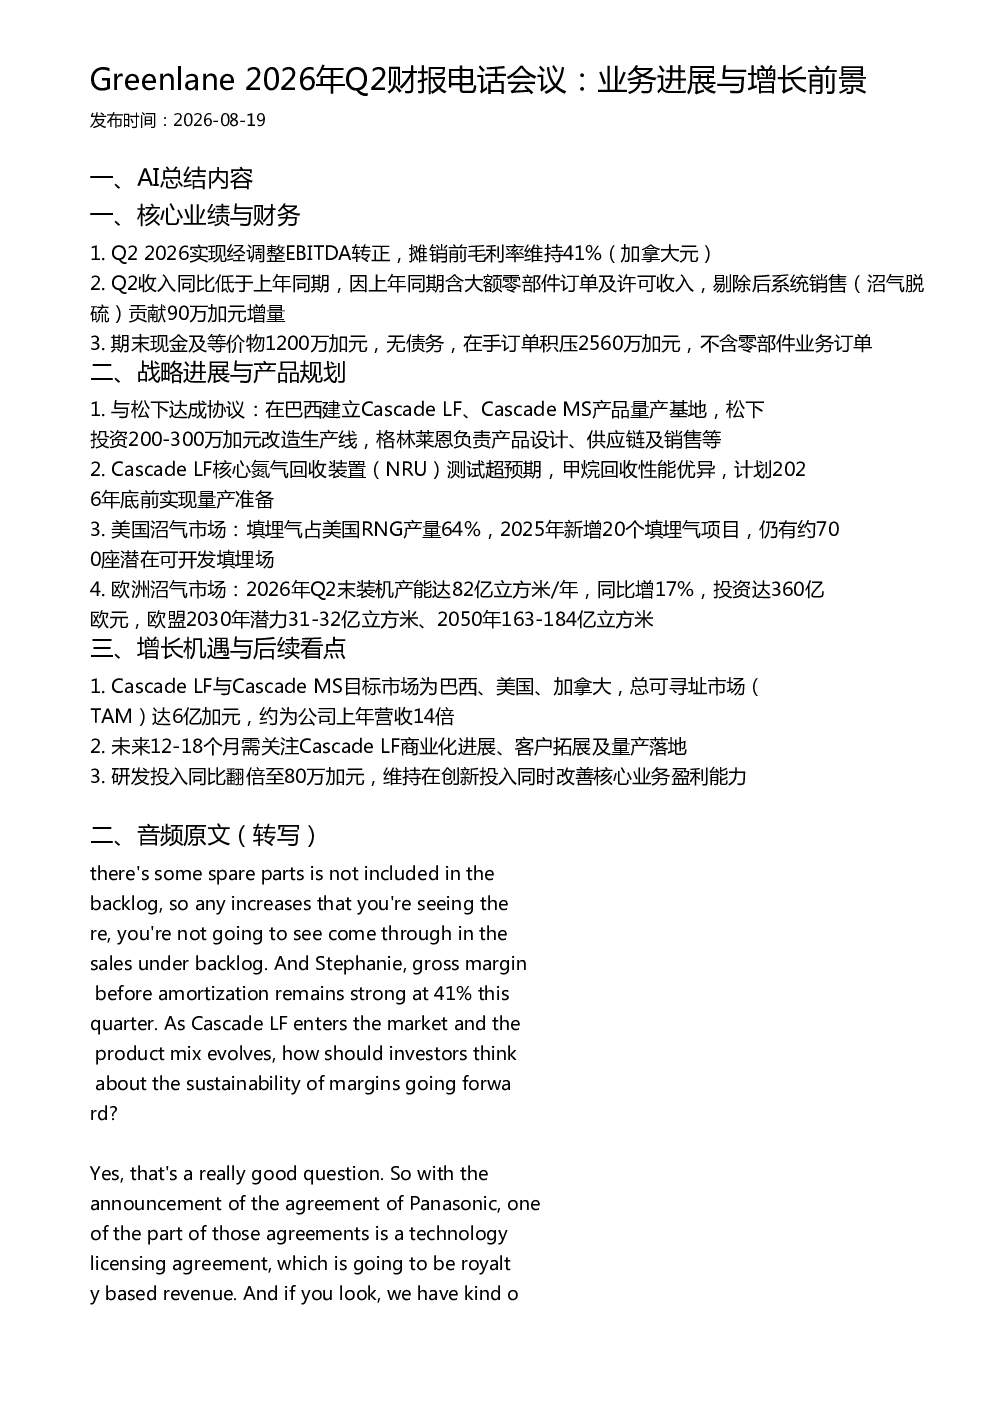
Greenlane在2026年Q2实现了经调整EBITDA转正,摊销前毛利率维持在41%(加拿大元)。收入同比略有下降,主要是由于上年同期包含大额零部件订单及许可收入,剔除这些因素后,系统销售(沼气脱硫)贡献了90万加元增量。公司期末现金及等价物为1200万加元,无债务,在手订单积压2560万加元,不含零部件业务订单。
沼气脱硫赛道行业发展趋势如何?
美国沼气市场填埋气占RNG产量的64%,2025年新增20个填埋气项目,仍有约700座潜在可开发填埋场。欧洲沼气市场在2026年Q2末装机产能同比增17%,达到82亿立方米/年,投资达360亿欧元。欧盟计划在2030年实现31-32亿立方米的潜力,2050年则达到163-184亿立方米。这些数据表明沼气脱硫赛道具有广阔的发展前景。
这份研报重点分析了哪些方向?
研报重点分析了Greenlane的核心业务进展与增长前景,包括Q2的财务表现、与松下在巴西建立产品量产基地的战略进展、Cascade LF与Cascade MS产品的规划与市场潜力。此外,还关注了美国和欧洲沼气市场的现状与未来发展趋势,以及公司未来12-18个月的商业化进展、客户拓展及量产落地等看点。
当前沼气脱硫市场现状如何?
美国沼气市场以填埋气为主,占RNG产量的64%,2025年新增20个项目,潜在可开发填埋场约700座。欧洲沼气市场在2026年Q2末装机产能同比增17%,达到82亿立方米/年,投资达360亿欧元。欧盟计划在2030年实现31-32亿立方米的潜力,2050年则达到163-184亿立方米。这些数据表明沼气脱硫市场正处于快速发展阶段,具有较大的增长空间。
研报提示了哪些风险?
研报中未明确提示具体风险,但关注点主要集中在Cascade LF的商业化进展、客户拓展及量产落地等方面。未来12-18个月,这些因素将是影响公司业绩的关键。此外,研发投入同比翻倍至80万加元,虽然有助于创新,但也可能对公司短期盈利能力产生一定影响。