猜你想问
宁波银行2026年半年度报告核心内容有哪些?
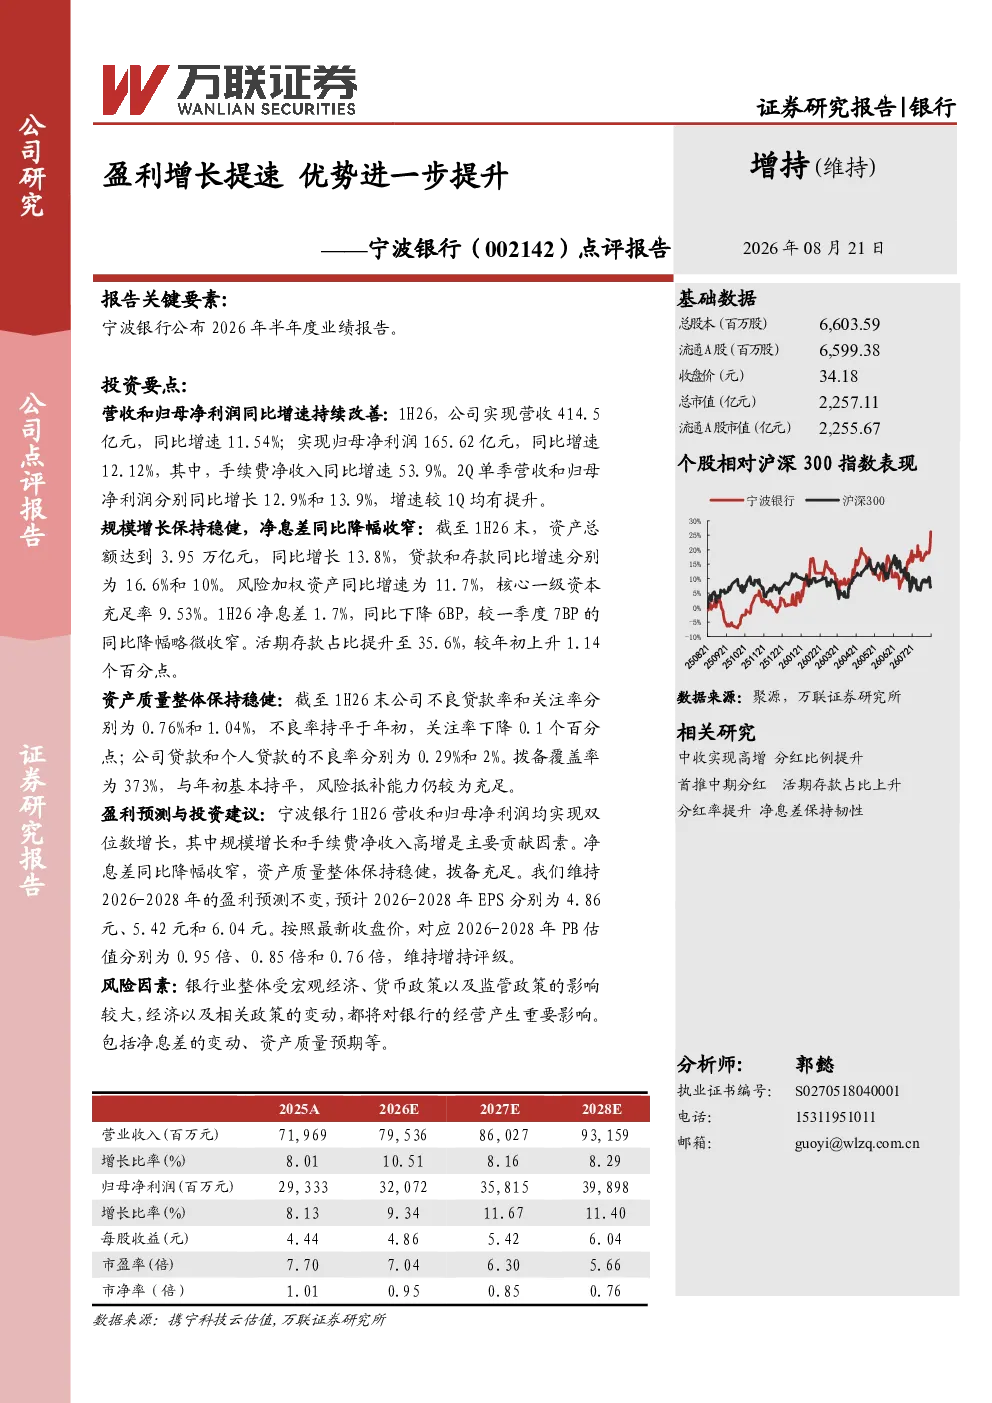
宁波银行2026年半年度业绩报告显示,营收和归母净利润同比增速持续改善。1H26实现营收414.5亿元,同比增速11.54%;归母净利润165.62亿元,同比增速12.12%,其中手续费净收入同比增速达53.9%。2Q单季营收和归母净利润增速较1Q均有提升。报告还提到规模增长保持稳健,净息差同比降幅收窄。截至1H26末,资产总额达3.95万亿元,同比增长13.8%,贷款和存款同比增速分别为16.6%和10%。风险加权资产同比增速为11.7%,核心一级资本充足率9.53%。1H26净息差1.7%,同比下降6BP,较一季度收窄7BP。活期存款占比提升至35.6%。资产质量整体保持稳健。截至1H26末,不良贷款率和关注率分别为0.76%和1.04%,不良率持平于年初,关注率下降0.1个百分点;贷款和个人贷款的不良率分别为0.29%和2%。拨备覆盖率为373%,与年初基本持平,风险抵补能力充足。
金融行业发展趋势如何?
金融行业发展趋势呈现多元化发展态势。随着数字化转型加速,金融科技与传统金融的融合日益紧密,推动银行业服务效率和客户体验提升。监管政策持续完善,对风险防控提出更高要求,促使银行加强内控管理。利率市场化改革深化,对银行的定价能力和风险管理能力提出挑战。同时,绿色金融、普惠金融等领域迎来发展机遇,银行需积极布局新兴业务。经济结构调整和消费升级趋势下,银行业需适应新的市场需求,优化业务结构。
报告重点分析了哪些方向?
报告重点分析了宁波银行的盈利能力、规模增长、资产质量和风险抵补能力。盈利能力方面,报告指出营收和净利润同比增速持续改善,手续费净收入增速显著提升,显示银行中间业务发展良好。规模增长方面,报告强调资产总额、贷款和存款同比增速稳健,净息差同比降幅收窄,反映银行经营稳健。资产质量方面,报告显示不良贷款率和关注率保持低位,拨备覆盖率充足,表明银行风险抵补能力较强。
当前市场对金融行业的现状判断是什么?
当前市场对金融行业的现状判断呈现机遇与挑战并存的局面。一方面,数字化转型和金融科技发展带来新的增长点,推动行业效率提升和创新。另一方面,宏观经济波动、货币政策调整和监管政策变化对银行经营带来不确定性。利率市场化改革和竞争加剧也促使银行加强风险管理和服务创新。同时,绿色金融和普惠金融等政策导向为行业带来新的发展空间。市场整体对金融行业的未来发展持谨慎乐观态度。
研报提示了哪些风险因素?
研报提示金融行业受宏观经济、货币政策及监管政策影响较大,经济及政策变动将影响银行经营,包括净息差和资产质量预期。利率市场化改革可能压缩银行利差空间,需关注息差变动对盈利能力的影响。同时,金融科技发展带来竞争加剧和网络安全风险,银行需加强技术投入和风险管理。此外,经济下行压力可能影响信贷质量和不良资产处置,需持续关注资产质量变化。监管政策调整也可能对银行经营带来不确定性,需密切关注政策动向。