猜你想问
研报主要分析了哪些核心内容?
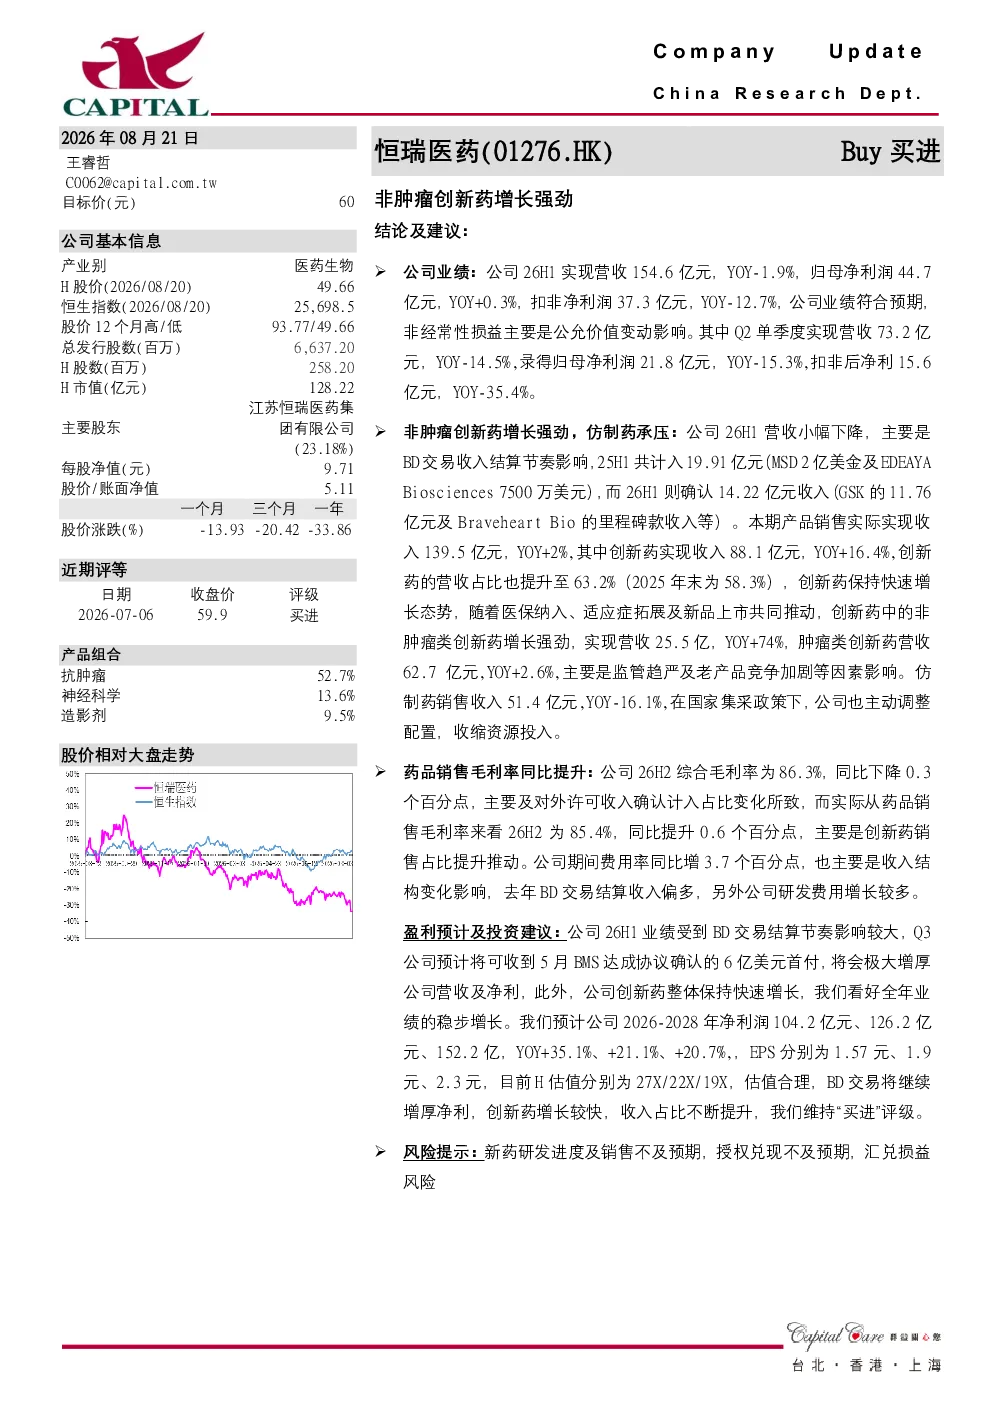
研报分析了恒瑞医药2026年上半年业绩表现,重点突出了非肿瘤类创新药营收同比增长74%至25.5亿元,整体创新药营收同比增长16.4%至88.1亿元。报告还提及仿制药受集采政策影响销售收入同比下滑16.1%,以及药品销售毛利率提升至85.4%等关键数据。
非肿瘤创新药赛道的发展趋势如何?
非肿瘤创新药赛道呈现强劲增长态势,恒瑞医药的非肿瘤类创新药营收同比增长74%,显示该领域市场潜力巨大。受集采政策影响,仿制药承压促使企业加速向创新药转型,行业整体研发投入增加,未来创新药占比有望进一步提升。
报告重点分析了恒瑞医药的哪些业务方向?
报告重点分析了恒瑞医药创新药业务,特别是非肿瘤类创新药的高增长表现,以及肿瘤类创新药稳中有升的营收增长。同时关注仿制药业务受政策影响收缩资源投入的策略,以及BD交易对净利润的增厚作用。
当前医药市场整体表现如何?
当前医药市场呈现分化态势,创新药领域增长强劲,恒瑞医药创新药营收占比提升至63.2%,非肿瘤类创新药表现尤为突出。仿制药领域受集采政策持续影响,企业主动调整策略收缩投入。整体毛利率有所提升,但期间费用率因研发投入增加而上升。
研报提示了哪些风险因素?
研报提示的主要风险包括新药研发进度及销售不及预期,可能导致创新药营收增长放缓;授权交易兑现不及预期,影响BD交易带来的利润增厚效果;以及汇兑损益风险,可能对财务表现产生波动影响。
你可能感兴趣
肿瘤板块增长强劲,创新药占比快速提升中
华西证券2020-03-30
生物医药行业深度分析:创新药研究框架之2021年重要非肿瘤药物医保谈判前瞻:多个稀缺性强、具备疗效优势的药物有望进入医保放量
医药生物安信证券2021-11-08
收入增长、减亏符合预期,非肿瘤管线加速兑现
国盛证券2024-03-28
2018年年报点评:肿瘤用药增长强劲,创新和成长可期
国信证券2019-04-02
业绩符合预期,肿瘤板块强劲增长
西南证券2019-08-30
2021年扣非后净利同比增长21%,符合预期,创新药增长明显
医药生物群益证券2022-03-23
先声药业:肿瘤自免快速增长,创新药收入占比提升至71%
信达证券2023-09-07
创新药周报:中国最新肿瘤流行病学数据概览
医药生物华创证券2022-03-20