猜你想问
九芝堂2026年经营情况如何?
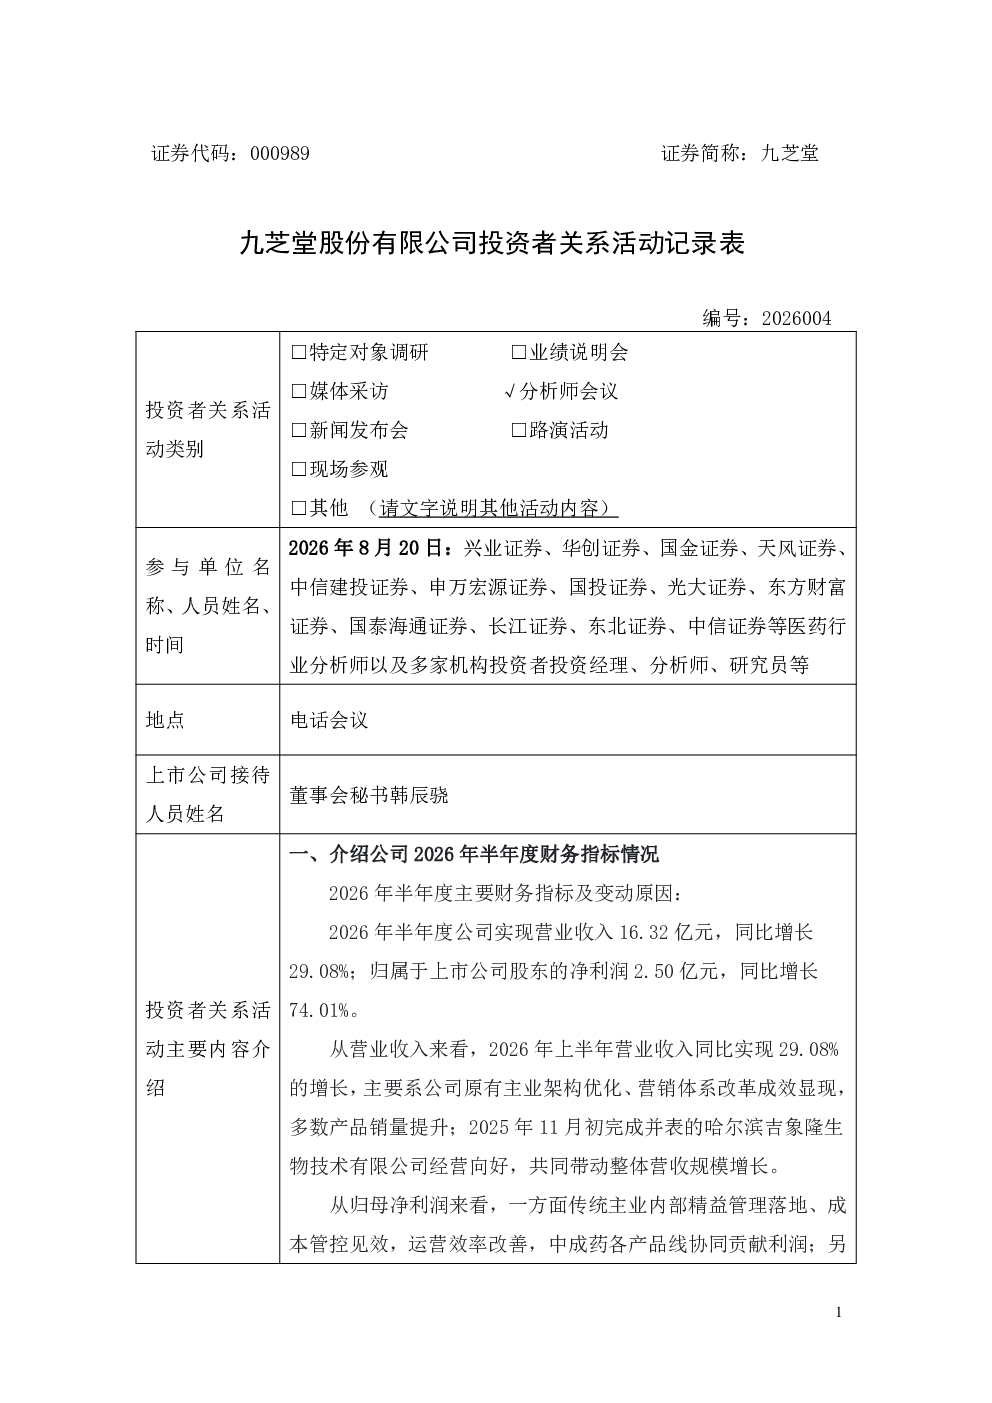
九芝堂2026年上半年经营稳健,盈利能力提升主要得益于控股子公司吉象隆的生产和销售增长。内生增长与外延扩张共同推动归母净利润大幅增长。公司经营性现金流保持稳健,有效支撑了研发投入、渠道拓展及风险抵御,财务结构健康。二季度延续一季度同比增长态势,产品结构优化,综合毛利率维持较好水平,吉象隆多肽业务成为利润增量主要来源。公司上半年紧扣高质量发展主线,深耕中医药主业,同步推进创新药业务及多肽原料药布局,经营板块夯实核心品种,优化营销渠道,稳固销量。吉象隆在市场开拓、成本管控、产能升级方面持续发力,成为业绩重要增量。研发端多条管线稳步推进,包括干细胞、创新药、中药经典名方等,循证医学研究取得重要成果。
中医药赛道发展趋势如何?
中医药赛道发展趋势向好,九芝堂上半年紧扣高质量发展主线,深耕中医药主业,同步推进创新药业务及多肽原料药布局,体现了行业整合与多元化发展的趋势。公司经营板块夯实核心品种,优化营销渠道,稳固销量,显示中医药企业注重品牌与渠道建设。同时,公司积极推进创新药研发,包括干细胞、创新药、中药经典名方等,表明行业正加速向现代化、科技化转型。吉象隆作为多肽原料药布局的重要平台,依托九芝堂资源协同,预计未来将持续贡献利润,反映多肽行业作为中医药现代化延伸的重要方向,具有广阔发展前景。
九芝堂报告重点分析了哪些方面?
九芝堂报告重点分析了公司上半年经营情况、盈利能力提升驱动因素、业务板块发展及未来战略布局。报告显示,公司盈利能力提升主要得益于控股子公司吉象隆的生产和销售增长,内生增长与外延扩张共同推动归母净利润大幅增长。公司上半年紧扣高质量发展主线,深耕中医药主业,同步推进创新药业务及多肽原料药布局。经营板块夯实核心品种,优化营销渠道,稳固销量;吉象隆在市场开拓、成本管控、产能升级方面持续发力,成为业绩重要增量。研发端多条管线稳步推进,包括干细胞、创新药、中药经典名方等,循证医学研究取得重要成果。此外,报告还分析了公司营销推广策略,包括线上线下协同布局、全域化品牌传播、新零售模式赋能等,显示公司注重市场拓展与品牌建设。
当前中医药市场现状如何?
当前中医药市场呈现稳步增长态势,九芝堂上半年经营稳健,盈利能力提升,反映市场对中医药产品需求持续扩大。公司深耕中医药主业,同时推进创新药业务及多肽原料药布局,体现中医药企业正积极应对市场变化,加速现代化转型。吉象隆作为多肽原料药布局的重要平台,依托九芝堂资源协同,预计未来将持续贡献利润,显示多肽行业作为中医药现代化延伸的重要方向,具有广阔市场空间。公司营销推广策略包括线上线下协同布局、全域化品牌传播,覆盖南北方市场,显示中医药企业正积极拓展市场,提升品牌影响力。研发端多条管线稳步推进,包括干细胞、创新药、中药经典名方等,表明中医药企业正加速创新研发,以满足市场多元化需求。
九芝堂报告有哪些风险提示?
九芝堂报告未明确提及具体风险提示,但可从行业及公司战略布局中推断潜在风险。首先,中医药行业政策变化可能对公司业务产生影响,如药品集采、医保支付政策调整等。其次,创新药研发存在不确定性,虽然公司研发管线稳步推进,但新药研发周期长、投入大、成功率不确定,可能影响公司未来业绩。再次,市场竞争加剧可能对公司产品销量和市场份额造成压力,尤其是多肽原料药领域,技术壁垒相对较低,竞争可能较为激烈。此外,公司营销推广策略依赖线上线下协同,若市场环境变化或消费者偏好转移,可能影响营销效果。最后,公司业务涉及多个板块,管理复杂度较高,可能存在运营风险。