猜你想问
这份研报主要分析了哪些内容?
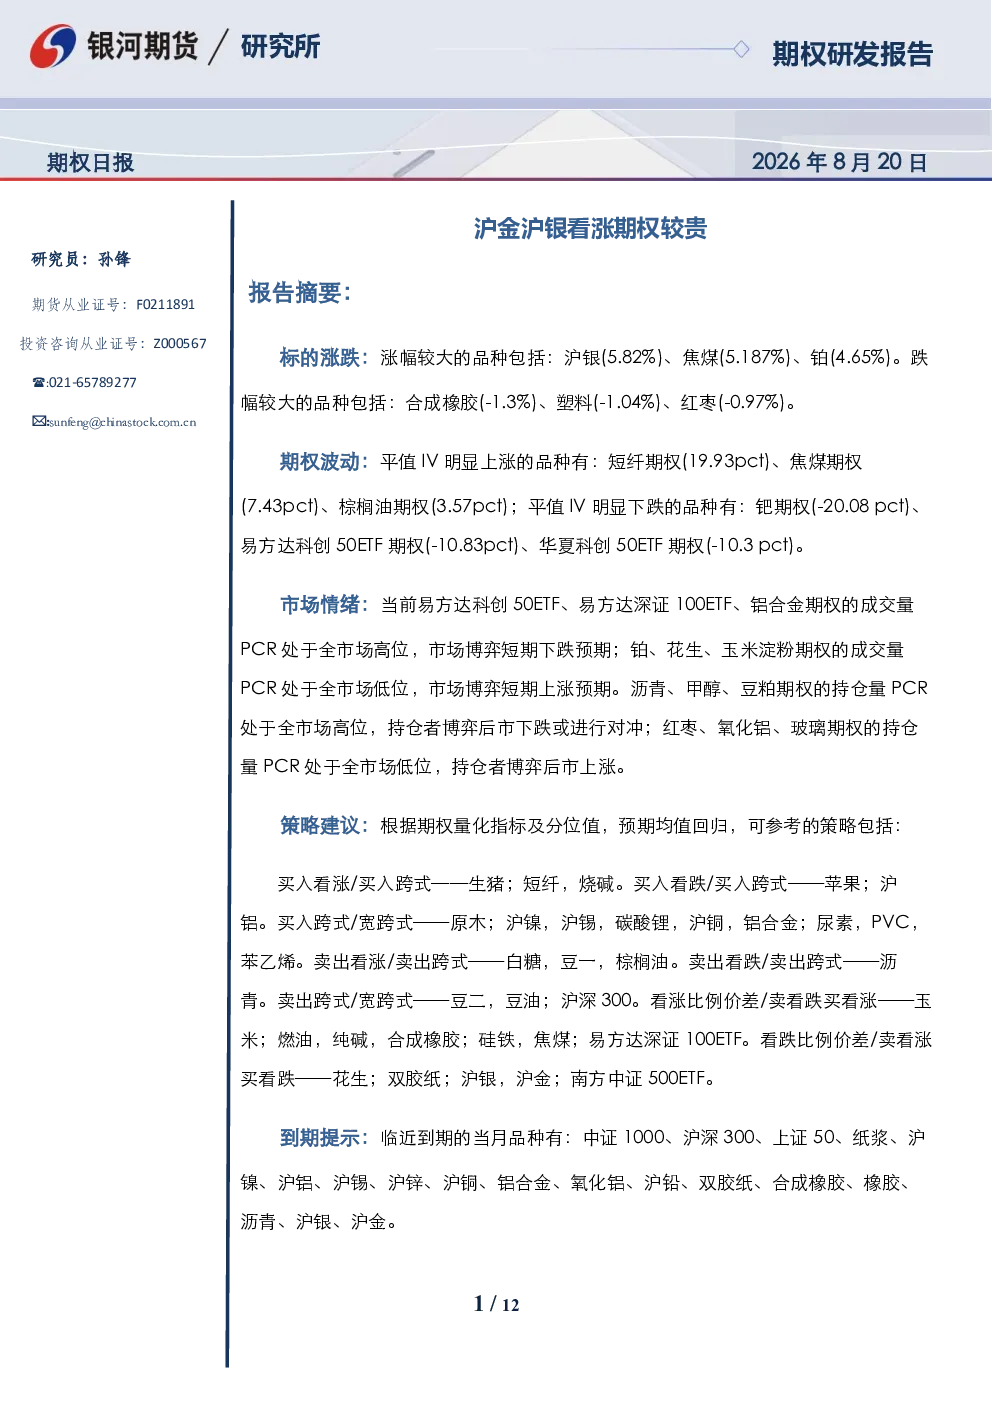
这份研报主要分析了8月20日各板块期权的成交持仓、波动率变化及期权策略。报告涵盖了能化、贵金属、金融、有色、新能源、农产品等板块,重点分析了沪深300、科创50ETF、易方达深证100ETF等品种的期权平值IV和偏度情况,并指出了各板块看涨期权较贵或较便宜的品种。此外,还提供了波动率策略建议,包括买入看涨/买入跨式、卖出看涨/卖出跨式等多种策略,以及临近到期的当月品种列表。
报告显示哪些赛道/行业期权表现突出?
报告显示,金融板块成交增加但持仓下降,贵金属板块各品种看涨期权成交持仓占优,有色和新能源板块沪铝、沪锌、铝合金看跌期权成交持仓占主导,农产品板块鸡蛋看跌期权成交占优。此外,报告还指出沪深300期权平值IV处于较高分位,南方中证500ETF、华夏上证50ETF、上证50期权偏度处低分位,易方达深证100ETF期权偏度处高分位,这些信息反映了不同赛道/行业期权的市场表现差异。
报告重点分析了哪些方向?
报告重点分析了各板块期权的平值IV和偏度变化,指出了看涨期权较贵或较便宜的品种。例如,金融期权方面,科创50ETF、易方达深证100ETF看跌期权成交占优;有色和新能源期权方面,沪镍、沪铝、沪锡、碳酸锂、沪铜、铝合金期权平值IV处近期低位;贵金属期权方面,沪银期权平值IV处较低位。此外,报告还提供了波动率策略建议,包括买入看涨/买入跨式、卖出看涨/卖出跨式等多种策略。
当前市场现状如何判断?
报告显示,能化、贵金属和金融板块成交增加,金融板块持仓下降,平值IV明显上涨的品种有短纤期权、焦煤期权等,平值IV明显下跌的品种有钯期权、易方达科创50ETF期权等。沪深300期权平值IV处于较高分位,南方中证500ETF、华夏上证50ETF、上证50期权偏度处低分位,易方达深证100ETF期权偏度处高分位,这些数据反映了当前市场对不同板块期权波动率和供需关系的判断。
研报提示了哪些风险?
报告提示,虽然提供了波动率策略建议,但投资者需注意市场的不确定性。例如,报告中提到的波动率策略预期均值回归,但实际市场走势可能受多种因素影响而偏离预期。此外,各板块期权的成交持仓和波动率变化也可能带来风险,投资者需谨慎评估自身风险承受能力,并结合市场动态调整投资策略。报告中并未提供具体的投资建议,投资者应独立决策。