猜你想问
甲醇港口库存近期变化如何?
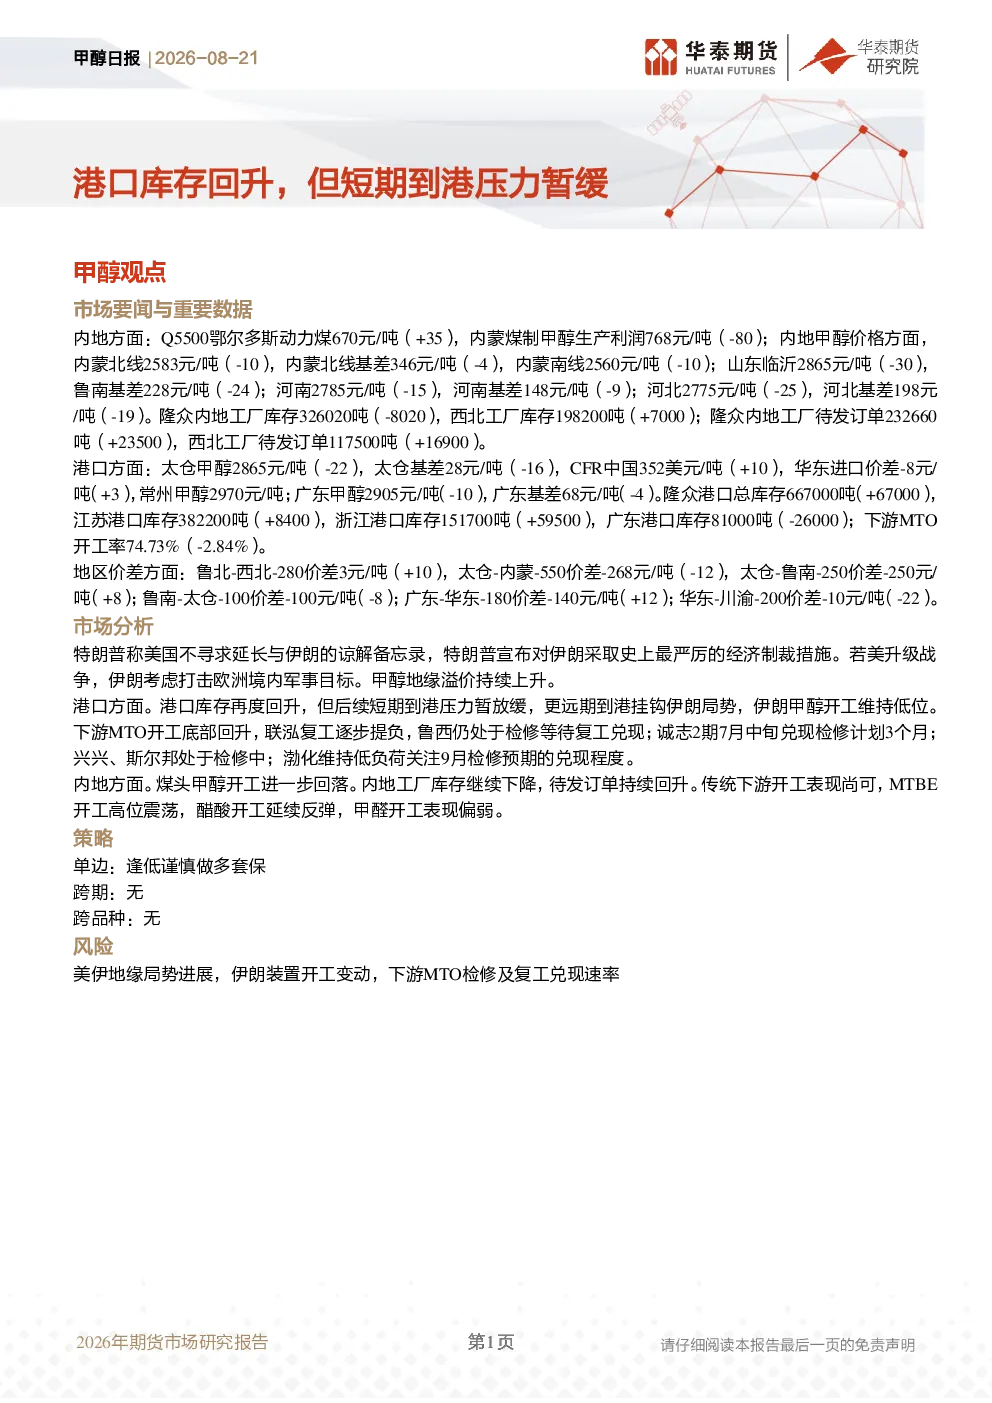
近期甲醇港口库存有所回升,太仓和江苏、浙江港口库存增加,广东港口库存减少。虽然库存总量上升,但短期到港压力放缓,这与伊朗局势影响及部分下游装置检修有关。远期到港情况仍受地缘政治影响,需持续关注伊朗甲醇开工变动及港口库存动态。
甲醇行业当前发展趋势是什么?
甲醇行业当前呈现多空因素交织态势。内地煤制甲醇开工率回落,但库存下降、待发订单回升显示需求有所改善。港口库存增加但到港压力暂缓,地缘政治导致的地缘溢价持续上升。传统下游开工尚可,MTBE开工高位震荡,醋酸开工反弹,甲醛开工偏弱,整体行业供需平衡仍需观察。
本报告重点分析了哪些内容?
本报告重点分析了甲醇内地与港口的库存变化、价格波动及地区价差。内地方面,鄂尔多斯动力煤价格上涨导致煤制甲醇利润下降,库存减少但待发订单回升。港口方面,太仓甲醇价格下跌、库存增加、基差缩小,CFR中国价格上涨。地区价差方面,鲁北-西北价差扩大,太仓-内蒙价差缩小,显示区域间流通存在差异。
当前甲醇市场处于什么状态?
当前甲醇市场处于库存调整与地缘政治影响的交织期。港口库存回升但短期到港压力放缓,内地库存下降、待发订单回升,显示需求端存在一定韧性。地缘政治因素导致伊朗甲醇开工维持低位,推升地缘溢价。下游MTO开工率底部回升,部分装置检修,整体市场供需关系复杂,需持续跟踪各环节变化。
本报告提示了哪些风险点?
本报告提示需关注美伊地缘局势进展,伊朗局势升级可能进一步推升甲醇地缘溢价。伊朗甲醇装置开工变动直接影响国际市场供应预期。下游MTO检修及复工的兑现速率将影响甲醇需求,需警惕检修延期或复工不及预期带来的市场波动。此外,国际原油价格波动及煤炭供应稳定性也需持续关注,这些因素均可能对甲醇市场产生传导影响。
你可能感兴趣
甲醇日报:港口库存再度回升,到港压力加大
华泰期货2023-07-27
甲醇日报:港口库存小幅回落,然而后续到港压力再度回升
华泰期货2020-02-28
甲醇日报:港口库存再度累积,短期到港压力仍大
华泰期货2020-07-31
甲醇日报:港口小幅去库,但到港回升逐步兑现
华泰期货2021-04-02
甲醇日报:港口库存延续上升,到港压力不减
华泰期货2019-07-26
甲醇日报:港口库存下滑,延后卸港,后续到港压力仍大
华泰期货2020-08-14
甲醇日报:港口库存再度上升,后续到港压力仍大
华泰期货2020-07-24
甲醇日报:港口库存首度回落,然而后续到港压力仍大
华泰期货2020-08-07
甲醇日报:港口库存小幅下滑,后续到港压力仍大;内地维持低价
华泰期货2020-03-27
甲醇日报:港口库存再度回升,关注五月下六月上的集中到港
华泰期货2019-05-24