猜你想问
这份研报的核心内容是什么?
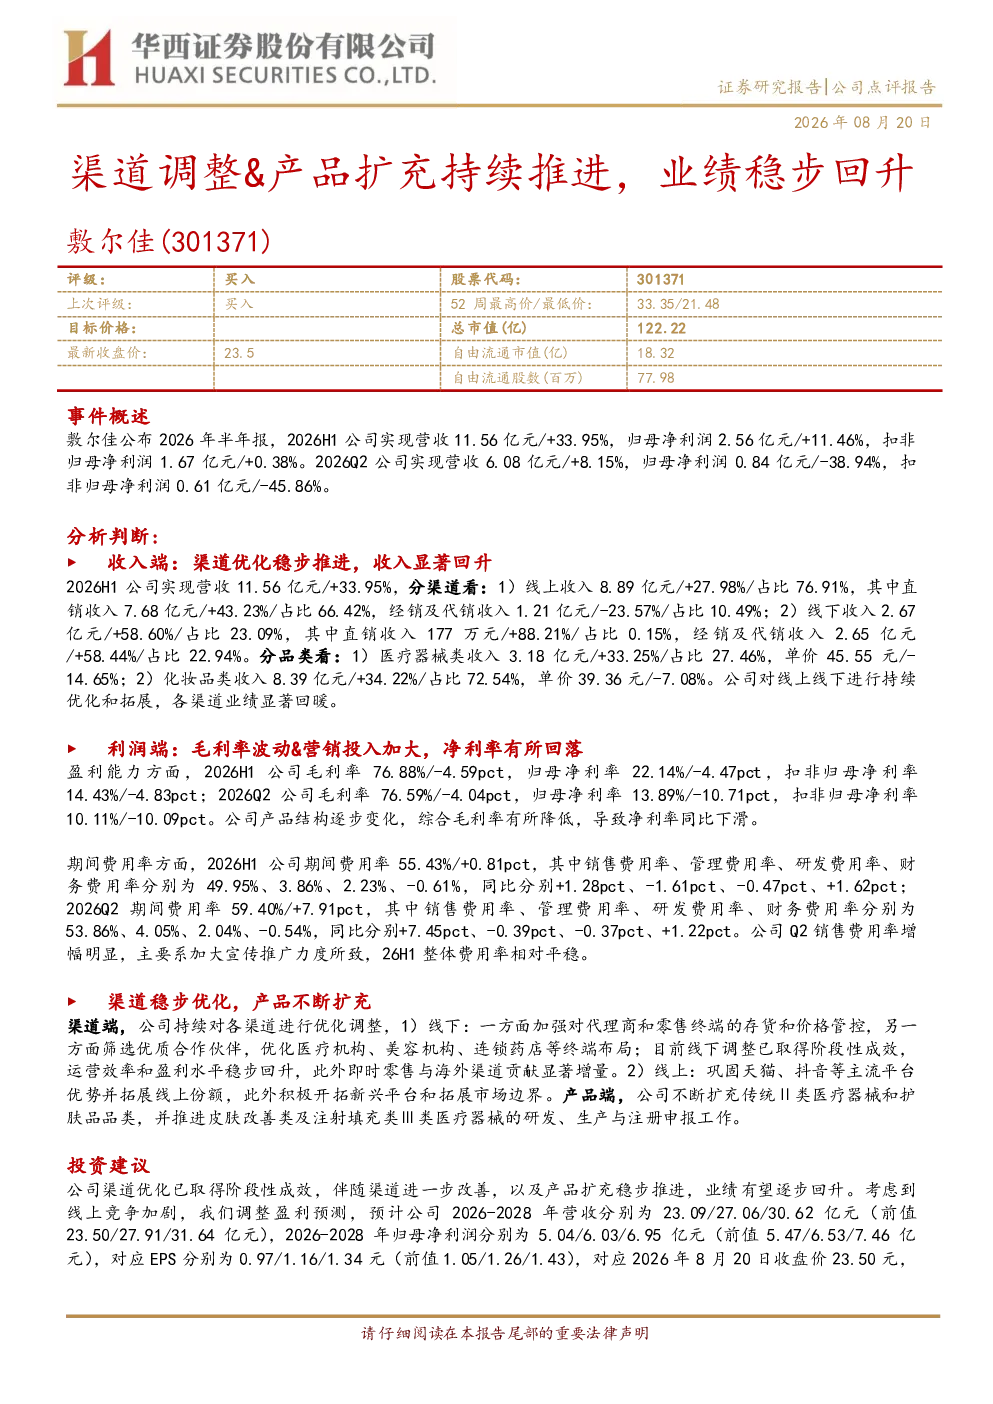
这份研报分析了301371敷尔佳2026年上半年的业绩表现,指出公司通过渠道调整和产品扩充实现了营收的稳步回升。上半年营收11.56亿元,同比增长33.95%;归母净利润2.56亿元,同比增长11.46%。报告详细拆解了线上线下收入结构变化,以及医疗器械和化妆品类产品的收入占比和单价变动。同时,也揭示了毛利率和净利率的下滑主要受产品结构变化和费用率上升影响,尤其是Q2净利润大幅下滑主要由于销售费用率显著提升。此外,报告还介绍了公司在渠道优化和产品研发方面的举措,包括加强线下管控、拓展线上新兴渠道,以及扩充医疗器械和护肤品产品线。
当前医疗器械行业的发展趋势如何?
当前医疗器械行业呈现多元化发展趋势,一方面,随着人口老龄化和健康意识的提升,医疗器械市场需求持续增长。另一方面,技术创新推动行业向智能化、微创化、精准化方向发展。政策层面,国家鼓励创新医疗器械发展,优化审批流程,为行业带来积极影响。同时,市场竞争加剧,企业需要通过渠道优化和产品创新提升竞争力。此外,即时零售和海外市场成为新的增长点,线上渠道占比持续提升,为行业带来新的发展机遇。
研报重点分析了哪些方向?
研报重点分析了301371敷尔佳的业绩表现、渠道优化策略和产品结构变化。在业绩方面,报告详细拆解了公司2026年上半年的营收、净利润、毛利率和费用率等关键数据,并对比分析了Q1和Q2的业绩差异。在渠道优化方面,报告指出公司通过加强线下管控、拓展线上新兴渠道,以及发展即时零售和海外市场,实现了渠道布局的优化。在产品结构方面,报告分析了医疗器械和化妆品类产品的收入占比和单价变化,揭示了产品结构调整对毛利率和净利率的影响。
根据研报,市场现状如何判断?
根据研报,301371敷尔佳的市场现状呈现稳中有升的态势。公司通过渠道调整和产品扩充,实现了营收的显著增长,但同时也面临毛利率和净利率下滑的挑战。市场方面,医疗器械行业竞争激烈,企业需要不断提升产品竞争力。渠道方面,线上线下渠道协同发展,但线下渠道的管控和优化仍需加强。产品方面,新品研发和市场推广是提升业绩的关键。总体来看,公司正处于转型升级的关键时期,未来发展潜力较大。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是行业竞争加剧,随着行业快速发展,竞争日益激烈,可能导致市场份额下降和利润率下滑。二是新品建设不及预期,公司持续投入研发新产品,但新产品的市场接受度和销售表现存在不确定性,可能影响业绩增长。三是渠道优化不达预期,公司在渠道布局和优化方面面临挑战,若渠道调整效果不及预期,可能影响收入增长和市场份额提升。这些风险需要公司密切关注并采取有效措施应对。