猜你想问
戈碧迦此次拟增建设高温特种玻璃产线的主要内容是什么?
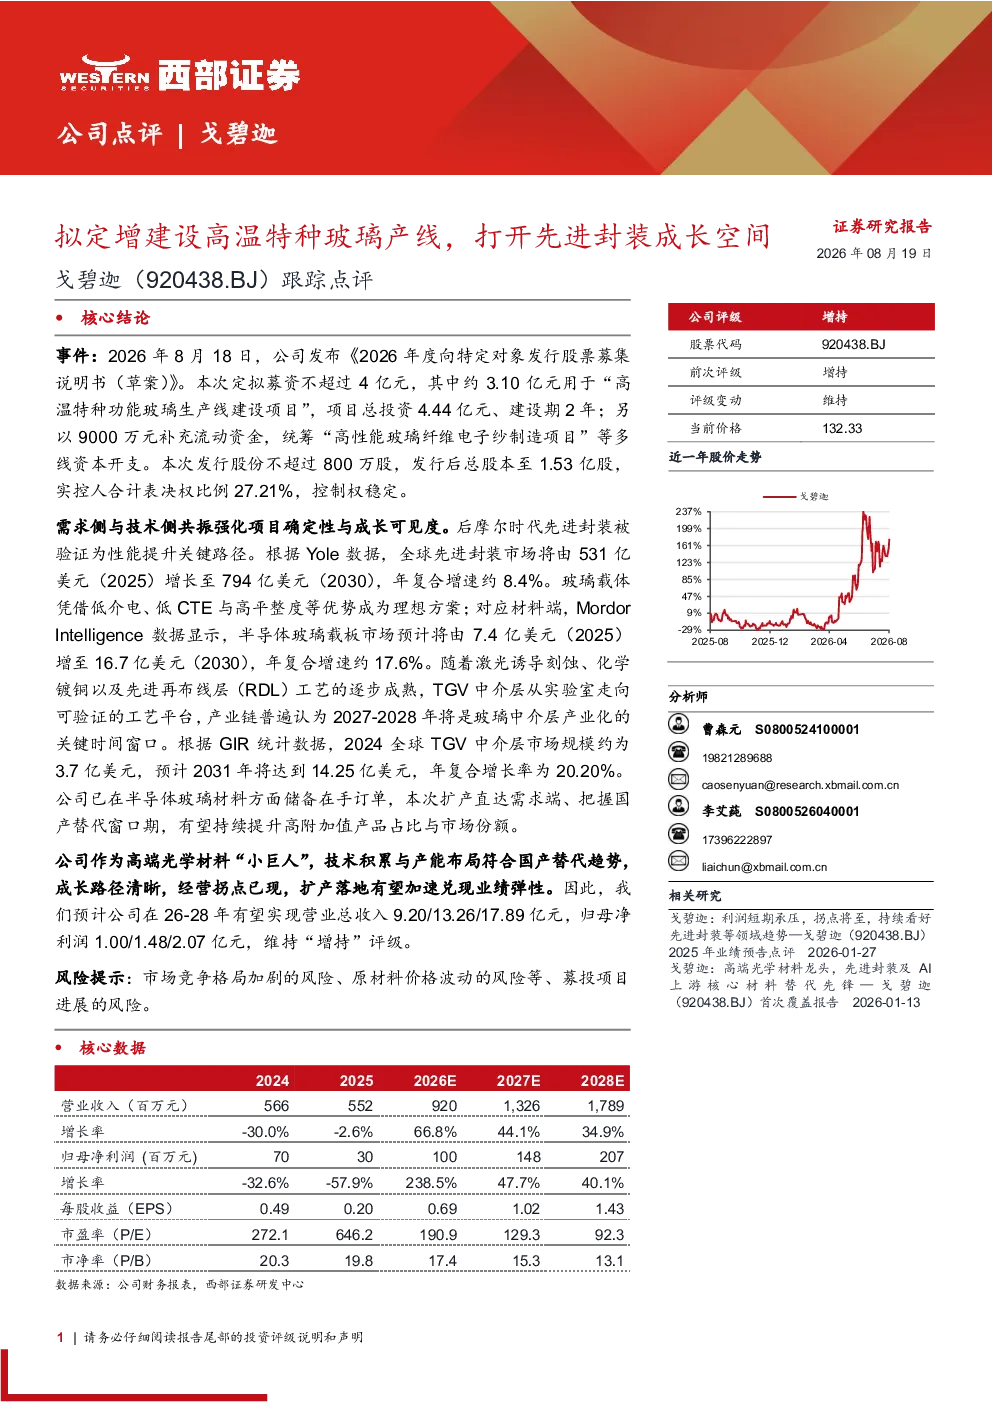
戈碧迦发布《2026年度向特定对象发行股票募集说明书(草案)》,拟募资不超过4亿元,其中约3.10亿元用于建设高温特种功能玻璃生产线,总投资4.44亿元,建设期2年;另9000万元补充流动资金,统筹其他资本开支。本次发行股份不超过800万股,发行后总股本至1.53亿股,控制权稳定。该项目旨在满足先进封装市场需求,提升公司高附加值产品占比与市场份额。
先进封装市场的发展趋势如何?
后摩尔时代,先进封装成为性能提升关键路径。根据Yole数据,全球先进封装市场将从2025年的531亿美元增长至2030年的794亿美元,年复合增速约8.4%。玻璃载体凭借低介电、低CTE与高平整度等优势成为理想方案。半导体玻璃载板市场也将从2025年的7.4亿美元增长至2030年的16.7亿美元,年复合增速约17.6%。TGV中介层市场预计年复合增长率为20.20%,2024年市场规模约为3.7亿美元,预计2031年将达到14.25亿美元。这些数据表明先进封装相关材料需求持续增长,为公司发展提供广阔空间。
戈碧迦在半导体玻璃材料领域的储备情况如何?
公司已在半导体玻璃材料方面储备在手订单,本次扩产直达需求端、把握国产替代窗口期。公司作为高端光学材料“小巨人”,技术积累与产能布局符合国产替代趋势,有望持续提升高附加值产品占比与市场份额。扩产项目落地有望加速兑现业绩弹性,推动公司向更高市场地位迈进。
根据研报,戈碧迦的市场现状如何?
戈碧迦作为高端光学材料“小巨人”,技术积累与产能布局符合国产替代趋势,成长路径清晰,经营拐点已现。公司储备在手订单,本次扩产直达需求端,有望持续提升高附加值产品占比与市场份额。预计公司2026-2028年营业总收入分别为9.20/13.26/17.89亿元,归母净利润分别为1.00/1.48/2.07亿元,显示出良好的发展潜力。
研报中提示的主要风险有哪些?
研报提示的主要风险包括市场竞争格局加剧、原材料价格波动、募投项目进展等。市场竞争加剧可能导致产品价格压力增大,原材料价格波动可能影响生产成本,募投项目进展不及预期则可能影响投资回报。这些风险需持续关注,以评估公司发展前景的稳定性。