猜你想问
这份报告主要讲了什么内容?
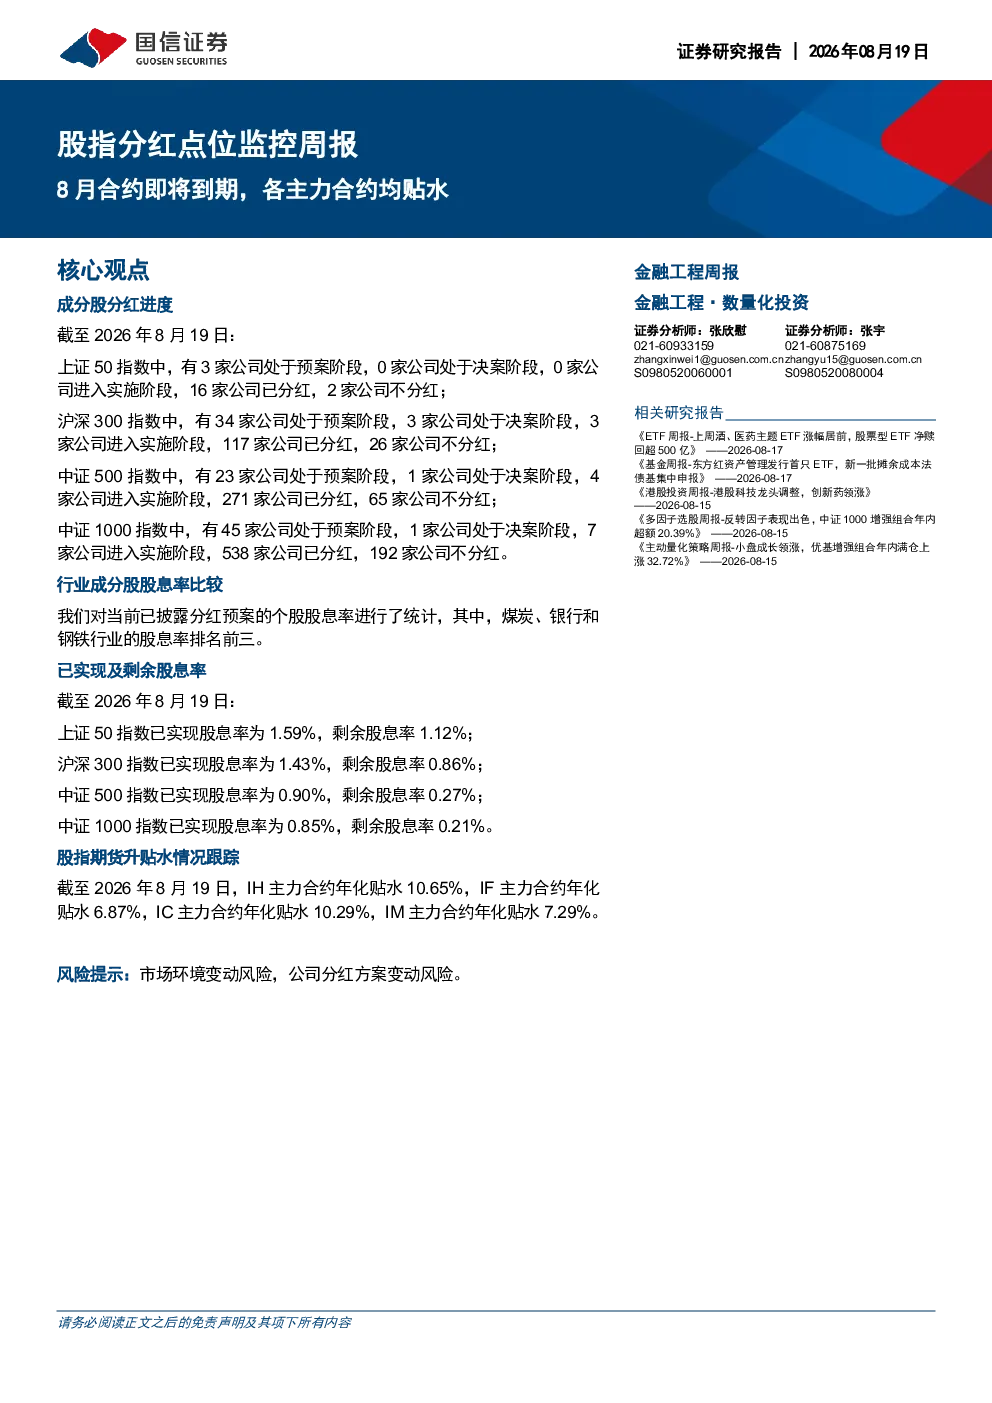
这份报告主要分析了2026年8月各主要股指期货合约的分红点位情况。报告详细统计了上证50、沪深300、中证500和中证1000指数成分股的分红进度,包括已分红、不分红及预案阶段的公司数量。同时,比较了煤炭、银行和钢铁行业的高股息率特点,并提供了各指数已实现与剩余股息率数据。此外,报告还探讨了股指期货合约的升贴水状态,并介绍了指数分红测算方法及其准确度。
金融行业目前的发展趋势如何?
报告指出,金融行业成分股的股息率表现突出,其中银行、煤炭和钢铁行业股息率排名前三。这反映了这些行业在当前市场环境下的稳定盈利能力和股东回报政策。虽然具体到个股需结合公司基本面分析,但行业整体的高股息率特征为投资者提供了相对稳健的收益预期。未来发展趋势需关注宏观经济政策、行业监管变化及市场流动性等因素的综合影响。
报告重点分析了哪些方向?
报告重点分析了股指期货合约的贴水情况对各指数分红点位的影响,并详细拆解了各指数成分股的分红进度与股息率水平。通过对比上证50与沪深300的高准确度预测,以及中证500和中证1000指数稍大的误差,揭示了不同市值指数在分红点位测算上的差异。此外,报告还介绍了成分股权重、净利润预测和股息支付率的测算方法,为投资者提供了量化分析视角。
当前市场存在哪些特点?
当前市场呈现股指期货合约普遍贴水的特点,IH、IF、IC、IM主力合约年化贴水率分别在10.65%-7.29%区间。同时,各指数成分股分红进度不一,沪深300和中证1000指数分红公司数量较多,但仍有部分公司处于预案阶段。行业方面,煤炭、银行和钢铁行业股息率领先,显示出一定的防御性特征。这些特点反映了市场在8月合约到期前的风险偏好变化和投资者对股息回报的关注度提升。
投资时需要注意哪些风险?
投资时需关注市场环境变动风险,如宏观经济波动可能影响企业盈利和分红政策。此外,公司分红方案存在不确定性,部分公司可能因经营状况调整而变更或取消分红。报告测算方法虽经验证,但仍存在一定误差,尤其在预测中证500和中证1000指数时误差可达10个点位。投资者应结合多种信息来源,审慎评估风险收益匹配,避免单一指标决策。