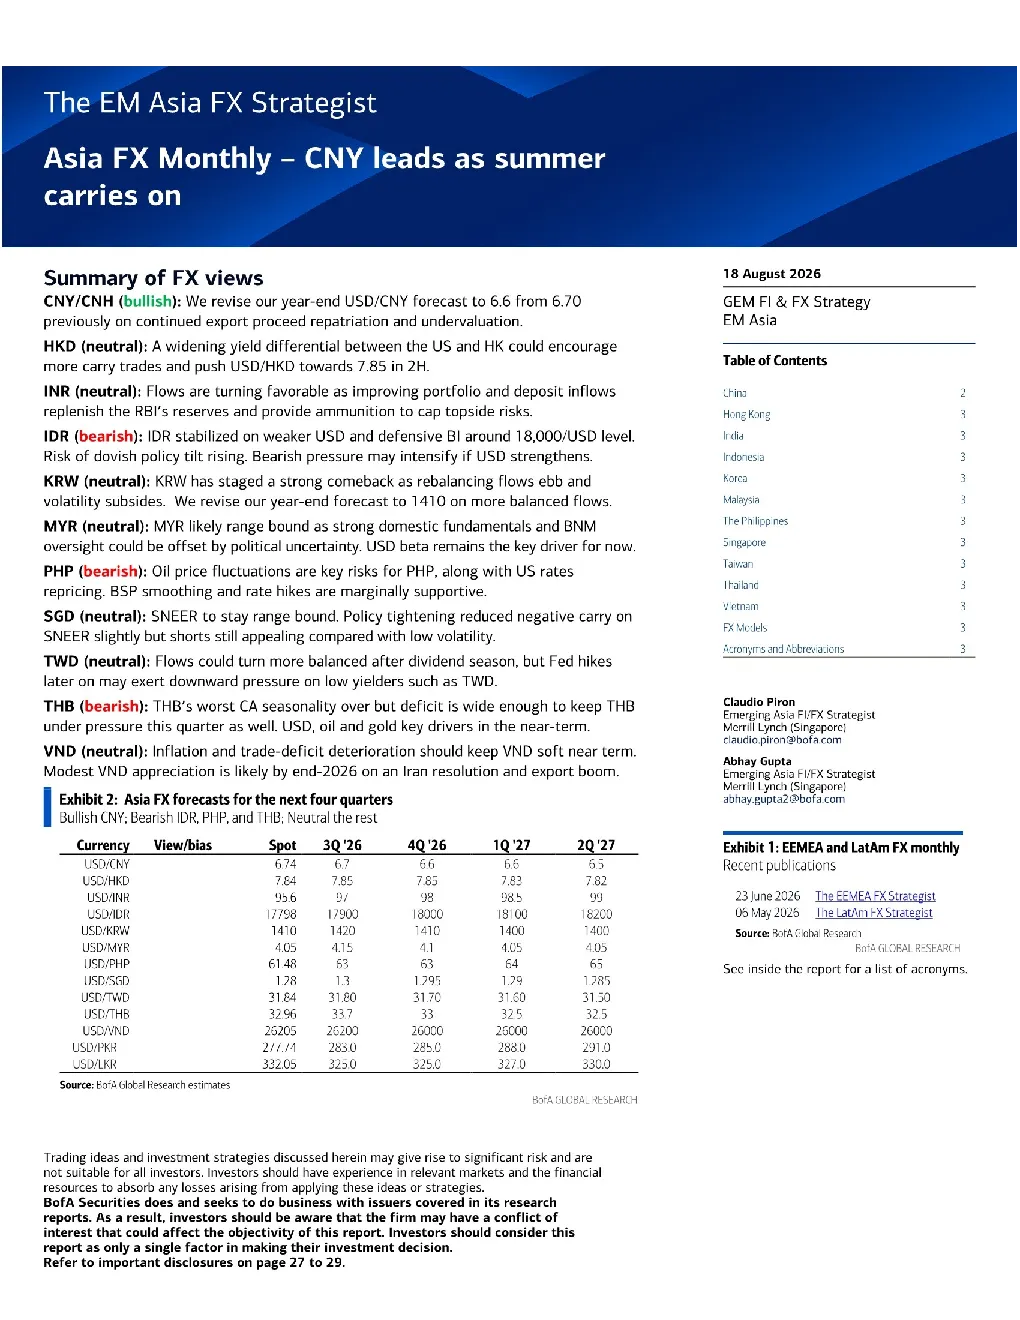
亚洲外汇市场展望
中国 (CNY): 预计年底美元兑人民币汇率将升至 6.6,较之前预测的 6.7 有所升值。主要驱动因素包括出口收入兑换和人民币低估,以及 G7 呼吁解决贸易失衡的压力。然而,中国的通缩风险仍然是人民币升值的障碍。国内需求疲软有助于维持高水平的经常账户顺差,但也带来了债务通缩风险,在压力情况下可能引发资本外流。
香港 (HKD): 预计下半年美元兑港元汇率将触及 7.85,主要受美国加息和利差扩大推动。港元作为 attractive 的 carry trade,即使美元兑港元现货汇率接近香港金融管理局的联系汇率制度的上限,且市场预期美联储将进一步加息。
印度 (INR): 预计印度央行将采取措施抑制美元兑印度卢比汇率上涨。卢比得到印度央行流动性操作和资本流入的支持,但石油价格和经常账户赤字仍然是主要风险。政府为债务投资者提供税收减免,吸引了超过 100 亿美元的资金流入债券市场。
印尼 (IDR): 预计印尼盾面临 dovish 政策倾斜的风险。印尼央行通过加息和吸引资本流入来支撑印尼盾,但市场预期美联储加息和美元走强将导致印尼盾贬值压力加剧。
韩国 (KRW): 预计美元兑韩元汇率将保持稳定,主要受外国投资者 rebalancing 流动和波动性下降的推动。韩国央行加息周期可能对韩元产生边际影响。
马来西亚 (MYR): 预计马来西亚林吉特将保持区间波动,主要受国内基本面强劲和马来西亚国家银行监管的影响。政治不确定性可能加剧林吉特波动。
菲律宾 (PHP): 预计菲律宾比索将面临贬值压力,主要受石油价格波动和美国加息的影响。菲律宾中央银行加息和资本流入可能提供一定支持。
新加坡 (SGD): 预计新加坡元将保持区间波动,主要受石油价格、美元和风险情绪的影响。新加坡元作为 low-volatility 资产,负 carry 仍然具有吸引力。
台湾 (TWD): 预计年底美元兑新台币汇率将降至 31.7,较之前预测的 32.0 有所贬值。台湾经济强劲增长和半导体需求旺盛,但台湾中央银行可能需要加息以应对通胀压力。
泰国 (THB): 预计泰铢将面临贬值压力,主要受经常账户赤字和石油价格波动的影响。伊朗冲突缓和可能提供一定支持,但泰国经济复苏缓慢。
越南 (VND): 预计越南盾将保持稳定,主要受通胀和贸易逆差改善的影响。越南经济增长强劲,但高杠杆率仍然是主要风险。