猜你想问
吉比特2026年第二季度业绩具体表现如何?
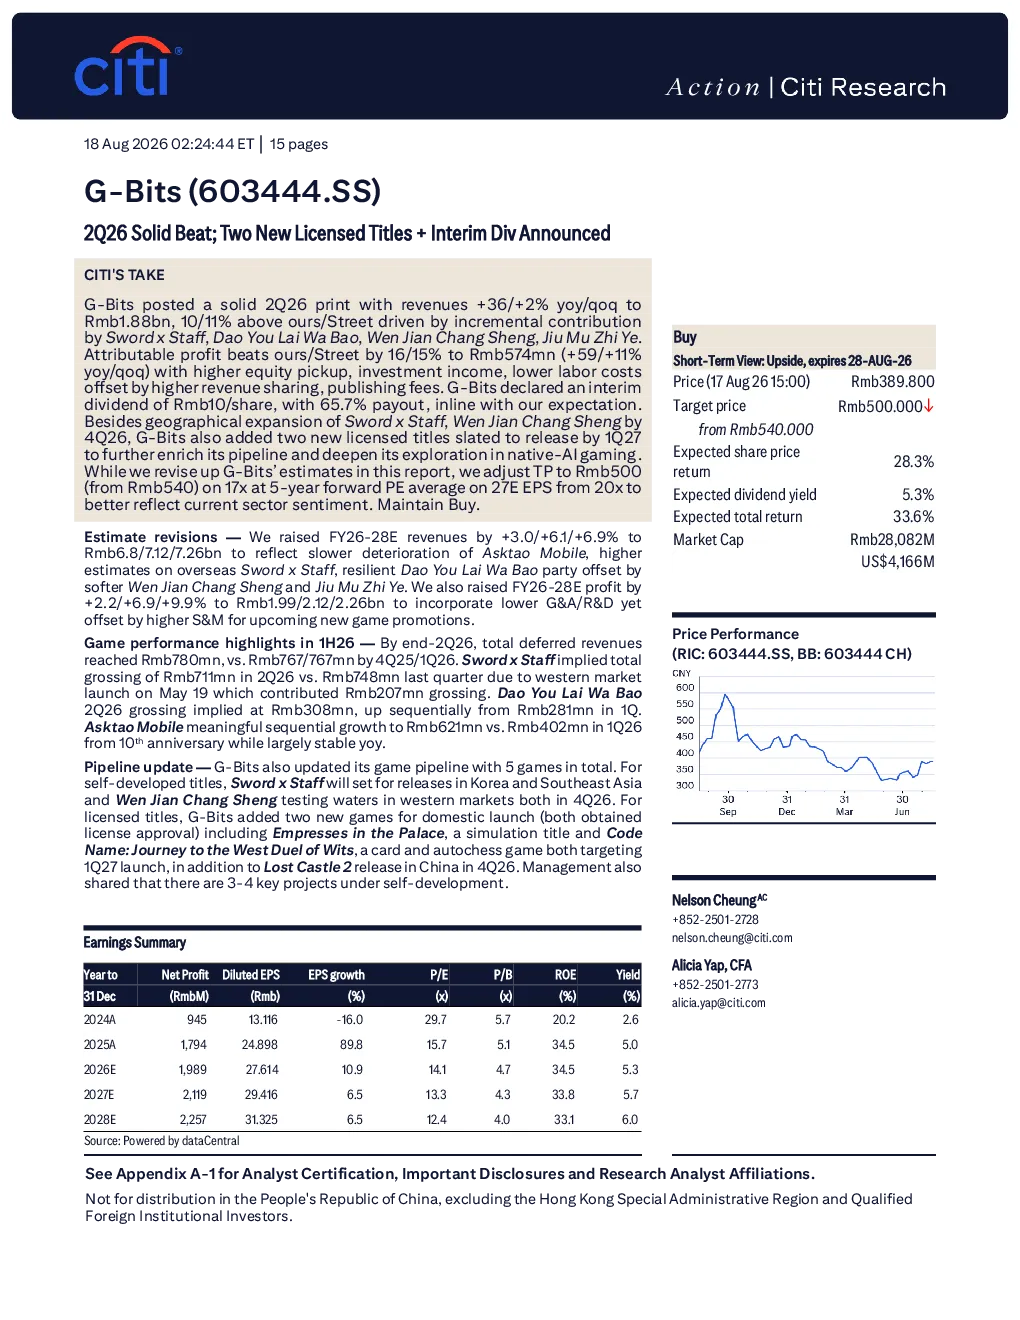
G-Bits在2026年第二季度实现了强劲的业绩,收入同比增长36%/环比增长2%,达到18.8亿元人民币,超出分析师预期。主要增长动力来自Sword x Staff、Dao You Lai Wa Bao、Wen Jian Chang Sheng和Jiu Mu Zhi Ye等游戏的增量贡献。归属于母公司的净利润同比增长59%/环比增长11%,达到5.74亿元人民币,超出分析师预期,主要得益于股权溢价、投资收益增加以及运营费用控制。公司宣布每股派息1元人民币,派息率为65.7%,符合预期。
游戏行业发展趋势如何?
游戏行业正经历AI技术深度融合,原生AI游戏成为重要赛道。G-Bits通过引入AI技术,推动游戏内容创新与个性化体验,符合行业发展趋势。公司计划在2027年第一季度推出两款新的授权游戏,进一步丰富其游戏管线,深化在原生AI游戏领域的探索,有望受益于行业增长。同时,海外市场如Sword x Staff的收入预期提高,也反映了全球游戏市场对AI元素的接受度提升。
研报重点分析了哪些方面?
研报重点分析了G-Bits的游戏收入与利润增长动力,包括Sword x Staff、Dao You Lai Wa Bao等游戏的增量贡献。此外,报告关注了公司股权溢价、投资收益增加以及运营费用控制对净利润的提升作用。同时,研报也分析了公司未来游戏管线规划,如2027年推出的新游戏,以及地域扩张计划,如Sword x Staff和Wen Jian Chang Sheng的4个季度地域扩张。
当前市场对G-Bits的判断是什么?
基于当前市场情绪,分析师上调了G-Bits的目标价至500人民币,市盈率为17倍,以更好地反映当前行业情绪。维持买入评级。分析师上调了2026-2028年的收入和利润预期,以反映Asktao移动端增长放缓、海外Sword x Staff收入预期提高、Dao You Lai Wa Bao游戏表现弹性以及Wen Jian Chang Sheng和Jiu Mu Zhi Ye游戏表现疲软。同时,分析师上调了2026-2028年的利润预期,以反映G&A/R&D费用降低以及即将推出新游戏促销活动带来的S&M费用增加。
研报提示哪些风险?
研报提示的风险包括游戏市场竞争加剧可能导致用户留存率下降,新游戏上线表现存在不确定性,以及海外市场扩张可能面临政策或文化差异挑战。此外,运营费用控制若不及预期,可能影响利润水平。同时,AI游戏开发成本较高,技术迭代快,可能带来研发投入压力。分析师上调利润预期时也考虑了G&A/R&D费用降低及新游戏促销活动带来的S&M费用增加,需关注费用控制效果。