猜你想问
这份研报的核心内容是什么?
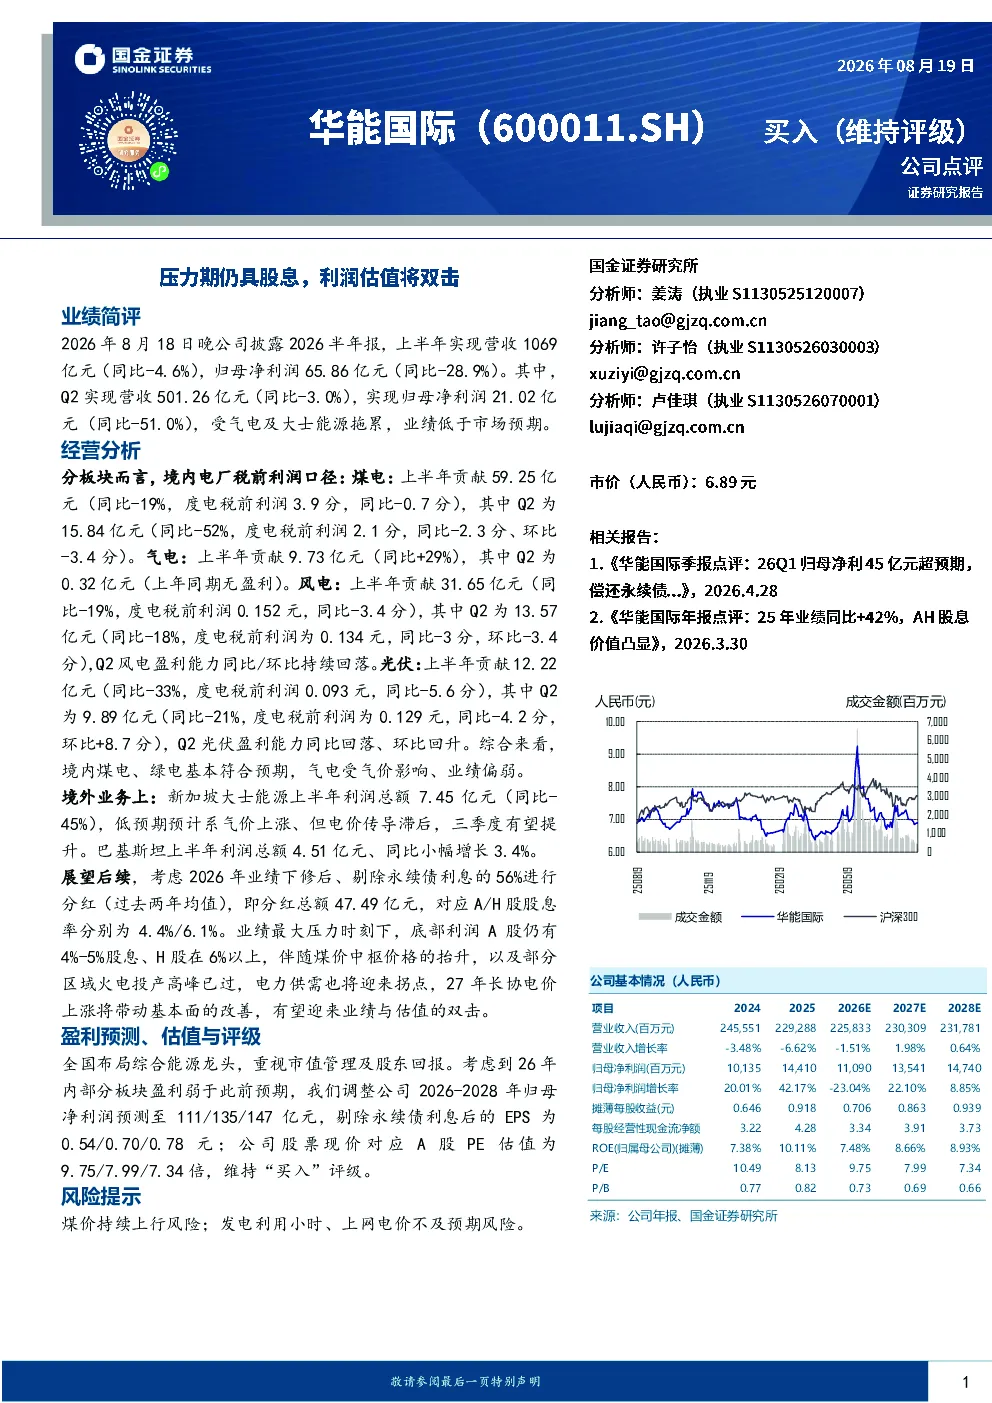
本报告分析了华能国际2026年上半年的业绩情况,指出公司业绩低于市场预期,主要受气电及大士能源拖累。报告详细解析了境内电厂各类型业务的税前利润表现,包括煤电、气电、风电和光伏,并分析了境外业务如新加坡大士能源和巴基斯坦的利润情况。报告还展望了公司后续的分红政策,认为在业绩压力下仍具备一定股息率,并预测2027年电力供需拐点将带动基本面改善,实现业绩与估值的双击。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势显示,电力供需将迎来拐点。随着煤价中枢价格抬升及部分区域火电投产高峰已过,预计2027年长协电价上涨将带动行业基本面改善。同时,境内外业务表现各异,境内煤电和绿电基本符合预期,气电受气价影响业绩偏弱,境外业务如新加坡大士能源和巴基斯坦则呈现不同增长态势。整体来看,行业盈利能力有望在政策支持和市场变化下逐步提升。
报告重点分析了哪些方向?
报告重点分析了华能国际的境内电厂税前利润情况,包括煤电、气电、风电和光伏四种类型业务的详细表现。煤电业务上半年贡献59.25亿元,但度电税前利润同比下降0.7分;气电业务受气价影响业绩偏弱,但Q2开始盈利;风电和光伏业务则呈现同比和环比的不同变化趋势。此外,报告还分析了境外业务如新加坡大士能源和巴基斯坦的利润情况,并展望了公司后续的分红政策和未来业绩预期。
当前市场对华能国际的判断是什么?
当前市场对华能国际的判断显示,公司业绩在2026年上半年低于市场预期,主要受气电及大士能源拖累。尽管业绩面临压力,但报告指出公司仍具备一定股息率,A股底部利润仍有4%-5%,H股股息率更高。展望未来,随着煤价中枢价格抬升和电力供需拐点的到来,预计2027年长协电价上涨将带动基本面改善,实现业绩与估值的双击。
研报中提示了哪些风险?
研报中提示了几个主要风险,包括煤价持续上行的风险,这可能对火电业务的盈利能力产生不利影响。此外,发电利用小时和上网电价不及预期的风险也不容忽视,这些因素可能影响公司的整体业绩表现。虽然报告认为公司仍具备一定股息率和未来改善潜力,但投资者需关注这些潜在风险对投资决策的影响。