猜你想问
2021年VC基金五年平均DPI为0.05倍,这是否意味着基金表现很差?
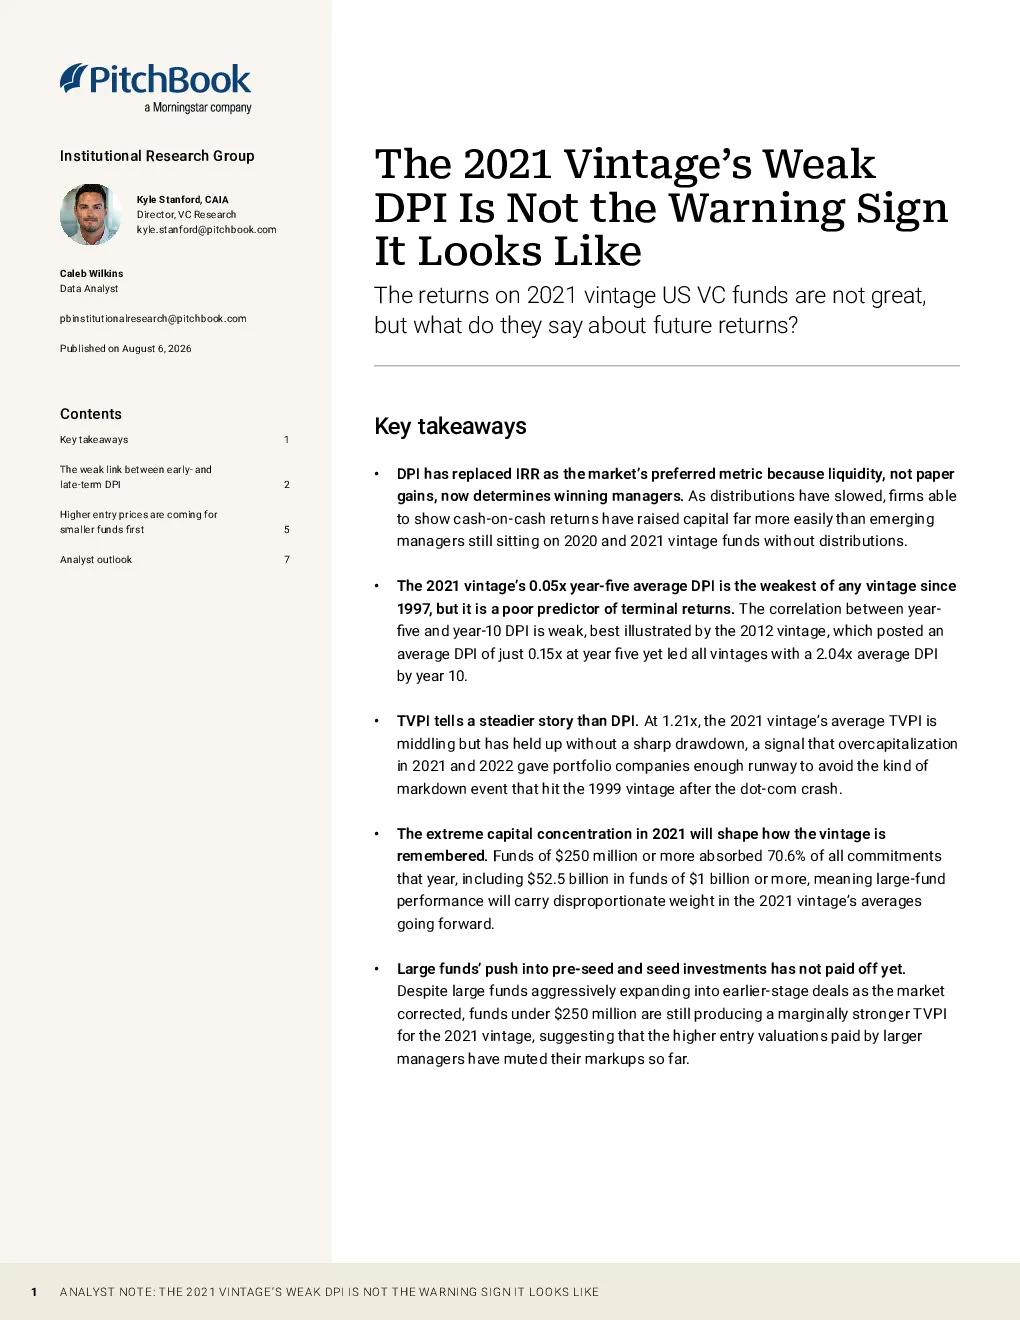
2021年VC基金五年平均DPI为0.05倍,自1997年以来最低,但这并非预测基金最终回报的强指标。例如,2012年五年期DPI仅为0.15倍,但十年期DPI却高达2.04倍。五年期DPI的局限性在于风险投资从创立到退出的中位数时间较长,公司选择保持私有的时间越来越长。TVPI与后期成熟期的DPI具有强相关性,2021年基金的TVPI表现平稳,未来五年对整体回报至关重要。
2021年TVPI表现平稳,这对未来投资有何影响?
2021年基金五年平均TVPI为1.21倍,处于中等水平,未出现急剧下滑,表明2021年和2022年的过度投资为投资组合公司提供了缓冲空间。TVPI的重要性在于它与后期成熟期的DPI具有强相关性,2021年基金的TVPI表现平稳,未来五年对整体回报至关重要。此外,人工智能公司的估值提升和融资轮次之间的时间缩短,未来几年将为近期发行的股票提供显著的TVPI倍数增长。
报告如何分析早期与后期基金的DPI差异?
大型基金对种子轮及之前投资的大力投入尚未取得成效,规模低于2.5亿美元的基金在2021年仍产生了略高的TVPI,表明大型管理人支付的高估值进入费已使其增值空间受到抑制。早期与后期基金的DPI差异主要体现在大型基金对种子轮及之前投资的大力投入尚未取得成效,而规模较小的基金在2021年仍产生了略高的TVPI。这表明大型管理人支付的高估值进入费已使其增值空间受到抑制。
当前市场流动性变化对VC有何影响?
随着流动性下降,DPI成为VC的首选衡量标准,市场更偏好能够展示现金回报的公司。许多新兴管理人仍困在2020年和2021年的基金中,可分配的收益甚少。此外,近年来风险投资已成为期限更长的资产类别,但整体派息水平已降至历史新低,流动性并未消失,但它已降至无法支撑近期融资和投资趋势的水平。
报告提示了哪些投资风险?
报告提示的风险包括资本集中度极高,2021年,规模达2.5亿美元或以上的资金吸收了全部承诺额的70.6%,其中525亿美元承诺投资于至少10亿美元规模的基金。这种资本集中度远超历史水平。此外,小型基金面临挑战,由于入场价格高昂,规模较小的基金将面临更高的入门价格,且无法控制持股比例,甚至无法按比例投资,这将加剧它们的挑战。并购活动减少,IPO管道很少,许多公司,包括独角兽公司,都缺乏明确的流动性路径。