猜你想问
这份研报的核心内容是什么?
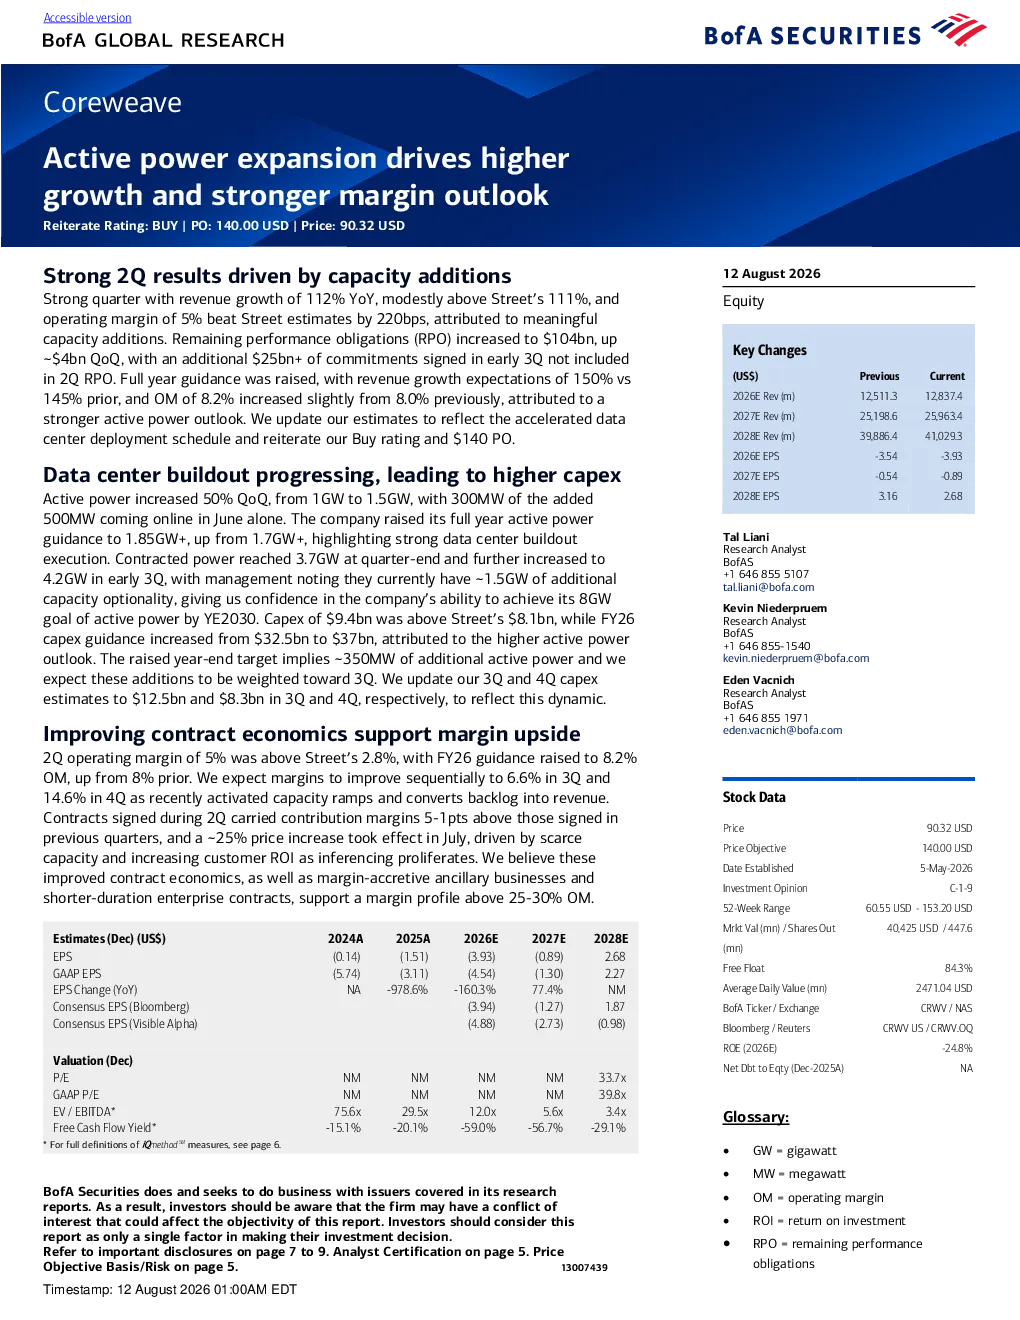
该研报分析了CoreWeave在2026年第二季度的强劲业绩,营收同比增长112%,运营利润率达到5%。主要得益于显著的产能扩张,剩余履约义务(RPO)增至1040亿美元,环比增长约40亿美元。公司上调全年指引,营收增长预期从145%提高至150%,运营利润率从8.0%小幅升至8.2%。数据中心建设进展顺利,有功功率环比增长50%,从1吉瓦提升至1.5吉瓦。分析师重申买入评级,目标价140美元。运营利润率预计第三季度提升至6.6%,第四季度进一步提高至14.6%。第二季度签订的合同贡献利润率比之前季度高出5-1个百分点,7月份生效的约25%价格上涨由产能稀缺及推理需求增长驱动。改善的合同经济状况、辅助业务及短周期企业合同将支持运营利润率超过25-30%。公司资本性支出增加,但数据中心建设执行力度强劲,预计未来收益将持续增长。
数据中心行业的未来发展趋势如何?
数据中心行业未来发展趋势向好,主要受数字化转型和云计算需求推动。随着企业上云加速,对数据中心算力、存储和带宽的需求持续增长。产能扩张成为行业竞争关键,CoreWeave通过显著扩容提升市场份额,剩余履约义务(RPO)增至1040亿美元,环比增长约40亿美元。行业利润率有望提升,第二季度运营利润率达5%,高于市场预期,预计未来季度将持续改善。价格上涨由产能稀缺及推理需求增长驱动,行业整体盈利空间扩大。数据中心建设加速,有功功率环比增长50%,从1吉瓦提升至1.5吉瓦,行业规模持续扩大。资本性支出增加但执行力度强劲,未来收益增长可期。
研报主要分析了哪些方向?
研报主要分析了CoreWeave的业绩表现、产能扩张、合同经济状况及未来增长潜力。业绩方面,营收同比增长112%,运营利润率达5%,超出市场预期。产能扩张方面,剩余履约义务(RPO)增至1040亿美元,环比增长约40亿美元,数据中心建设进展顺利,有功功率环比增长50%。合同经济状况方面,第二季度签订的合同贡献利润率比之前季度高出5-1个百分点,7月份生效的约25%价格上涨由产能稀缺及推理需求增长驱动。未来增长潜力方面,公司上调全年指引,分析师重申买入评级,目标价140美元,运营利润率预计持续提升。
当前数据中心市场的现状如何?
当前数据中心市场呈现供需紧张、竞争加剧的态势。随着数字化转型加速,企业上云需求激增,推动数据中心算力、存储和带宽需求持续增长。产能扩张成为行业竞争关键,但新增产能释放周期较长,导致供给相对不足。CoreWeave等领先企业通过显著扩容提升市场份额,剩余履约义务(RPO)增至1040亿美元,环比增长约40亿美元。行业利润率有望提升,第二季度运营利润率达5%,高于市场预期。价格上涨由产能稀缺及推理需求增长驱动,行业整体盈利空间扩大。数据中心建设加速,但资本性支出增加,行业竞争激烈。
研报提示了哪些风险?
研报提示数据中心行业面临的主要风险包括:产能扩张带来的资本性支出增加,可能影响短期盈利能力;市场竞争加剧可能导致价格竞争,压缩利润空间;电力需求波动可能影响运营成本;政策监管变化可能对行业产生不确定性。此外,行业增长高度依赖宏观经济环境,经济下行可能抑制企业上云需求。虽然CoreWeave通过改善合同经济状况、辅助业务及短周期企业合同支持运营利润率提升,但行业整体仍需关注上述风险因素。