猜你想问
拉法叶收购公司2026年季度报告主要讲了什么?
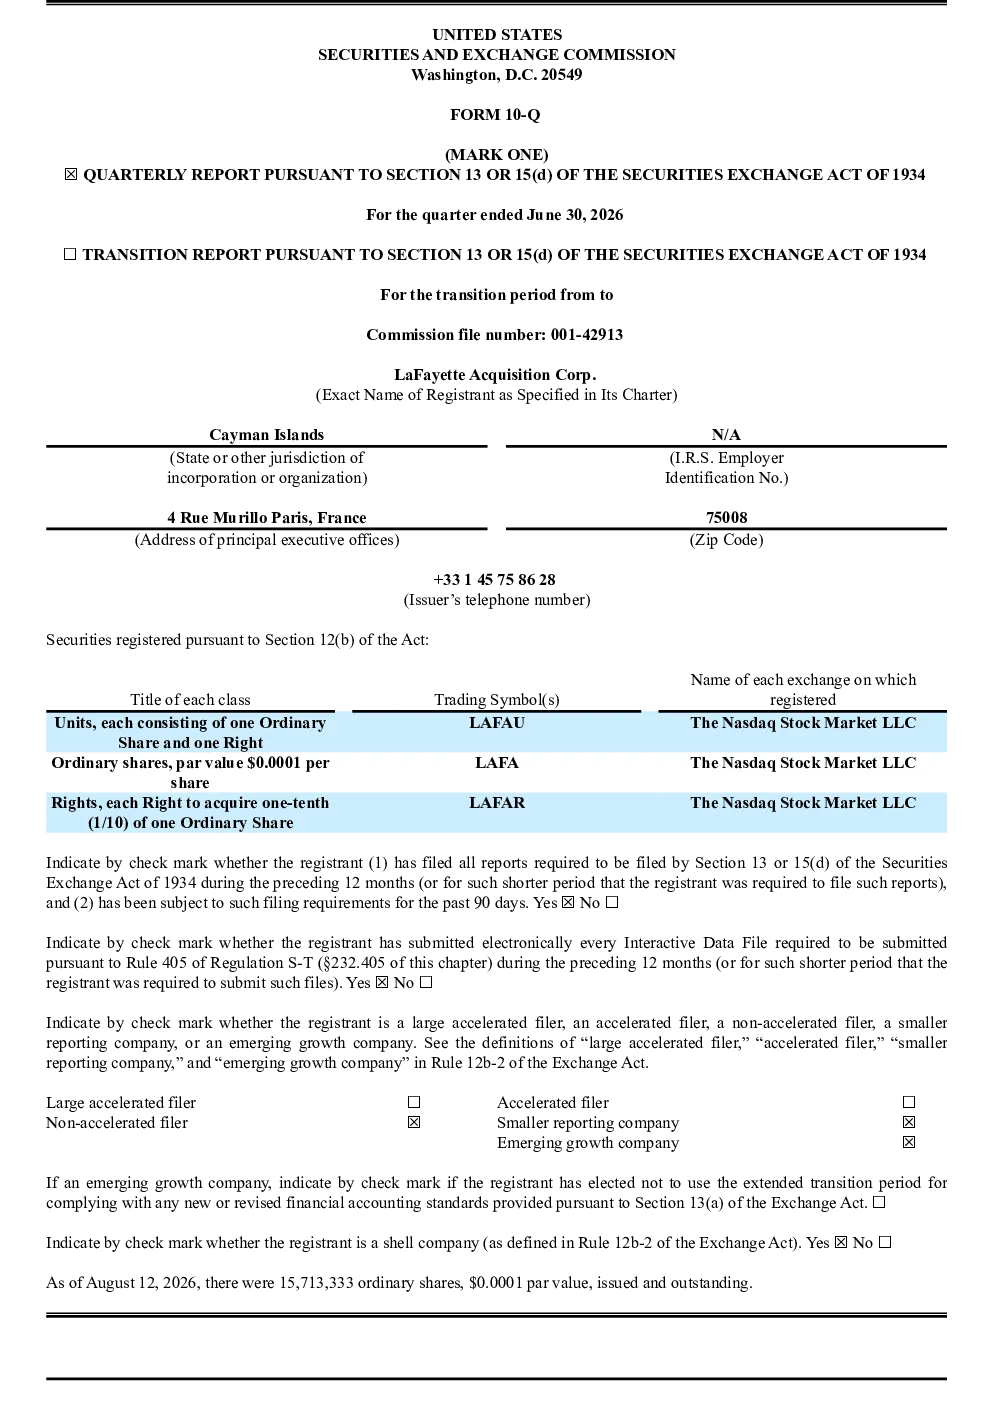
该报告详细介绍了LaFayette Acquisition Corp的业务模式,作为一家开曼群岛的空白支票公司,其核心是通过并购和资产收购进行业务组合。报告披露了公司2025年10月27日完成的IPO情况,包括发行1150万个单位,募资1.15亿美元,以及向关联方的私募情况。目前信托账户余额为1.18亿美元,主要收入来源为可转让证券利息,2026年上半年净收入1730,914美元。公司计划在21个月内完成业务组合,否则面临清算风险。报告还提到公司作为新兴成长公司可享受萨班斯法案404条款豁免,但管理层无法保证组合计划的成功。
空白支票公司赛道发展趋势如何?
空白支票公司赛道主要服务于并购重组需求,通过IPO募集资金后寻找目标公司进行收购,实现市值提升。该赛道在成熟市场中较为常见,但近年来因监管趋严和部分公司滥用模式导致市场关注度波动。LaFayette Acquisition Corp的案例显示,此类公司需在组合期内完成并购以维持运营,否则面临高风险。未来发展趋势可能更加注重合规性、目标公司质量以及交易透明度,投资者需关注公司能否在规定时间内完成有价值的业务组合。
这份报告重点分析了哪些方面?
报告重点分析了LaFayette Acquisition Corp的业务组合计划、财务状况及风险。业务组合方面,公司需在21个月内完成并购,否则面临清算;财务方面,报告披露了信托账户余额、收入来源及支出结构,显示公司目前主要依赖信托账户利息收入,但缺乏足够的流动性;风险方面,报告强调了公司面临无法完成业务组合的清算风险,以及作为空白支票公司特有的市场信任挑战。此外,报告还提及公司可享受萨班斯法案404条款豁免,但审计范围受限。
当前市场对这类公司的判断是什么?
市场对空白支票公司普遍持谨慎态度,主要关注其能否在规定时间内完成有价值的业务组合。由于这类公司缺乏自身业务基础,市场对其真实价值评估较为困难。LaFayette Acquisition Corp的案例反映了该赛道普遍存在的问题:高融资成本、短期流动性压力以及并购目标的不确定性。投资者需警惕部分公司可能利用壳资源进行市场炒作,而实际缺乏可持续商业模式的情况。因此,市场判断此类公司成功关键在于能否找到优质目标并完成有效整合。
研报提示了哪些风险?
研报提示的主要风险包括:业务组合失败风险,若LaFayette Acquisition Corp无法在21个月内完成并购,将面临信托账户资金耗尽和公众股赎回的清算风险;流动性风险,公司目前主要依赖信托账户利息收入,但该收入不足以覆盖运营成本和潜在的并购支出;监管风险,虽然公司可享受萨班斯法案404条款豁免,但若未来监管政策变化,可能面临更严格的审计要求;市场信任风险,作为空白支票公司,若频繁更换目标或并购失败,可能损害市场对公司持续经营能力的信任。这些风险需引起投资者高度关注。