猜你想问
这份原木日报的核心内容是什么?
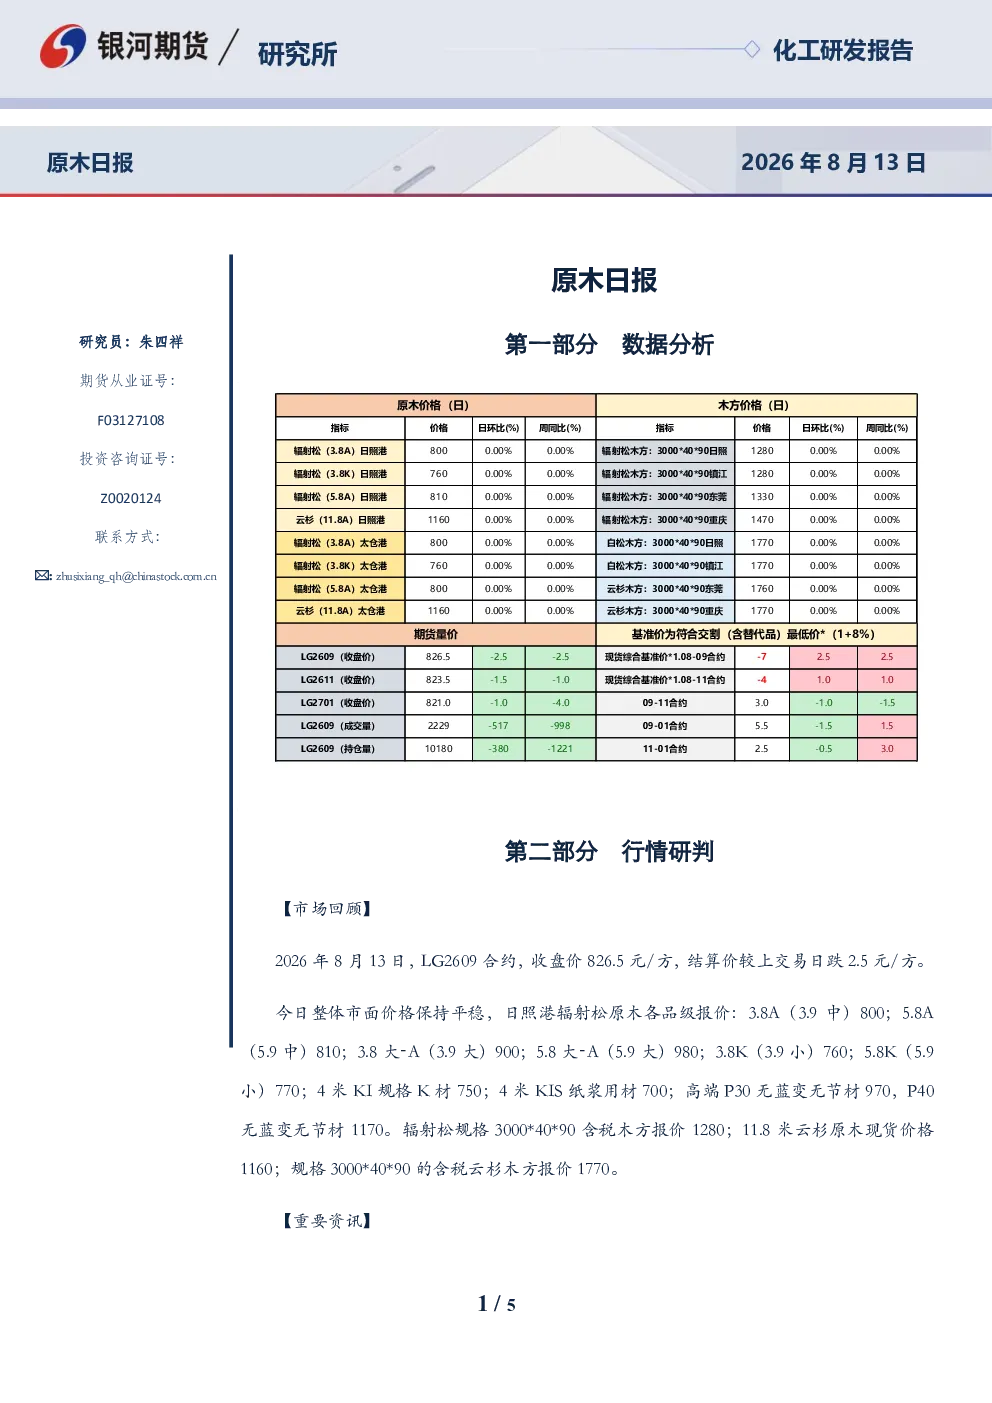
这份原木日报主要回顾了2026年8月13日的原木市场情况,包括LG2609合约价格变动、日照港辐射松及云杉原木各品级报价、国内针叶原木总库存及主要港口出库量等数据。同时,研报还分析了市场重要资讯,如建筑工地资金到位率、新西兰直发中国原木运量变化等,并对原木期现估值、成本与需求约束、底部支撑及估值上行空间进行了逻辑分析。最后,提出了单边观望、偏多操作,套利观望,以及关注卖出期权LG2609-C-850的策略建议。
原木行业未来发展趋势如何?
原木行业未来发展趋势受多重因素影响。从库存角度看,国内针叶原木总库存持续走低,显示市场供应压力有所缓解。从需求端分析,地产新开工持续低迷,南方高温天气拖累建筑口料消费,下游加工厂按需采购、无备货行为普遍,淡季需求对估值上行形成制约。进口方面,新西兰直发中国原木运量有所减少,但整体仍较上月同期增加,北美材库存增加对国内市场形成一定压力。综合来看,原木行业未来可能处于区间震荡格局,需持续关注宏观经济、地产政策及气候因素变化对市场的影响。
研报重点分析了哪些方向?
研报重点分析了原木市场的供需关系及价格驱动因素。在供应端,重点关注了国内港口库存变化、主要进口来源地运量动态,以及不同品级原木的报价情况。在需求端,分析了建筑工地资金到位率、下游加工厂采购行为,以及地产开工和高温天气对消费的影响。此外,研报还评估了原木期现估值水平,探讨了底部支撑和上行空间的逻辑基础,并基于市场分析提出了相应的交易策略建议。
当前原木市场现状如何判断?
当前原木市场现状可判断为供需双向约束下的区间震荡。一方面,国内港口库存整体走低,进口成本构成底部支撑,大幅深跌可能性不大;另一方面,地产新开工持续低迷,南方高温抑制建筑口料消费,下游按需采购、无备货行为限制了估值上行空间。从库存数据看,辐射松库存减少,北美材库存增加,云杉/冷杉库存持平,显示市场结构性变化。整体而言,原木期现估值处于区间中性偏低位置,市场缺乏明确的方向性指引,需密切关注后续供需变化及宏观政策动向。
研报提示了哪些风险?
研报提示的主要风险包括:宏观经济波动可能影响地产投资和基建需求,进而影响原木消费;国际市场原木供应变化,如新西兰或北美出口政策调整、运力波动等,可能对国内市场价格产生冲击;国内气候异常,如持续高温或极端天气事件,可能进一步抑制建筑活动,影响原木需求;政策层面,如环保政策收紧或贸易保护措施出台,可能对原木进口和加工环节造成影响。此外,期现市场联动增强,相关衍生品交易风险也需关注。