猜你想问
这份研报的核心内容是什么?
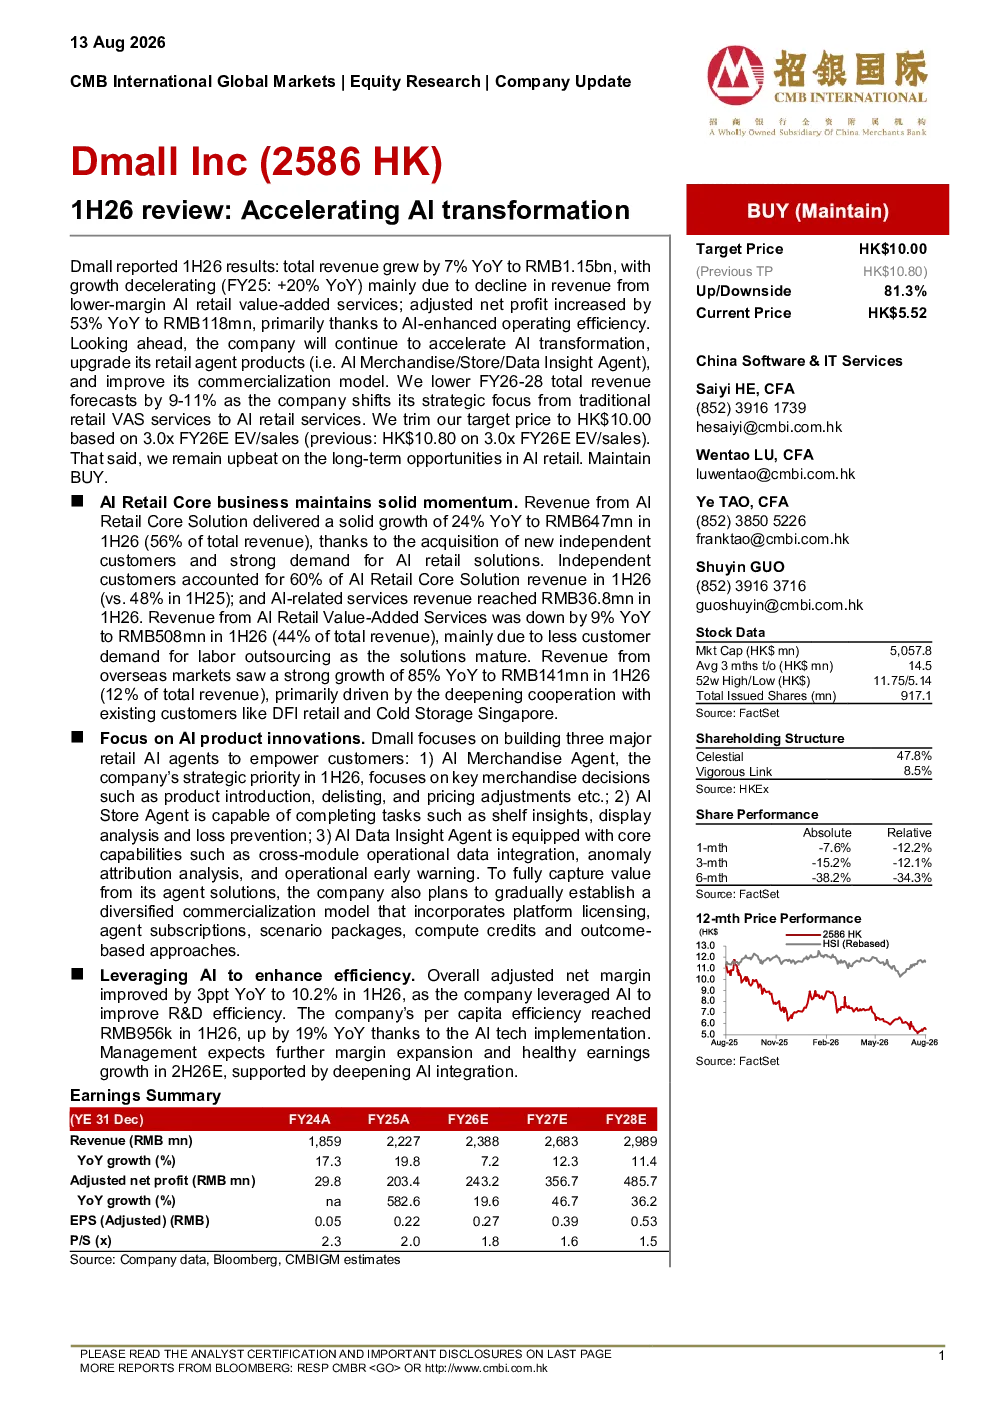
这份研报主要分析了02586多点数智公司在1H26期间的业绩表现和战略转型。报告指出,公司总收入同比增长7%至11.5亿元人民币,但增速放缓,主要由于低利润率的人工智能零售增值服务收入下降。调整后净利润同比增长53%至1.18亿元人民币,主要得益于人工智能提升的运营效率。公司将继续加速人工智能转型,升级零售代理产品,并改进商业化模式。AI零售核心解决方案收入同比增长24%,达到6.47亿元人民币,成为公司收入的重要增长点。
人工智能在零售行业的应用发展趋势如何?
人工智能在零售行业的应用正加速发展,呈现出多元化商业化的趋势。例如,Dmall打造了AI商品智能体、AI门店智能体和AI数据洞察智能体三大核心零售AI智能体,并计划通过平台授权、智能体订阅、场景套餐、计算额度及结果导向模式等多元化商业化方式,将AI技术深度融入零售业务。这种趋势不仅提升了企业的运营效率,还为客户提供了更智能化的服务体验,推动整个零售行业的数字化转型。
研报重点分析了哪些方面?
研报重点分析了02586多点数智公司在人工智能领域的战略转型和业绩表现。报告详细探讨了公司如何通过升级零售代理产品、改进商业化模式以及提升AI应用水平来加速人工智能转型。同时,报告还分析了公司AI零售核心解决方案的收入增长、独立客户占比提升以及海外市场的拓展情况,全面展示了公司在人工智能领域的布局和发展方向。
当前人工智能零售市场的现状如何?
当前人工智能零售市场正处于快速发展阶段,市场竞争日益激烈。根据报告数据,AI零售核心解决方案收入同比增长24%,达到6.47亿元人民币,成为公司收入的重要增长点。同时,海外市场收入同比增长85%,达到1.41亿元人民币,显示出市场对人工智能零售服务的强劲需求。然而,由于战略重心转向人工智能零售服务,2026-2028年总收入预测下调9-11%,反映出市场竞争的激烈程度和行业发展的不确定性。
研报中提到了哪些风险提示?
研报中提到了几个主要的风险提示。首先,宏观不利因素可能影响IT预算,进而影响企业的投资和扩张计划。其次,中国软件行业的竞争加剧,可能导致市场份额的争夺更加激烈。此外,关联方贡献的收入相对较高,可能存在一定的依赖性和风险。这些风险因素需要投资者密切关注,以便及时调整投资策略。