猜你想问
安卡那拟收购H.B. Fuller的BAS业务的主要内容是什么?
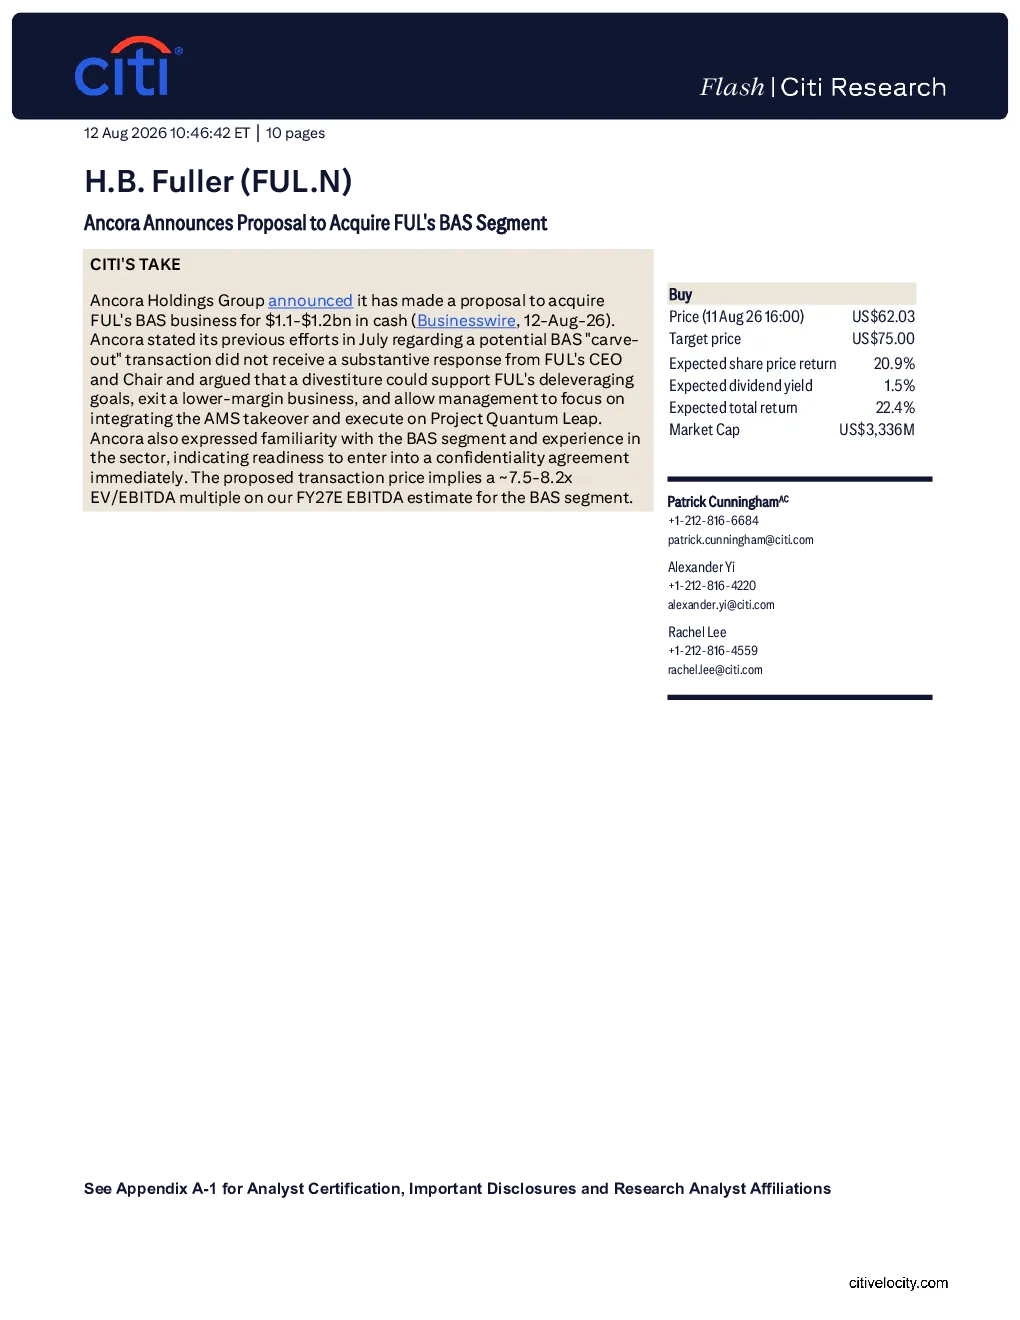
安卡那控股集团宣布拟收购富勒公司(FUL.N)的BAS业务部门,交易对价为11-12亿美元现金。此举旨在帮助FUL实现去杠杆化目标、退出低利润率业务,并让管理层专注于整合AMS收购以及执行量子飞跃项目。该交易价格意味着,相对于BAS业务板块2027财年预期EBITDA,估值倍数约为7.5-8.2倍的EV/EBITDA。
BAS业务所在的赛道/行业发展趋势如何?
BAS业务属于涂料和密封胶行业,该行业正面临原材料成本波动、全球增长放缓等挑战。特别是中国、巴西和俄罗斯等关键市场的经济状况和消费者信心对行业影响较大。同时,行业竞争加剧,对产品创新和知识产权保护的要求提高,这些因素都将影响行业未来的发展趋势。
该研报的重点分析方向是什么?
该研报重点分析了安卡那拟收购H.B. Fuller的BAS业务的交易细节、估值水平以及FUL的去杠杆化策略。报告还评估了FUL的估值目标价,基于约9倍的EV/EBITDA市盈率应用于2027年的EBITDA预测值(约77.1亿美元),并回顾了FUL过去五年的EV/EBITDA市盈率区间在7倍至11倍之间,平均为9倍。
当前市场对FUL的判断如何?
FUL的市场表现与其估值密切相关。分析师认为,FUL的EV/EBITDA市盈率在过去五年区间在7倍至11倍之间,平均为9倍。当前市场对FUL的估值目标价为75美元,基于约9倍的EV/EBITDA市盈率。市场对FUL的判断受多种因素影响,包括全球经济增长、原材料成本波动、货币折算影响等。
该研报提示了哪些风险?
该研报提示了多个可能阻碍FUL达到目标价格的风险因素。包括全球增长放缓,特别是中国、巴西和俄罗斯等关键市场的经济状况和消费者信心;原材料成本与供应波动,约占销货成本的75%;货币折算影响,约55%的销售额来自美国以外地区;以及竞争性终端市场对产品创新和知识产权保护的要求。分析师强调,这些风险因素的实际影响将决定FUL的股价表现。
你可能感兴趣
拟收购宸安生物,业务延伸至代谢疾病领域
医药生物国金证券2023-11-23
拟收购森宇文化、安瑞信杰,版权分发业务再落两子
电气设备安信证券2018-03-26
【东方机械】安车检测:拟收购8家检测站,业务重返增长通道公司公布
未知机构2023-07-20
收购中文未来、拟剥离信安业务,教育科技龙头格局渐显
信息技术华创证券2018-04-25
海外大消费板块周报:大中华区表现拖累耐克三季报业绩,卡骆驰宣布收购HEYDUDE
富途证券2021-12-27
拟收购摩奇卡卡,深化泛娱乐布局
信息技术国金证券2016-09-22
再次拟收购洛卡环保点评:东山之志矢不渝
公用事业国泰君安证券2014-12-16
ABInbev宣布收购SABMiller事件点评:ABI拟收购SAB,啤酒行业格局可能迎来巨变
食品饮料国泰君安证券2015-09-21
花旗胜宏宣布其新加坡子公司MFS拟收购马来西亚SunPower制造
未知机构2026-01-27
再度收购锑矿完善公司资源产业链12月4日公司宣布子公司拟收购云南文
未知机构2025-12-05