猜你想问
这份研报主要分析了什么内容?
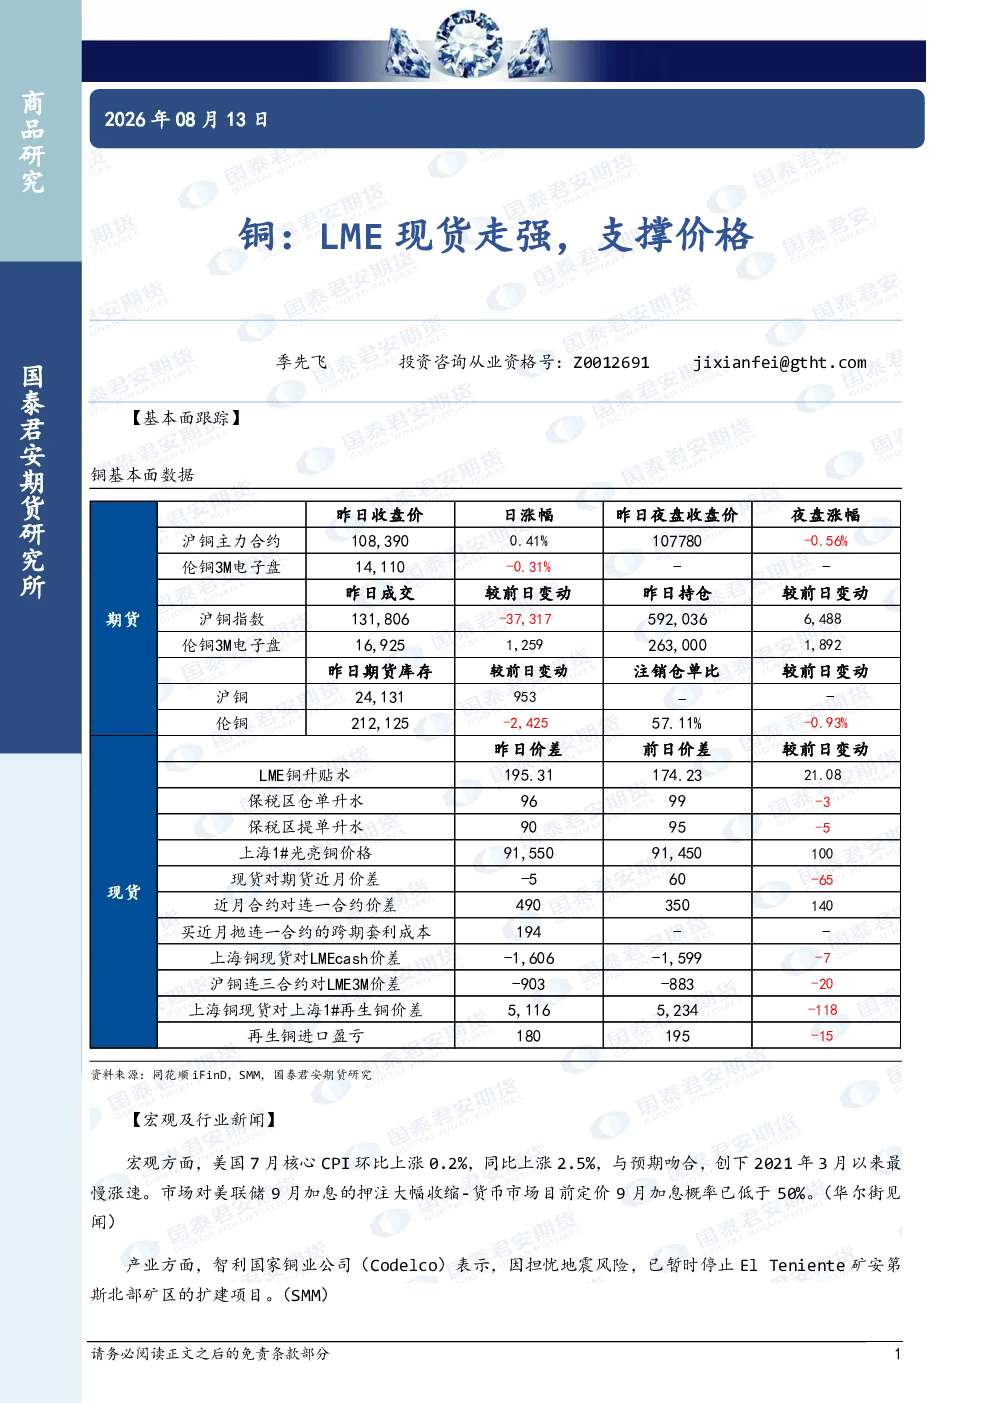
这份研报主要分析了铜行业的基本面情况,包括美国7月核心CPI数据对美联储加息预期的影响,以及智利Codelco因地震暂停矿扩建项目、中国和秘鲁的铜矿砂进口和产量变化等产业动态。报告指出LME现货铜走强,但供应端存在不确定性,需求端受宏观货币政策转向影响,整体供需格局中性,价格支撑主要来自现货走强,但趋势尚未明确。
铜行业未来发展趋势如何?
铜行业未来发展趋势需关注多个因素。从供应端看,智利作为主要产区的地震风险可能持续影响全球铜供应,而中国和秘鲁的产量变化也需持续跟踪。需求端则受全球宏观经济和货币政策影响,特别是美联储加息政策的转向可能对铜需求产生抑制作用。整体来看,铜行业供需格局短期内中性,但长期发展仍需关注新兴市场用电需求增长和技术革新带来的机遇。
研报重点分析了哪些方面?
研报重点分析了铜行业的基本面情况,包括宏观政策影响、主要产区供应风险、以及全球铜矿砂进口和产量变化等关键因素。报告特别关注了智利Codelco因地震暂停矿扩建项目对供应端的潜在影响,同时分析了美国CPI数据对美联储货币政策转向的影响,并指出LME现货铜走强但整体趋势尚未明确,价格支撑主要来自现货走强。
当前铜市场处于什么状态?
当前铜市场处于供需格局中性的状态。LME现货铜价格走强,为市场提供了价格支撑,但供应端存在不确定性,如智利地震可能影响铜产量,而需求端则受宏观货币政策转向的影响。美国7月核心CPI数据符合预期,但市场对美联储9月加息的押注大幅收缩,9月加息概率已低于50%,这可能对铜需求产生抑制作用。整体来看,铜市场短期内波动可能加剧,但趋势尚未明确。
研报提示了哪些风险?
研报提示的主要风险包括智利地震可能导致的铜供应中断风险,以及美联储货币政策转向可能带来的需求端风险。智利作为全球主要铜产区,其地震风险可能持续影响全球铜供应稳定性,而美联储加息政策的转向可能抑制全球经济增长,进而影响铜需求。此外,全球宏观经济波动和贸易政策变化也可能对铜市场产生不确定性影响。