猜你想问
宝城期货原油早报的核心内容是什么?
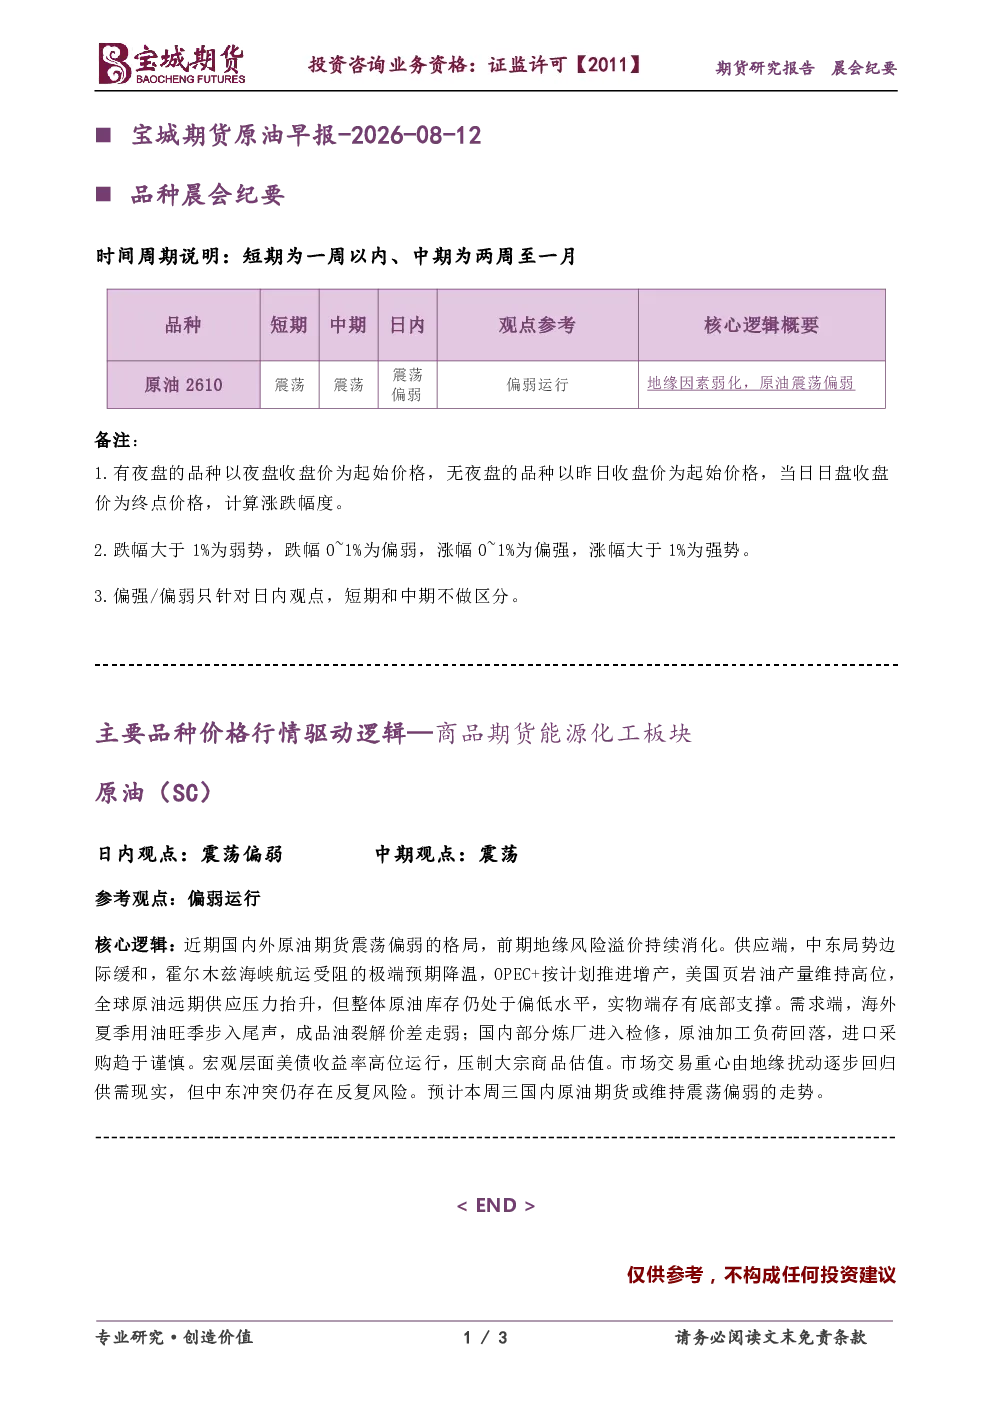
宝城期货原油早报主要分析了2026年8月12日的原油市场情况。报告指出原油期货呈现震荡偏弱格局,地缘风险溢价持续消化。供应端方面,中东局势有所缓和,OPEC+按计划增产,美国页岩油产量维持高位,但全球原油库存偏低提供底部支撑。需求端,海外夏季用油旺季结束,国内炼厂检修导致加工负荷回落,进口采购趋于谨慎。宏观层面,美债收益率高位压制大宗商品估值。报告认为市场交易重心回归供需现实,但中东冲突仍存风险,预计本周三国内原油期货或维持震荡偏弱走势。
原油行业近期发展趋势如何?
近期原油行业呈现震荡偏弱态势,主要受地缘风险溢价消化和供需变化影响。供应端,中东局势边际缓和,OPEC+增产计划执行,美国页岩油产量高位,远期供应压力有所抬升,但原油库存维持在偏低水平,形成底部支撑。需求端,海外夏季用油旺季已过,成品油裂解价差走弱;国内部分炼厂检修导致加工负荷下降,进口采购趋于谨慎。宏观上,美债收益率高位运行对大宗商品估值形成压制。市场交易重心正从地缘扰动逐步转向供需基本面,但中东地区冲突仍存在不确定性,需持续关注供需变化和地缘政治动态。
这份报告重点分析了哪些方向?
这份报告重点分析了原油期货的供需基本面和价格驱动逻辑。供应端关注中东局势变化、OPEC+增产计划及美国页岩油产量,指出远期供应压力存在但库存偏低提供底部支撑。需求端分析海外夏季用油旺季结束、成品油裂解价差走弱以及国内炼厂检修和加工负荷变化,显示需求端存在回落趋势。宏观层面,报告强调了美债收益率高位对大宗商品的压制效应。报告还分析了市场交易重心由地缘扰动向供需现实的转变,并提示中东冲突的潜在反复风险。
当前原油市场现状如何判断?
当前原油市场呈现震荡偏弱格局,主要受多重因素影响。一方面,前期地缘风险溢价得到持续消化,市场情绪有所缓和;另一方面,供应端中东局势边际缓和,OPEC+增产计划执行,美国页岩油产量维持高位,远期供应压力有所增加。需求端,海外夏季用油旺季已结束,国内炼厂检修导致加工负荷下降,进口采购趋于谨慎。宏观层面,美债收益率高位运行对大宗商品估值形成压制。整体来看,市场交易重心正逐步回归供需基本面,但中东冲突等地缘政治因素仍存不确定性,需持续关注供需变化和宏观流动性情况。
这份研报有哪些风险提示?
这份研报提示了原油市场面临的多重风险因素。首先,中东地区冲突仍存在反复风险,可能再次引发市场情绪波动和风险溢价上升。其次,全球宏观经济形势变化可能影响原油需求预期,特别是美债收益率高位运行对大宗商品估值的压制效应需持续关注。此外,OPEC+增产计划和美国页岩油产量变化可能对市场供应端产生不确定性影响。最后,国内炼厂检修和加工负荷变化也可能影响原油进口需求。投资者需注意这些风险因素可能对原油价格产生的影响,并结合自身风险承受能力进行投资决策。