猜你想问
这份农产品日报主要分析了哪些内容?
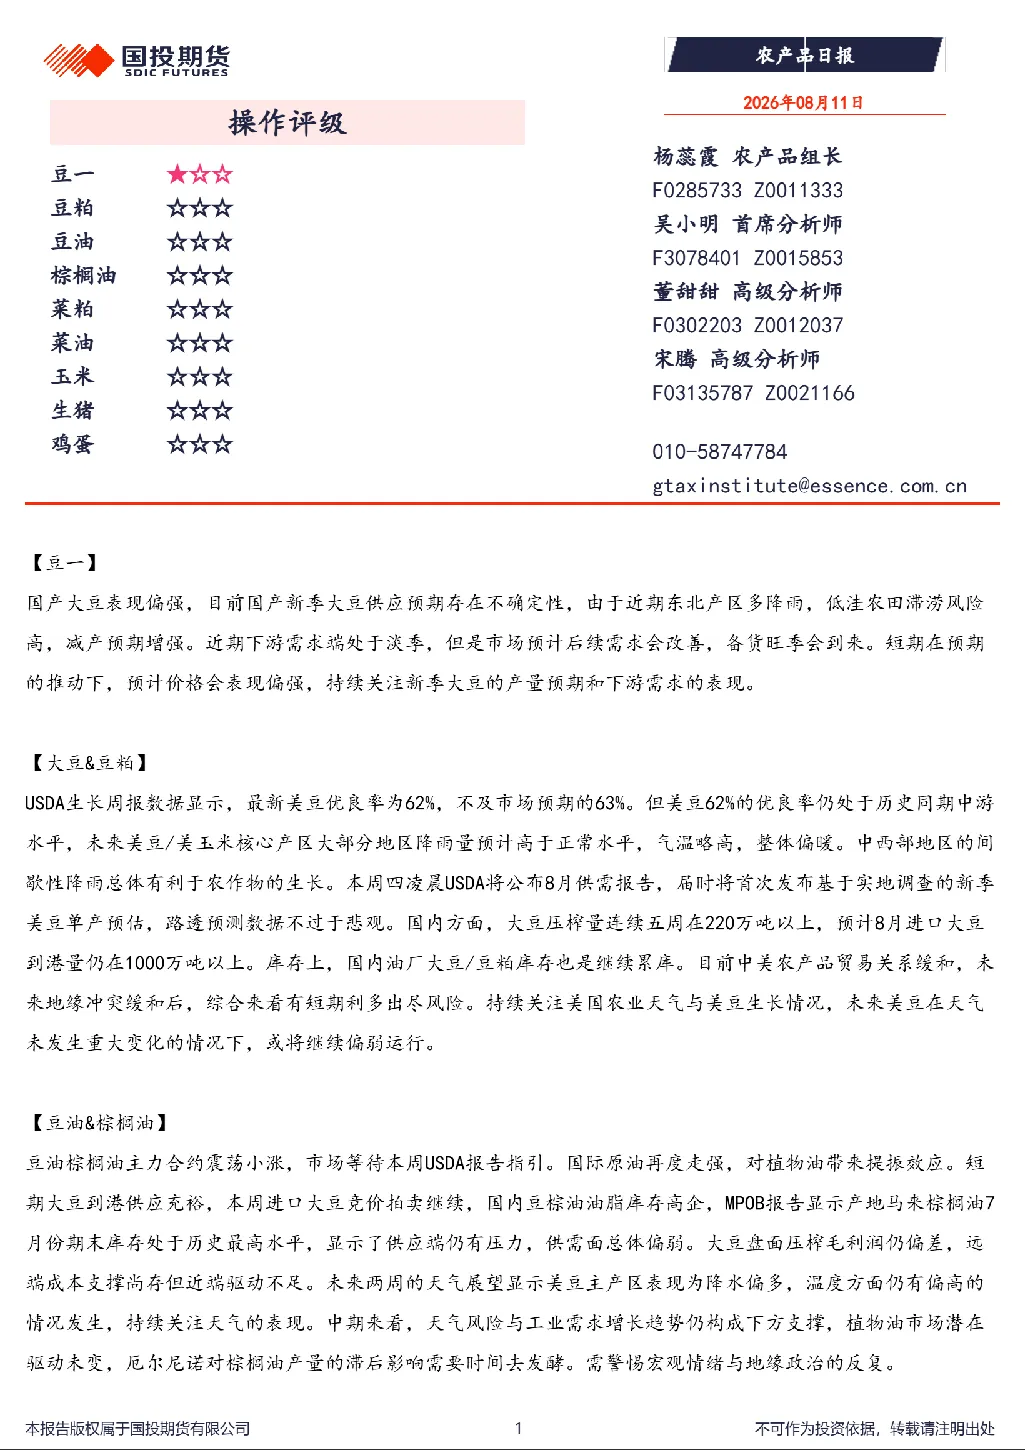
这份农产品日报主要分析了大豆、豆粕、豆油、棕榈油、菜粕、菜油、玉米、生猪和鸡蛋等农产品的市场动态和趋势。报告涵盖了国内外大豆供需情况、油脂油料库存变化、菜籽生长状态、玉米价格影响因素、生猪供应端情况以及鸡蛋价格走势等关键信息。
报告对大豆行业的未来发展趋势有何看法?
报告指出,大豆行业面临新季供应预期不确定性,因东北产区降雨可能导致减产。下游需求预计后续改善,短期价格预计偏强。报告强调持续关注新季产量预期和下游需求表现,同时提及USDA8月供需报告将首次发布新季美豆单产预估,国内大豆压榨量和进口量也需重点关注。
报告重点分析了哪些方向?
报告重点分析了美豆生长状况、国内大豆压榨量、进口大豆到港量、库存变化、中美农产品贸易关系等方向。同时,对豆油棕榈油市场、菜系品种市场、玉米市场、生猪市场和鸡蛋市场也进行了详细分析,涵盖了供需关系、价格走势和影响因素等多个维度。
当前农产品市场的现状如何?
当前农产品市场呈现多空交织的态势。大豆和豆粕市场短期价格预计偏强,但长期面临利多出尽风险;豆油棕榈油市场等待USDA报告指引,库存高企;菜系品种市场情绪谨慎,短期以震荡为主;玉米市场有企稳迹象,但面临下游采购意愿弱等因素;生猪和鸡蛋市场则呈现低位震荡和季节性走强的特点。
这份研报有哪些风险提示?
研报提示需关注天气变化对农产品产量的影响,如美豆主产区降水偏多、温度偏高,以及厄尔尼诺对棕榈油产量的滞后影响。此外,地缘政治风险、宏观情绪波动、政策变化等也可能对农产品市场产生影响,需保持警惕。同时,报告强调本报告仅供国投期货有限公司的机构或个人客户使用,不构成投资建议。
你可能感兴趣
农产品日报
国投期货2024-03-05
农产品日报:需求仍显清淡,生猪现价维持震荡
华泰期货2025-06-13
南华商品指数日报:能化板块领涨,农产品板块领跌
南华期货2026-03-12
农产品日报20250828
广发期货2025-08-28
农产品日报20250902
广发期货2025-09-02
农产品日报20250827
广发期货2025-08-27
农产品日报:市场供应充足,猪价震荡运行
华泰期货2025-08-27
农产品日报:棉价延续震荡,纸浆弱势不改
华泰期货2025-08-27
农产品日报:现货价格走弱,豆粕宽幅震荡
华泰期货2025-08-27
农产品日报:苹果套袋进入中后期,红枣长势较为正常
华泰期货2025-06-11