猜你想问
大中矿业26Q2财务表现如何?
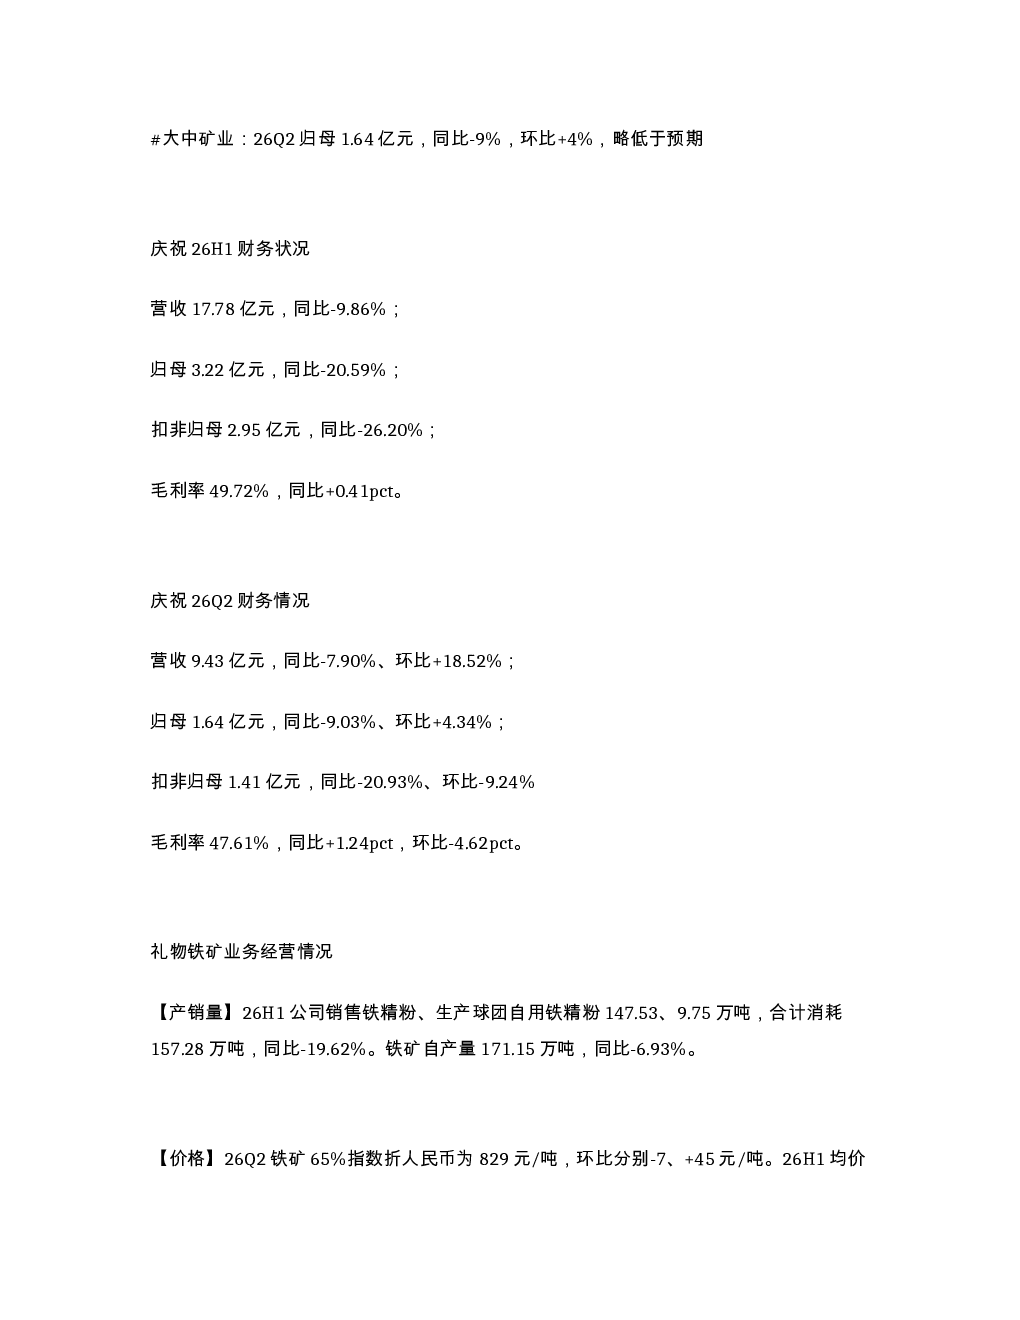
大中矿业26Q2归母净利润1.64亿元,同比下滑9%,环比增长4%,略低于市场预期。上半年营收17.78亿元,同比降9.86%;归母净利润3.22亿元,同比降20.59%。第二季度营收9.43亿元,环比增长18.52%;归母净利润1.64亿元,环比增长4.34%。毛利率方面,26Q2为47.61%,同比提升1.24pct,环比下降4.62pct。整体来看,公司短期盈利承压,但毛利率有所改善。
大中矿业铁矿业务现状及展望?
大中矿业铁矿业务方面,26H1销售铁精粉147.53万吨,同比降19.62%;自产量171.15万吨,同比降6.93%。26Q2铁精粉售价846元/吨,同比增19元/吨。65%铁矿指数均价829元/吨,环比降7元/吨。成本端,铁精粉单位成本397元/吨,同比增23元/吨。硫酸业务表现亮眼,26H1贡献毛利1.19亿元。未来铁矿产销量或继续承压,但硫酸业务有望提供一定支撑。
大中矿业锂矿业务进展如何?
大中矿业锂矿业务处于早期发展阶段。预售四川原矿20万吨,预收货款4.6亿元,原矿售价2300元/吨,预计贡献毛利4.34亿元。湖南鸡脚山项目推进采选冶工程,已取得环评、尾矿库批复等核心手续。四川加达项目基础建设有序进行,首采区外围勘探报告通过评审,资源储量有望提升。锂矿业务尚未形成销售,但长期增长潜力较大,若湖南项目投产或四川取得矿证,有望成为主要利润增长点。
当前矿业市场现状如何?
当前矿业市场呈现分化态势。铁矿价格波动较大,26Q265%铁矿指数均价829元/吨,环比下降,但全年均价同比仍上涨15元/吨。公司铁精粉售价上涨,但成本端压力明显,单位成本同比增加23元/吨。锂矿市场则处于扩张期,大中矿业等企业积极布局湖南、四川等项目,预售价2300元/吨,但投产进度及成本控制仍是关键。整体来看,矿业企业需关注价格波动、成本控制和项目投产风险。
大中矿业研报存在哪些风险?
大中矿业研报提示的主要风险包括:1)铁矿、锂矿价格下跌,可能导致收入和利润下滑;2)锂矿项目投产不及预期,影响长期增长预期;3)矿山成本超预期,如能耗、环保等费用上升。此外,政策变化、安全生产等问题也可能带来不确定性。投资者需关注公司项目进展、成本控制能力及市场环境变化。