猜你想问
这份研报的核心内容是什么?
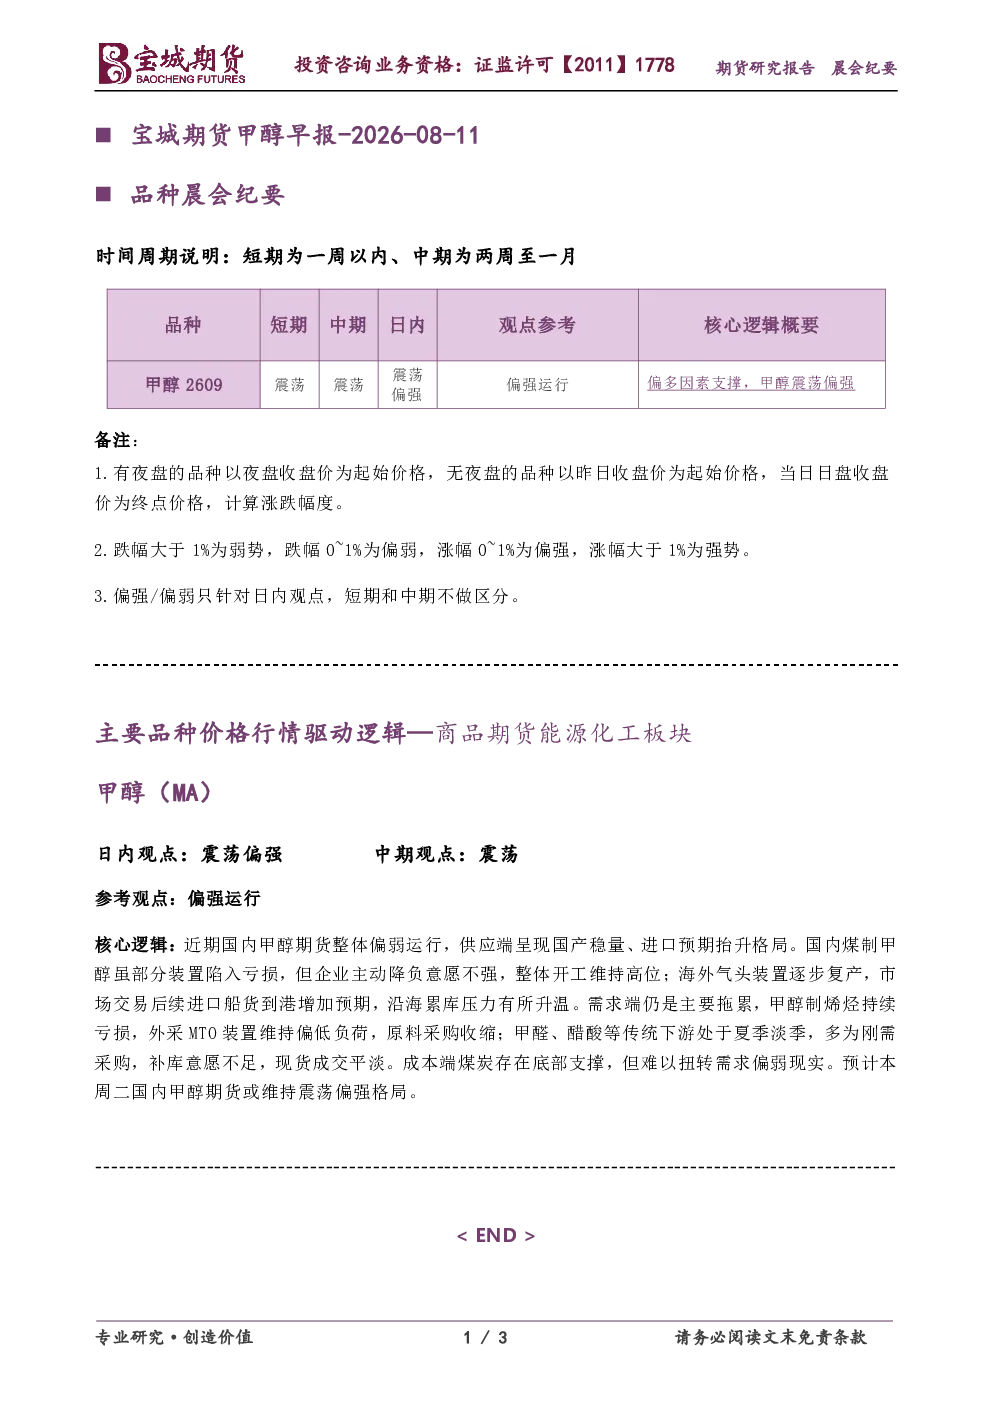
这份研报分析了甲醇期货的行情驱动逻辑。近期国内甲醇期货整体偏弱运行,供应端呈现国产稳量、进口预期抬升格局。国内煤制甲醇虽部分装置陷入亏损,但企业主动降负意愿不强,整体开工维持高位。海外气头装置逐步复产,市场交易后续进口船货到港增加预期,沿海累库压力有所升温。需求端仍是主要拖累,甲醇制烯烃持续亏损,外采MTO装置维持偏低负荷,原料采购收缩。甲醛、醋酸等传统下游处于夏季淡季,多为刚需采购,补库意愿不足,现货成交平淡。成本端煤炭存在底部支撑,但难以扭转需求偏弱现实。研报预计本周二国内甲醇期货或维持震荡偏强格局。
甲醇行业的发展趋势如何?
甲醇行业的发展趋势分析显示,供应端国产甲醇稳量运行,进口预期增加带来累库压力。需求端受烯烃亏损及传统下游淡季影响,采购意愿不高。短期内甲醇期货呈现震荡偏强格局,但长期来看,需求端的恢复情况及烯烃盈利能力将是关键影响因素。市场需关注国内外装置的运行状态及下游行业的开工情况。
研报重点分析了甲醇的哪些方面?
研报重点分析了甲醇期货的价格行情驱动逻辑。从供应端来看,国内煤制甲醇开工维持高位,降负意愿不强,同时海外气头装置逐步复产带来进口预期增加,沿海累库压力升温。需求端方面,甲醇制烯烃持续亏损导致外采MTO装置负荷偏低,传统下游甲醛、醋酸等处于夏季淡季,补库意愿不足。成本端煤炭存在底部支撑,但需求偏弱仍是主要制约因素。
当前甲醇市场的现状如何判断?
当前甲醇市场的现状判断为整体偏弱运行,但呈现震荡偏强格局。供应端国产甲醇稳量,进口预期增加导致沿海累库压力升温。需求端受烯烃亏损及下游淡季影响,采购意愿不高,现货成交平淡。成本端煤炭存在底部支撑,但难以扭转需求偏弱现实。市场需关注后续进口船货到港情况及下游补库节奏。
研报中有哪些风险提示需要注意?
研报中的风险提示包括:供应端需关注国内煤制甲醇装置的降负意愿变化及海外气头装置的复产进度;需求端需关注甲醇制烯烃的盈利能力恢复情况及下游传统行业的开工节奏;成本端需关注煤炭价格波动对甲醇成本支撑的影响;市场需关注宏观经济环境变化对化工品需求的影响。这些因素都可能对甲醇期货价格产生影响。