猜你想问
这份招股说明书的核心内容是什么?
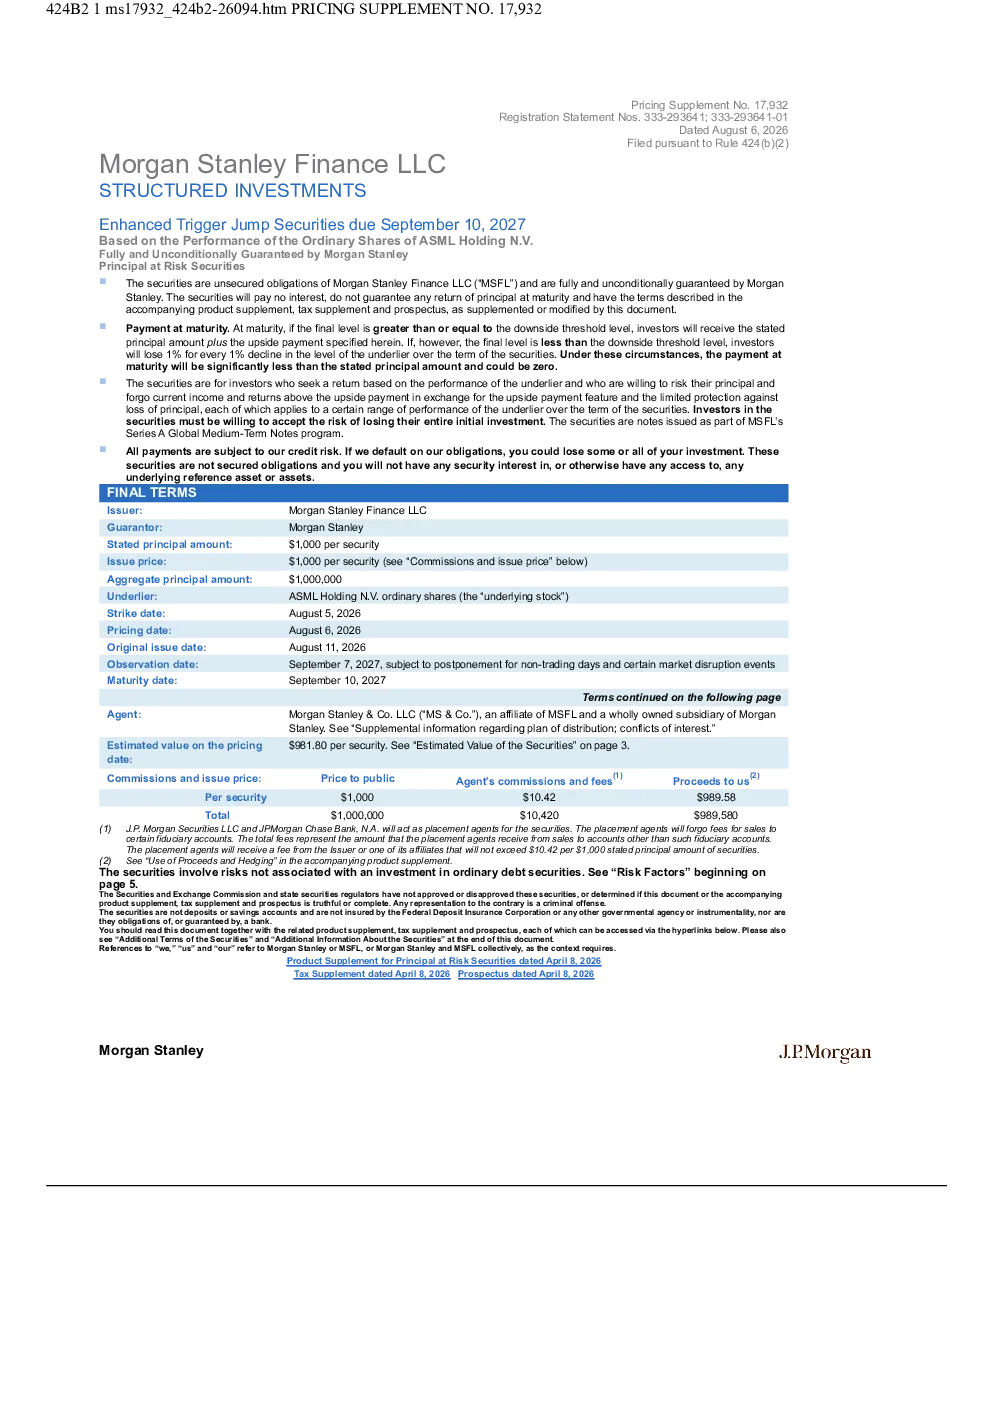
该说明书介绍了一种基于ASML Holding N.V.普通股表现的增强触发跳跃证券,由摩根士丹利提供完全担保。证券不支付利息,到期还款取决于标的股价表现。若最终股价高于下行阈值,投资者获得本金加固定上行支付;若低于阈值,则每下降1%损失1%本金,最低可能为0。发行价格为每份1000美元,实际估值低于此数值。
ASML所在半导体赛道的发展趋势如何?
ASML是半导体光刻机领域的全球领导者,其技术对芯片制造至关重要。当前半导体行业正经历周期性波动,但长期需求持续增长,尤其在AI和汽车芯片领域。ASML的EUV光刻机技术占据市场主导地位,但面临来自其他厂商的技术追赶和市场竞争压力。行业整体受益于技术创新和资本开支增加,但需关注地缘政治和技术迭代风险。
报告重点分析了哪些方面?
报告重点分析了增强触发跳跃证券的结构特征,包括其与标的股价的联动机制、收益与风险分布。特别强调了本金无担保特性,即投资者需承担股价下跌导致本金损失的风险。同时,报告也解析了证券估值模型、流动性限制及信用风险等关键要素,并提供了不同股价情景下的收益计算示例,帮助投资者理解潜在回报与风险。
当前半导体市场的现状如何?
当前半导体市场呈现供需阶段性平衡,但高端芯片产能仍紧张,尤其在AI芯片领域。ASML作为技术瓶颈企业,其订单饱满度持续较高。然而,下游客户库存调整导致资本开支增速放缓,市场对未来需求存在分歧。行业整体估值处于历史相对低位,但技术壁垒和客户粘性为龙头企业提供一定护城河。政策支持和产业升级推动行业长期向好,但短期波动仍需关注。
该证券存在哪些主要风险?
该证券的主要风险包括本金无担保,若标的股价跌破下行阈值,投资者可能损失全部投资。收益上限特征意味着即使股价大幅上涨,投资者也无法获得更高回报。证券估值依赖摩根士丹利模型,可能与其他机构存在差异,受利率、信用评级等宏观因素影响。此外,证券未上市导致流动性受限,二级市场价格易受摩根士丹利报价影响。若摩根士丹利违约,投资者可能面临部分或全部损失。计算代理机构作为摩根士丹利子公司,其决策可能存在关联方冲突问题。