猜你想问
这份研报主要介绍了什么内容?
这份研报主要介绍了S&P 500®Futures 35% VT Adaptive Response 6% Decrement Index (USD) ER指数的规则叠加策略,该指数旨在提供对S&P 500®Futures Excess Return Index的敞口,并根据每日规则调整敞口。指数目标是通过波动率调整的敞口,结合基于日历信号和价格模式的进一步调整,同时受限于最大450%的敞口和最大100%的每日杠杆变化。此外,指数每年递减6.0%。日历信号和价格模式包括“均值回归信号”、“联邦公开市场委员会(FOMC)信号”和“月末信号”。
该指数所属赛道/行业的发展趋势如何?
该指数所属赛道为指数基金和期货衍生品,通过规则叠加策略提供对S&P 500®Futures Excess Return Index的敞口,并结合波动率调整和日历信号进行动态调整。这种策略旨在适应市场变化,但受限于最大450%的敞口和最大100%的每日杠杆变化,以及每年6.0%的递减机制。指数历史表现始于2026年7月24日,此前使用假设性数据,其发展趋势需结合市场环境和策略有效性进行综合评估。
研报的重点分析方向是什么?
研报的重点分析方向包括指数的规则叠加策略、对S&P 500®Futures Excess Return Index的敞口、波动率调整机制、日历信号和价格模式(如均值回归信号、FOMC信号和月末信号)、最大450%的敞口限制和最大100%的每日杠杆变化,以及每年6.0%的递减机制。此外,还分析了指数与基准指数的比较表现、历史表现的关键指标(如年化回报和年化波动率),以及敞口变化和基准指数的对比。
当前市场现状如何?
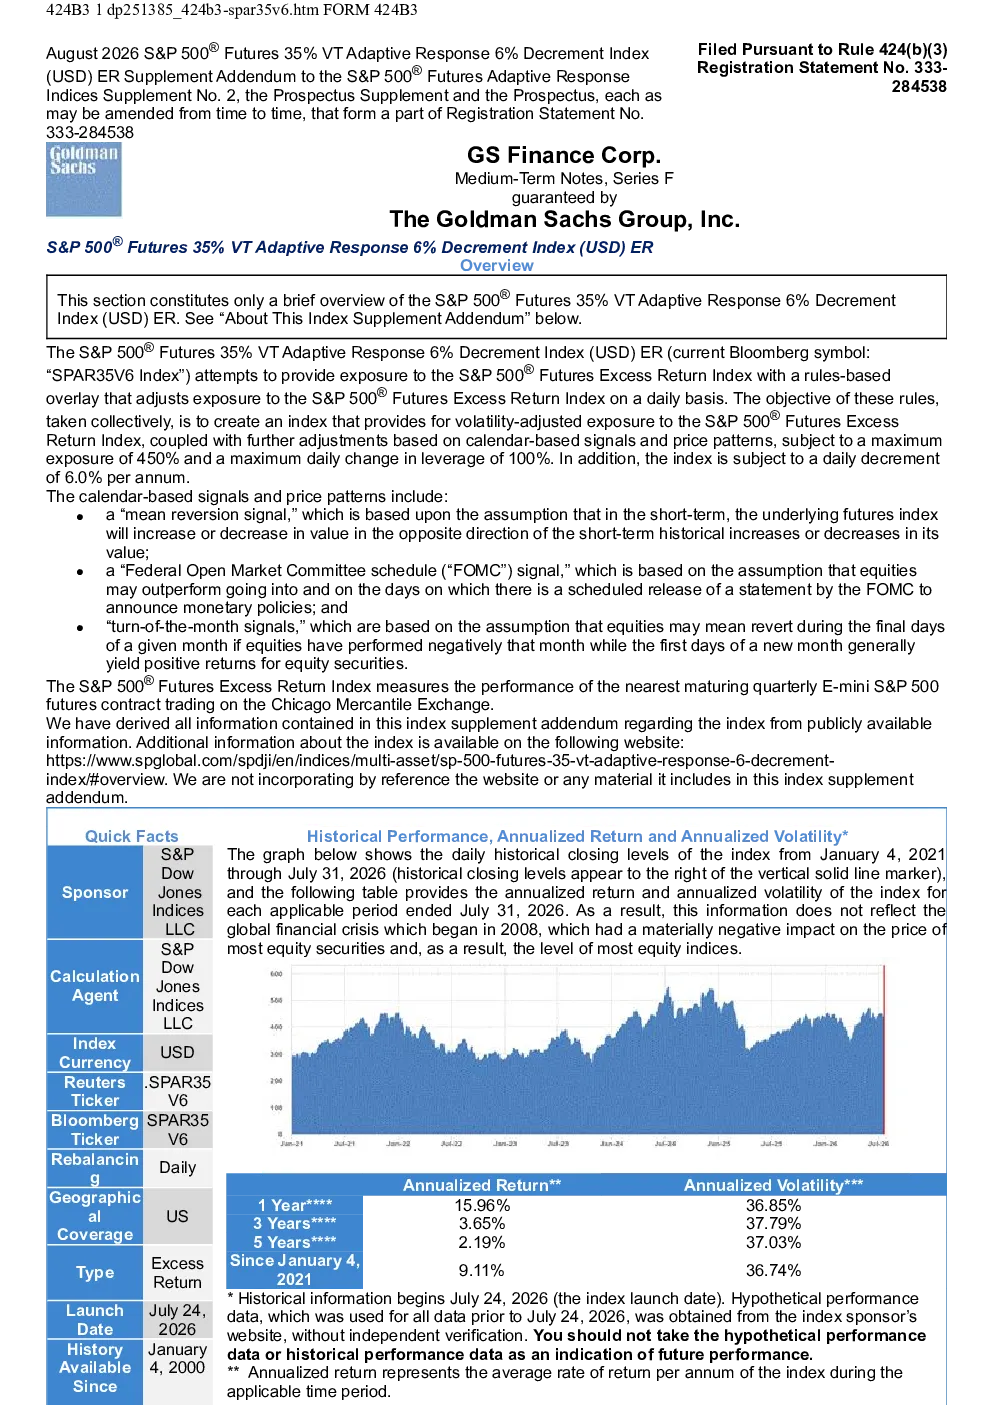
当前市场现状需结合指数的历史表现和关键指标进行分析。指数历史表现始于2026年7月24日,此前使用假设性数据。年化回报和年化波动率数据未反映2008年全球金融危机的影响,但展示了从2021年1月4日到2026年7月31日的表现对比。指数对S&P 500®Futures Excess Return Index的敞口在2026年7月31日为278.59%,图表展示了敞口变化和基准指数的表现。市场现状需结合这些数据综合评估。
研报提示了哪些风险?
研报提示了多项风险,包括信用风险(涉及GS Finance Corp.的发行信用风险和The Goldman Sachs Group, Inc.的担保信用风险)、市场风险(市场价值受多种不可预测因素影响,且与指数变化可能不完全同步)、杠杆风险(指数可能因市场下跌而具有杠杆敞口,增加损失风险)、信号风险(均值回归信号、FOMC信号和月末信号可能无法有效预测市场走势)、递减机制(每年6.0%的递减可能导致收益减少)、运营历史(指数运营历史有限,可能影响其表现)、自动赎回风险、期货合约特性风险、税收后果不确定性等。