猜你想问
本周A股市场风格如何变化?
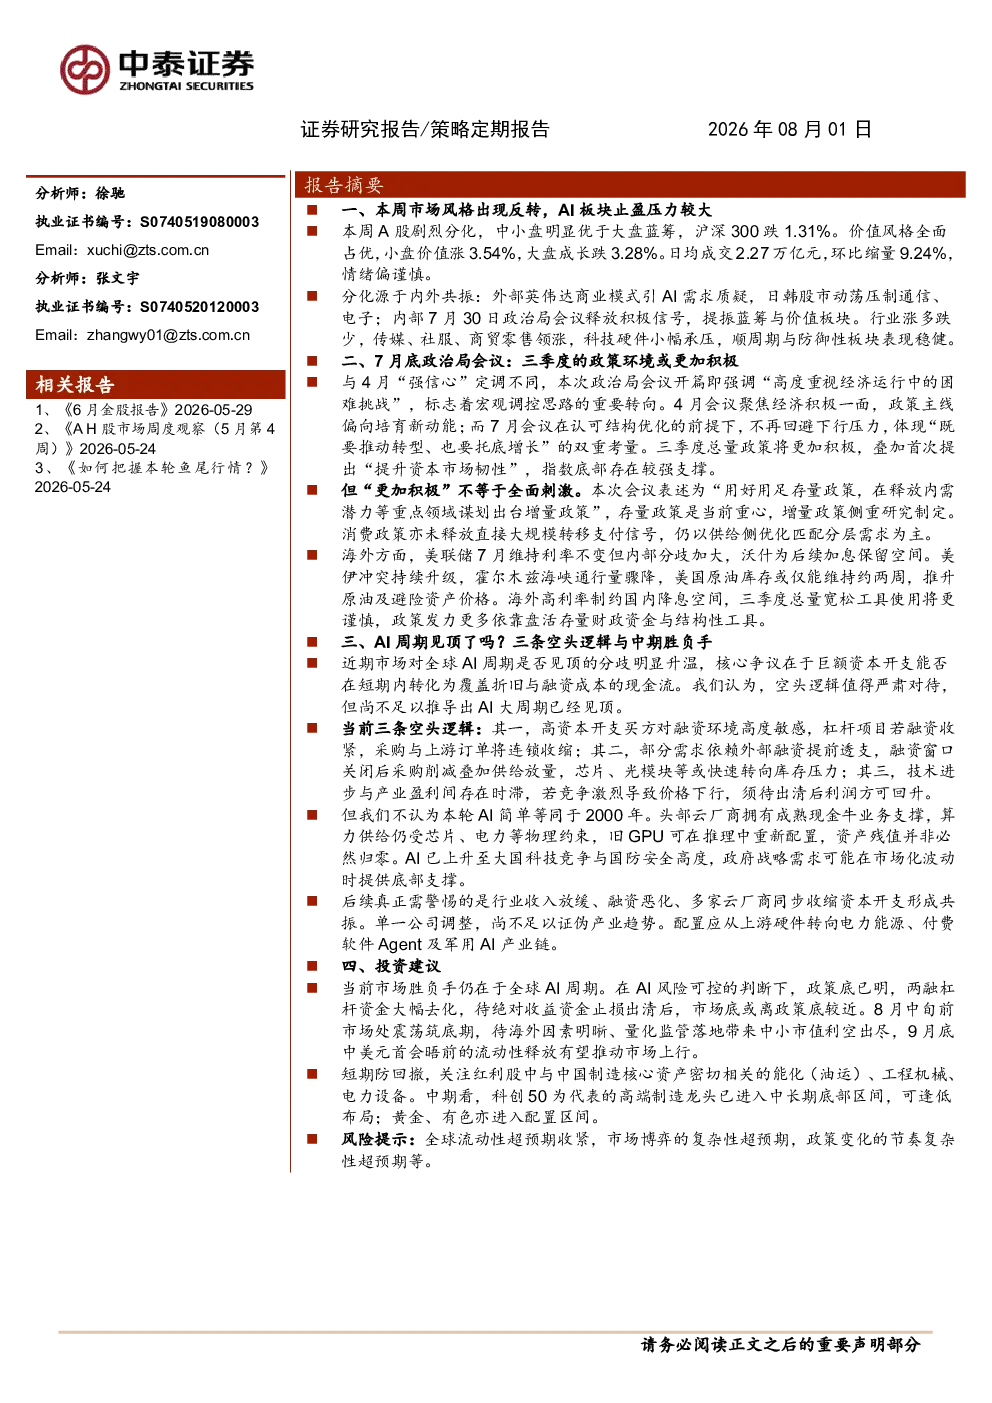
本周A股市场呈现明显分化,中小盘股表现优于大盘蓝筹,沪深300指数下跌1.31%。价值风格占优,小盘价值上涨3.54%,而大盘成长下跌3.28%。市场日均成交额缩量9.24%,显示投资者情绪偏谨慎。这种分化主要由内外因素驱动:外部英伟达商业模式引发对AI需求可持续性的质疑,同时日韩股市动荡压制通信、电子板块;内部7月30日政治局会议释放积极信号,提振蓝筹与价值板块。行业层面,传媒、社服、商贸零售领涨,科技硬件承压,顺周期与防御性板块表现稳健。
7月底政治局会议对市场有何影响?
7月底政治局会议释放出宏观调控思路转向兼顾总量政策与结构优化的信号,强调“高度重视经济运行中的困难挑战”,标志着政策主线从培育新动能转向托底增长。会议首次提出“提升资本市场韧性”,为指数底部提供支撑。政策将更积极,但并非全面刺激,存量政策仍是当前重心,增量政策侧重研究制定,消费政策以供给侧优化为主。此次会议定调对市场情绪有提振作用,预示三季度政策环境可能更加积极。
AI周期是否见顶?
市场对全球AI周期是否见顶存在分歧,核心在于巨额资本开支能否短期转化为覆盖成本的现金流。空头逻辑包括:高资本开支下买方对融资环境敏感,融资收紧可能导致采购与订单连锁收缩;部分需求依赖外部融资提前透支,融资窗口关闭后采购削减可能引发库存压力;技术进步与产业盈利存在时滞,竞争激烈可能导致价格下行后利润才回升。但本轮AI与2000年互联网泡沫不同,头部云厂商拥有成熟现金流,算力供给受物理约束,旧GPU可重新配置,政府战略需求可能提供底部支撑。需警惕行业总收入放缓、融资恶化和多家云厂商同步收缩资本开支形成共振。配置应从上游硬件转向电力能源、付费软件Agent及军用AI产业链。
当前市场现状如何判断?
当前市场处于震荡筑底期,胜负手在于全球AI周期。政策底已明确,两融杠杆资金大幅去化,市场底或接近政策底。8月中旬前市场情绪仍偏谨慎,待海外因素明晰、量化监管落地带来中小市值利空出尽,9月底中美元首会晤前流动性释放有望推动市场上行。短期需防范回撤,关注红利股中与中国制造核心资产密切相关的能化、工程机械、电力设备。中期看,科创50为代表的高端制造龙头已进入中长期底部区间,可逢低布局;黄金、有色亦进入配置区间。
研报有哪些风险提示?
研报提示的主要风险包括:全球流动性超预期收紧可能引发市场波动;市场博弈复杂性超预期可能导致方向性选择困难;政策变化节奏复杂性超预期可能影响市场预期。此外,AI行业需警惕行业总收入放缓、融资恶化和多家云厂商同步收缩资本开支形成共振的风险。投资者应关注宏观政策动向、行业竞争格局变化以及流动性环境演变,合理评估潜在风险。