猜你想问
百合股份2026半年报主要财务数据表现如何?
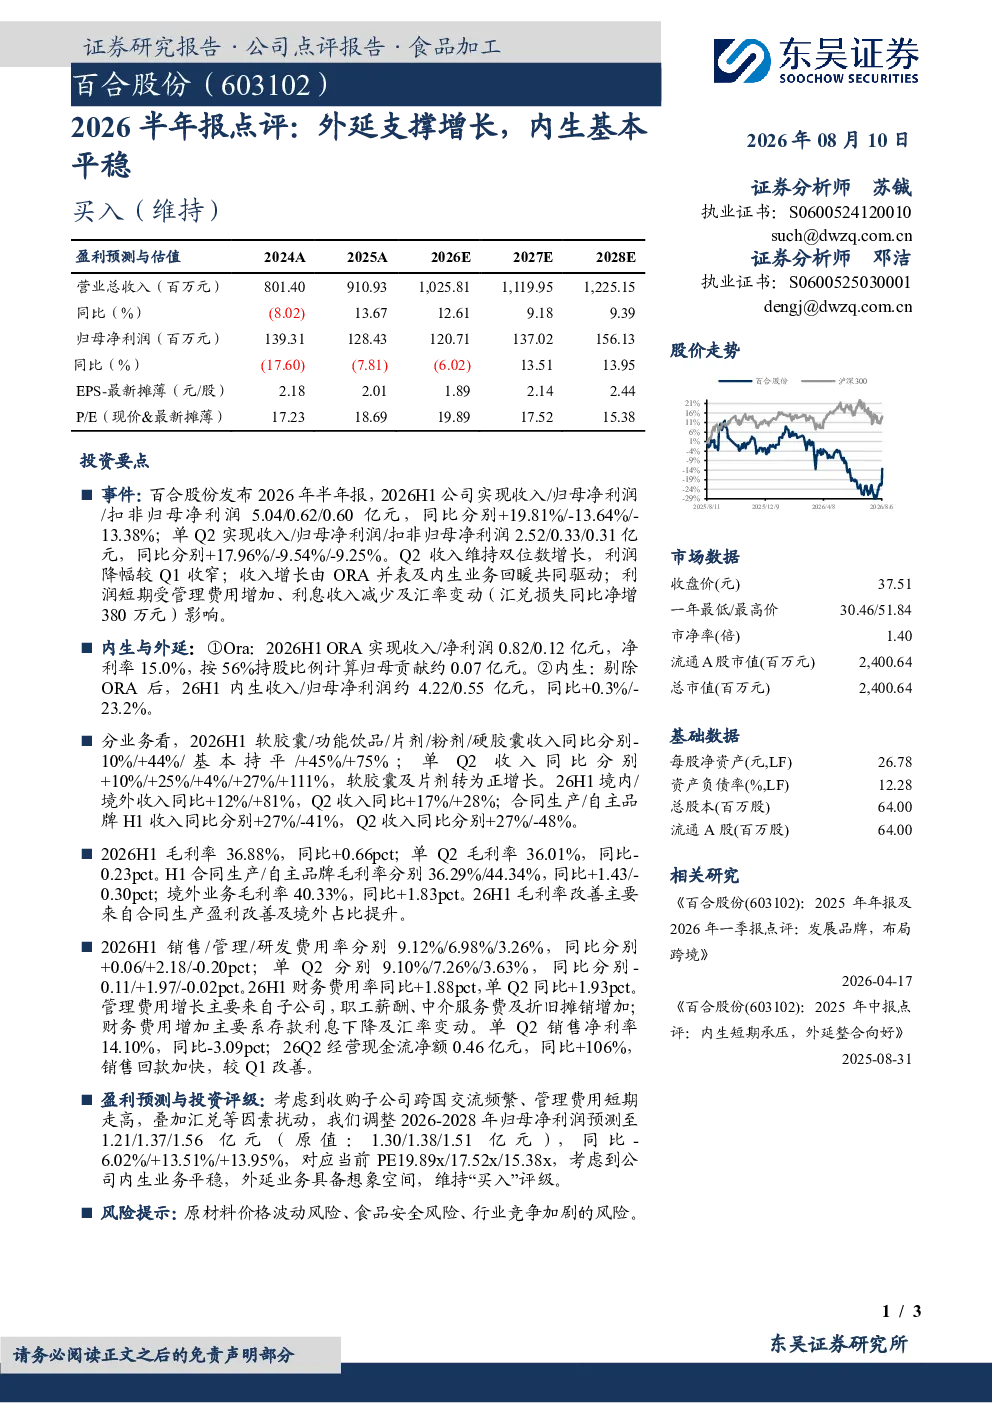
2026年上半年,百合股份实现收入5.04亿元,同比增长19.81%,归母净利润0.62亿元,同比下降13.64%。单季度来看,Q2收入2.52亿元,同比增长17.96%,归母净利润0.33亿元,同比下降9.54%。收入增长主要由ORA并表及内生业务回暖驱动,但利润端受管理费用增加、利息收入减少及汇率变动影响,降幅较Q1收窄。剔除ORA后,内生业务收入同比增长0.3%,但净利润同比下降23.2%。
食品饮料行业2026年的发展趋势是什么?
食品饮料行业在2026年呈现多元化发展趋势。一方面,健康化、功能化产品需求持续提升,推动功能饮品、硬胶囊等品类增长显著,如功能饮品收入同比增长44%,硬胶囊同比增长75%。另一方面,区域市场扩张加速,境外收入同比增长81%,显示出企业国际化战略成效。同时,渠道结构优化也在进行中,合同生产模式收入增长27%,但自主品牌渠道面临挑战,收入同比下降41%。整体看,行业在健康化和全球化方向上机遇与挑战并存。
研报对百合股份内生业务和外延业务的评价重点是什么?
研报对百合股份内生业务和外延业务的评价显示,内生业务保持基本平稳,收入同比增长0.3%,但净利润下降23.2%,主要受产品结构变化和费用增加影响。外延方面,ORA并表贡献显著,实现收入0.82亿元,净利润0.12亿元,按56%持股比例计算对归母净利润贡献约0.07亿元。外延业务成为收入增长的重要支撑,但内生业务盈利能力仍需关注。
当前食品饮料市场的整体表现如何?
当前食品饮料市场呈现结构性分化态势。一方面,健康消费趋势明显,功能饮品、高端细分品类需求旺盛,带动部分企业收入高速增长。另一方面,市场竞争加剧,传统渠道面临转型压力,自主品牌渠道收入下滑。区域维度上,境外市场增长强劲,成为行业新动能。毛利率方面,整体保持稳定,但费用率有所上升,尤其是管理费用增长明显,反映企业扩张阶段成本压力。
阅读百合股份2026半年报需要注意哪些风险?
阅读百合股份2026半年报需关注的主要风险包括:原材料价格波动风险,食品饮料行业对原材料成本敏感度高,价格大幅波动可能影响盈利;食品安全风险,行业监管趋严,任何质量事件都可能对品牌造成严重冲击;以及行业竞争加剧风险,国内外品牌竞争激烈,市场份额可能被侵蚀。此外,汇率变动对利润端也有一定影响,需持续关注。