猜你想问
甲醇早报核心内容是什么?
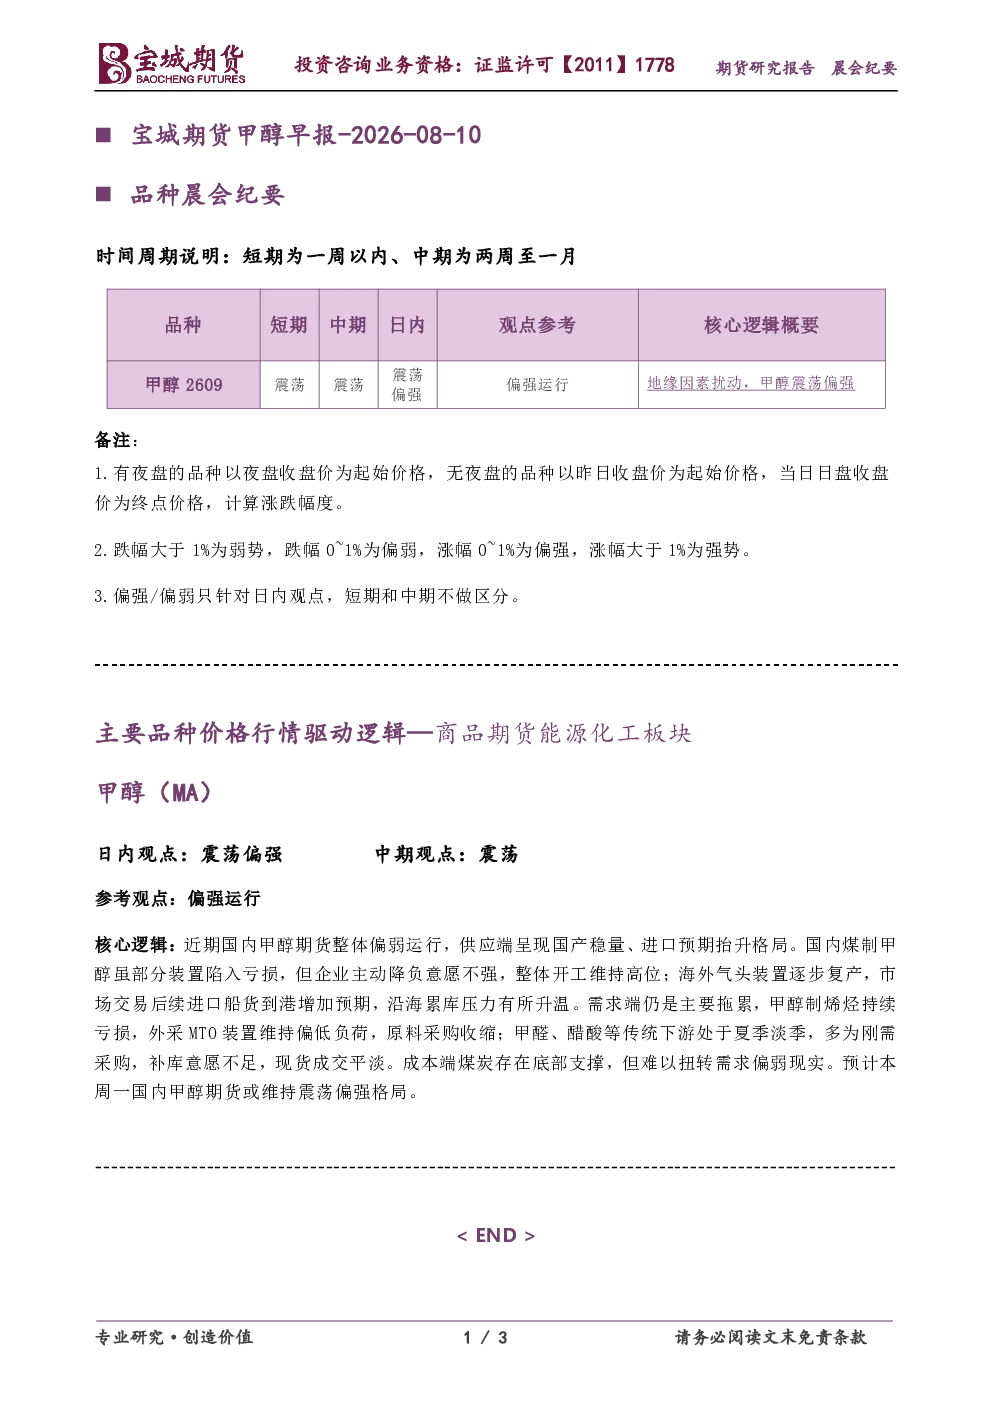
该报告分析甲醇品种的日内和中期价格行情。核心观点显示日内震荡偏强,中期维持震荡格局。报告从供应端指出国内煤制甲醇开工高位但部分装置亏损,海外气头装置复产带来进口预期增加;需求端显示MTO装置负荷偏低且下游传统产业补库意愿不足;成本端煤炭有底部支撑但需求偏弱。整体预计甲醇期货维持震荡偏强走势。
甲醇行业发展趋势如何?
甲醇行业短期供应端存在进口增加预期导致沿海累库压力,但国内煤制装置降负意愿不强。需求端MTO装置亏损运行,下游甲醛、醋酸等传统产业处于夏季淡季刚需采购。成本端煤炭底部支撑存在但难以扭转需求疲软局面。中长期来看,甲醇价格受供需双重制约,预计维持区间震荡走势。
报告重点分析了甲醇的哪些方面?
报告重点分析了甲醇的供应、需求和成本三方面。供应端关注国内煤制装置开工率及海外气头装置复产情况,指出进口预期增加将加剧沿海累库压力。需求端聚焦MTO装置运行状态及下游传统产业的采购行为,显示补库意愿不足导致现货成交平淡。成本端则分析煤炭价格底部支撑与需求疲软的矛盾。
当前甲醇市场现状如何判断?
当前甲醇市场呈现供应充足、需求偏弱的状态。供应端国内煤制装置开工维持高位,叠加海外气头装置逐步复产带来的进口预期,导致沿海地区甲醇累库压力升温。需求端MTO装置因持续亏损维持低负荷运行,原料采购收缩;传统下游产业如甲醛、醋酸等处于夏季消费淡季,补库动力不足,现货市场成交表现平淡。
阅读这份研报需要注意哪些风险?
阅读该研报需注意以下风险:首先,报告内容仅供参考不构成投资建议,投资者需独立判断。其次,甲醇价格受国内外供需双重影响,供应端进口预期增加可能加剧沿海累库压力,需求端MTO装置亏损及下游补库意愿不足可能限制价格上涨空间。此外,煤炭价格虽有底部支撑但需求疲软可能持续影响成本端表现。最后,报告基于短期一周以内及中期两周至一月的分析周期,不涉及更长期趋势的预测。
你可能感兴趣
宝城期货甲醇早报-2026-03-03
宝城期货2026-03-03
甲醇早报
宝城期货2026-04-03
甲醇早报
宝城期货2026-04-10
品种晨会纪要:宝城期货甲醇早报-2026-02-25
宝城期货2026-02-25
甲醇早报
宝城期货2025-11-26
甲醇早报
宝城期货2025-09-09
甲醇早报
大越期货2025-09-12
宝城期货甲醇早报
宝城期货2025-08-25
甲醇早报
基础化工大越期货2025-09-10
宝城期货甲醇早报-2025-09-11
基础化工宝城期货2025-09-11