猜你想问
这份研报主要分析了什么内容?
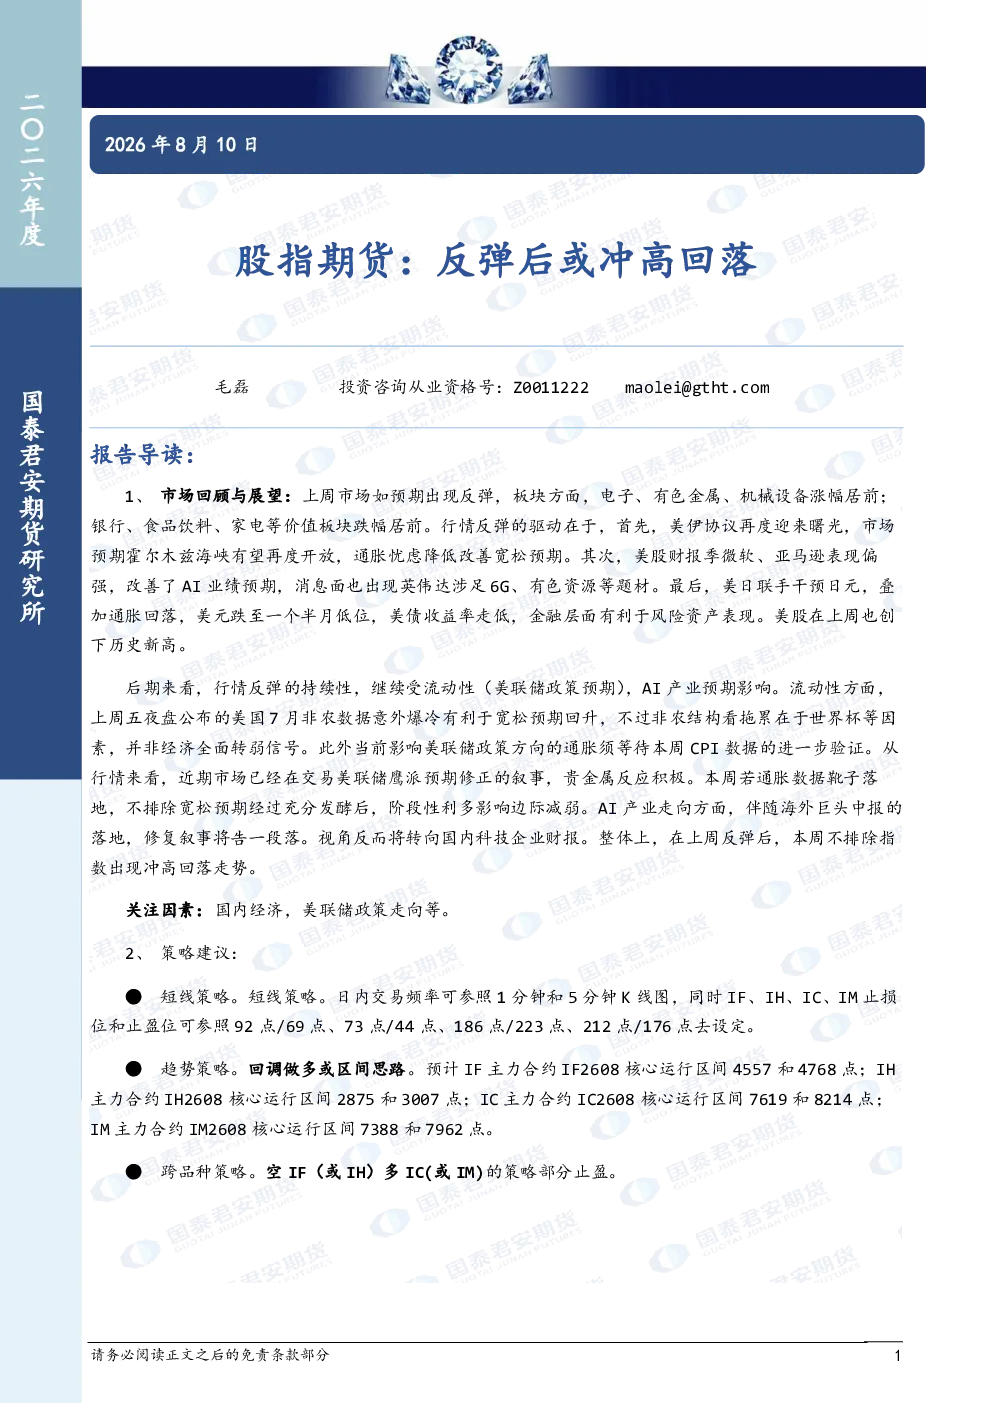
这份研报主要分析了股指期货市场在经历反弹后的走势预测,重点关注了市场反弹的驱动因素、潜在风险以及短期和趋势策略建议。报告回顾了上周市场表现,指出电子、有色金属、机械设备等板块涨幅居前,而银行、食品饮料、家电等价值板块则出现跌幅。反弹的主要驱动因素包括美伊协议曙光降低通胀忧虑、美股财报季中微软、亚马逊等公司表现改善AI业绩预期,以及美日干预日元和美元汇率有利于风险资产。报告还强调了后期行情反弹的持续性将受流动性(美联储政策预期)和AI产业预期的影响,并指出美国7月非农数据意外爆冷有利于宽松预期,但非农结构拖累并非经济全面转弱。本周CPI数据将影响美联储政策方向,AI产业走向将转向国内科技企业财报。报告建议短线策略可参照1分钟和5分钟K线图,并给出了IF、IH、IC、IM的止损位和止盈位;趋势策略建议回调做多或区间思路,并提供了IF、IH、IC、IM主力合约的核心运行区间;跨品种策略则建议空IF(或IH)多IC(或IM)的策略部分止盈。此外,报告还回顾了现货市场市盈率情况。
电子、有色金属、机械设备板块近期表现如何?
根据研报分析,上周电子、有色金属、机械设备板块涨幅居前,成为市场反弹的主要动力。这一表现可能与全球供应链紧张缓解、下游需求回暖以及相关产业政策支持等因素有关。电子板块的上涨可能受益于消费电子旺季的到来以及半导体产业链的复苏迹象;有色金属板块的上涨可能与大宗商品价格反弹、全球流动性宽松以及风险偏好提升有关;机械设备板块的上涨则可能受到制造业投资回暖、产业升级政策推动等因素的支撑。然而,需要注意的是,板块轮动和风格切换是市场常态,这些板块的上涨并不代表长期趋势的确定,投资者仍需关注后续基本面变化和政策环境演变。
报告对股指期货市场的短期和趋势策略有何建议?
报告针对股指期货市场提出了短期和趋势策略建议。短期策略方面,建议投资者可参照1分钟和5分钟K线图进行日内交易,并给出了IF、IH、IC、IM主力合约的止损位和止盈位,分别为IF 92/69、IH 73/44、IC 186/223、IM 212/176点。趋势策略方面,建议采取回调做多或区间思路,并提供了IF主力合约IF2608的核心运行区间4557-4768点、IH主力合约IH2608的核心运行区间2875-3007点、IC主力合约IC2608的核心运行区间7619-8214点、IM主力合约IM2608的核心运行区间7388-7962点。这些策略旨在帮助投资者在当前市场环境下更好地把握交易机会,但投资者仍需根据自身风险偏好和资金状况进行独立判断。
当前股指期货市场的整体状况如何?
根据研报分析,当前股指期货市场整体呈现反弹态势,但反弹的持续性仍存在不确定性。上周市场出现反弹,主要受美伊协议曙光降低通胀忧虑、美股财报季中AI业绩预期改善、美日干预日元和美元汇率有利于风险资产等因素的推动。美股上周创下历史新高,也为全球风险资产市场提供了提振。然而,反弹的持续性将受流动性(美联储政策预期)和AI产业预期的影响。美国7月非农数据意外爆冷有利于宽松预期,但非农结构拖累并非经济全面转弱,市场仍需关注后续经济数据和政策动向。此外,现货市场方面,截至8月7日,上证指数市盈率(TTM)为16.76倍,沪深300指数市盈率(TTM)为14.42倍,上证50指数市盈率(TTM)为11.55倍;中证500指数市盈率(TTM)为37.41倍,中证1000指数市盈率(TTM)为45.6倍,显示市场估值分化较为明显。
投资股指期货需要注意哪些风险?
投资股指期货需要关注多重风险。首先,市场波动风险是主要风险之一,股指期货价格受宏观经济、政策环境、市场情绪等多种因素影响,价格波动可能较大,投资者需具备相应的风险承受能力。其次,流动性风险也需要关注,虽然股指期货市场规模较大,但在特定市场环境下,可能出现流动性不足的情况,导致交易困难或价格大幅波动。此外,基差风险也是股指期货投资中需要关注的风险之一,基差的变化可能影响投资者的交易策略和收益。最后,政策风险也不容忽视,监管政策的变化可能对股指期货市场产生重大影响。投资者在投资前应充分了解相关风险,并采取适当的风险管理措施。