猜你想问
玻璃期货日报核心内容是什么?
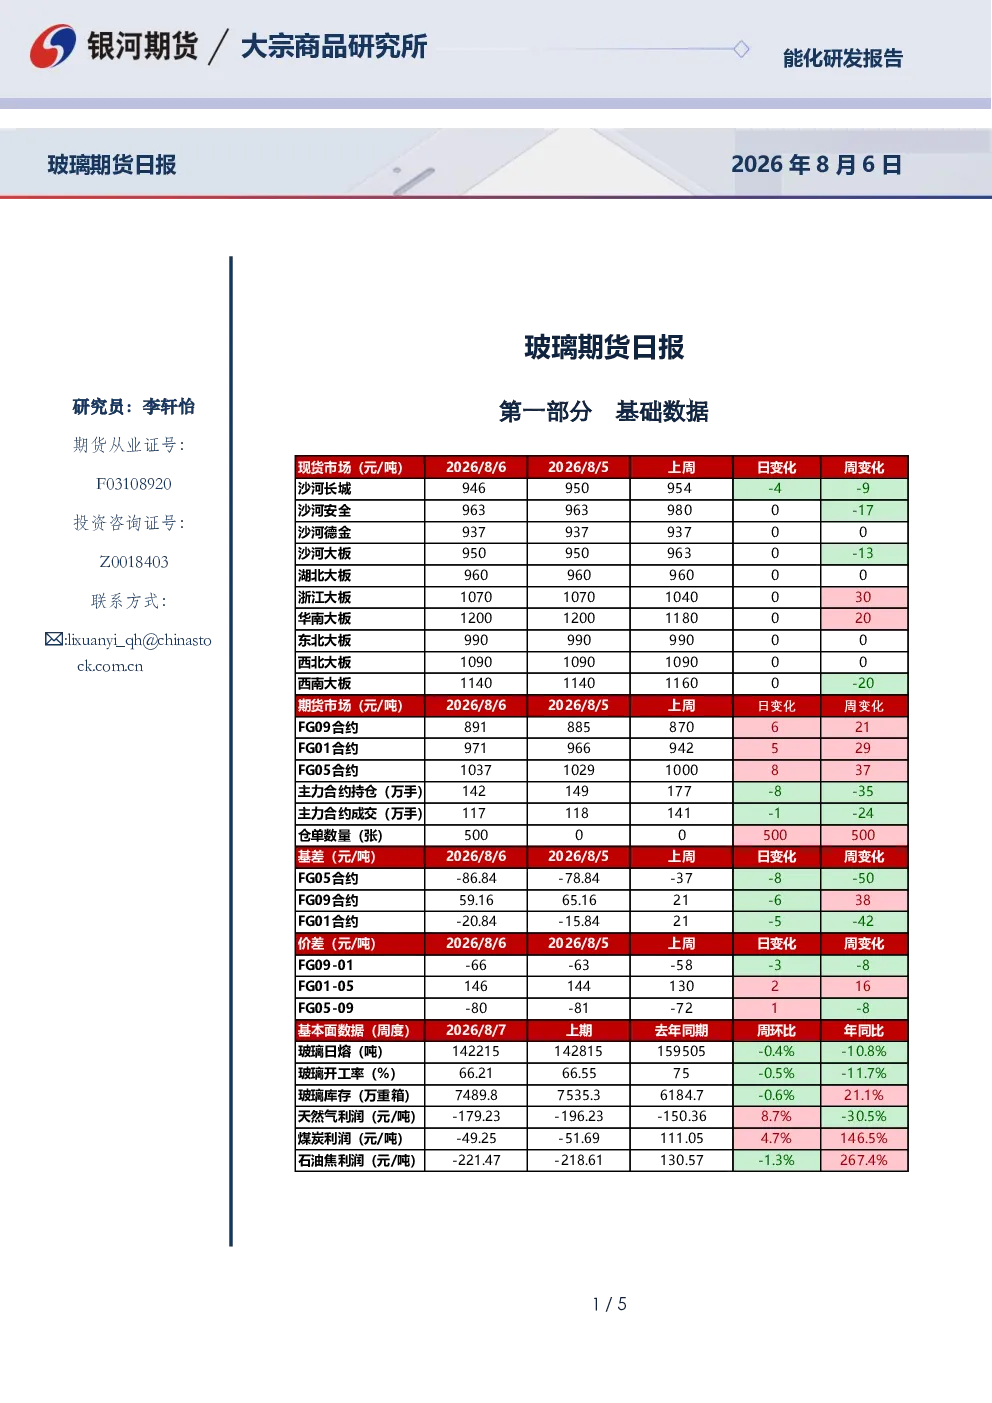
本报告分析了玻璃期货的市场情况,包括沙河、湖北、华南、浙江等地区大板市场价格变动,浮法玻璃日产量环比下降0.42%,样本企业总库存环比下降0.6%至7490万重箱,不同燃料类型的周均利润变化。报告指出玻璃本周震荡偏强,但需求端持续疲弱,供给收缩节奏延后,压制盘面反弹高度。
玻璃行业发展趋势如何?
玻璃行业中长期看,竣工周期下行压制玻璃需求,中期趋势偏弱。短期内价格震荡,华南部分企业涨价20-100元/吨,华北降价20元/吨,华中价格不变。库存环比下降但同比仍增长21.1%,需求端疲弱限制了价格反弹空间。供给收缩节奏延后,市场整体呈现震荡态势。
报告重点分析了哪些方向?
报告重点分析了玻璃期货的市场现状与供需关系,包括各地区市场价格变动、全国浮法玻璃产量与库存变化,以及不同燃料类型的周均利润情况。同时,报告探讨了需求端的疲弱对价格的影响,以及供给收缩节奏对市场反弹的压制作用,并指出中长期趋势偏弱,操作上以逢高空为主。
当前玻璃市场现状如何判断?
当前玻璃市场呈现震荡偏强态势,但需求端持续疲弱,供给收缩节奏延后,压制盘面反弹高度。沙河、湖北、华南、浙江等地区大板市场价格变动不一,全国浮法玻璃日产量环比下降0.42%,库存环比下降0.6%但同比仍增长21.1%。市场整体供需不平衡,价格上涨动力不足,短期内震荡为主。
阅读本报告需注意哪些风险?
阅读本报告需注意玻璃行业需求端持续疲弱的风险,尽管库存有所下降但同比仍增长21.1%,表明市场需求恢复缓慢。此外,供给收缩节奏延后可能进一步压制价格反弹空间。中长期看,竣工周期下行将持续压制玻璃需求,市场整体趋势偏弱。投资者需关注宏观经济变化对建筑行业的影响,以及燃料价格波动对成本端的影响。