猜你想问
RxSight公司主要业务是什么?
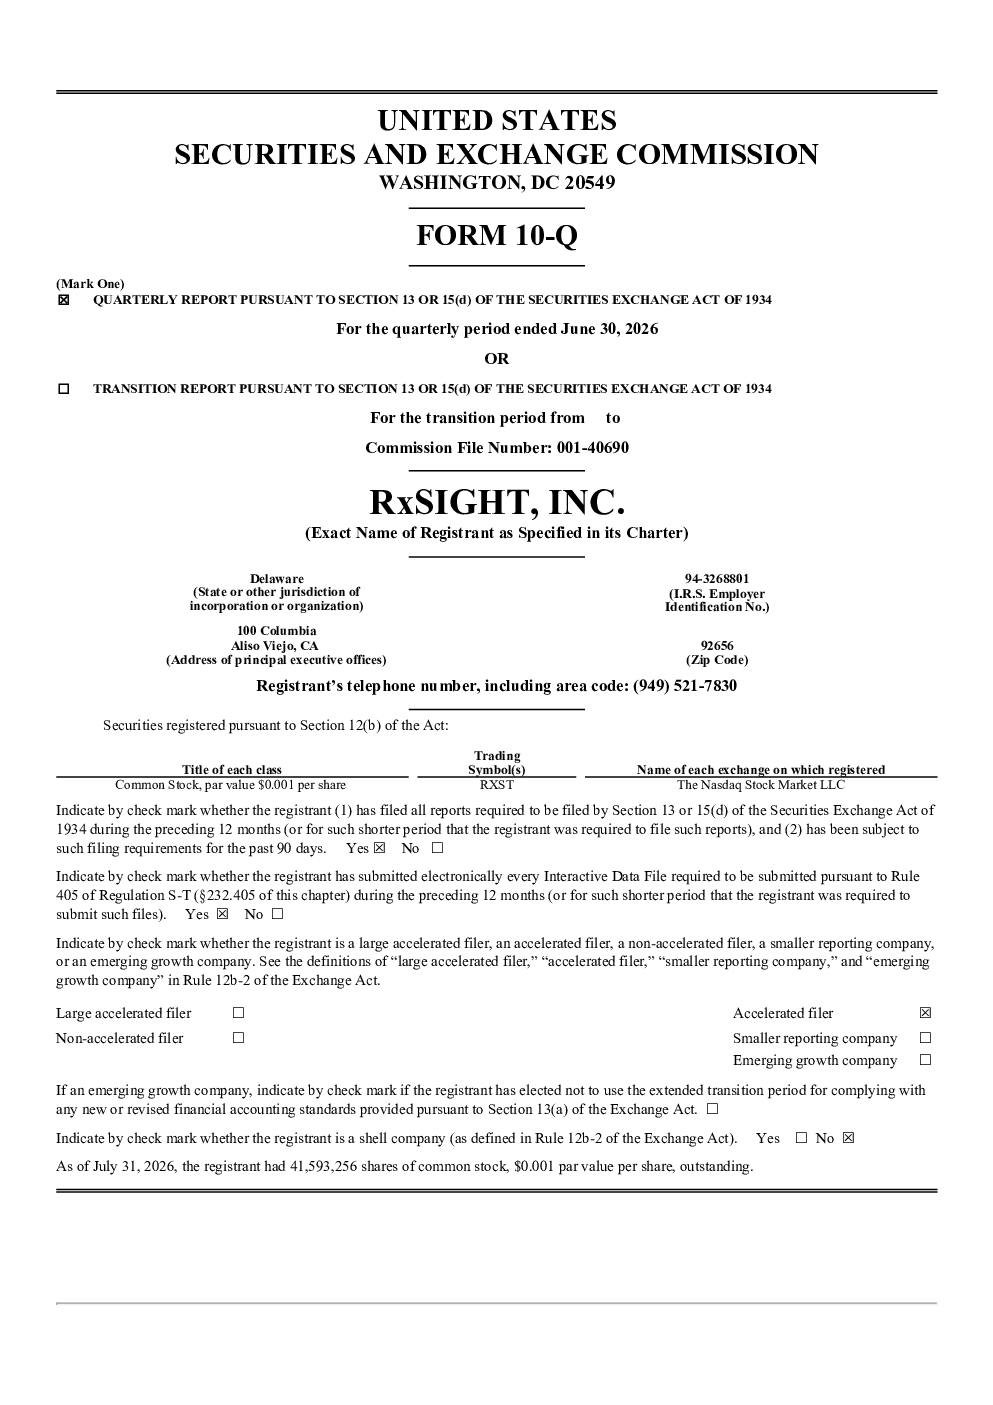
RxSight, Inc.专注于提供定制化视力解决方案,核心业务是光可调节透镜系统(LAL),通过术后调节优化患者视力。公司主要通过销售LAL和LDD获得收入,目前主要市场在美国,计划扩大销售团队、提高产品使用率并拓展国际市场。
眼科赛道发展趋势如何?
眼科医疗技术持续创新,定制化视力解决方案市场需求增长,但竞争加剧。RxSight的光可调节透镜系统具有市场潜力,但需应对产品采用率低、监管审批不确定性等挑战。公司需持续研发投入,提高产品质量和临床效果,并加强市场营销以扩大采用率。
报告重点分析了哪些方面?
报告重点分析了RxSight的业务运营、财务状况、研发投入、合作关系及面临的风险。公司目前处于亏损状态,但拥有41.59亿股普通股,2026年Q2产品销售收入2.72亿美元,协作收入6500万美元。报告强调公司需加强研发、管理供应链风险并保护知识产权。
当前眼科市场状况如何?
眼科市场呈现技术驱动和竞争加剧的特点。RxSight面临产品采用率低、监管审批不确定性等挑战,需持续投入研发以提高临床效果。公司与美国Alcon合作开发同步视觉人工晶体(SVIOLs)的光可调节版本,但市场风险包括竞争加剧和宏观经济环境变化。
投资RxSight需注意哪些风险?
投资RxSight需关注多重风险:公司持续运营亏损,资金需求大;产品依赖FDA等监管机构审批,存在不确定性;依赖第三方供应商存在供应链风险;知识产权可能面临挑战;股票价格波动性大。投资者需谨慎评估风险与机遇,关注公司财务状况和经营业绩。
你可能感兴趣
RxSight Inc 2025年季度报告
美股财报2025-11-05
RxSight Inc 2024年度报告
美股财报2025-04-21
RxSight Inc 2025年度报告
美股财报2026-02-25
CDT Equity Inc 2026年季度报告
美股财报2026-07-15
Fathom Holdings Inc 2026年季度报告
美股财报2026-07-16
Central Plains Bancshares Inc 2026年季度报告
美股财报2026-02-11
Air T Inc 2026年季度报告
美股财报2026-02-13
OSI Systems Inc 2026年季度报告
美股财报2026-01-29
John B. Sanfilippo & Son Inc 2026年季度报告
美股财报2026-01-29
CSW Industrials Inc 2026年季度报告
美股财报2026-01-29